本周,“AI是不是赌场”的争论把全球芯片股砸出深坑。周三(10月14日),答案的一半先行揭晓:光刻机垄断者ASML交出三季报——净利49.6亿欧元,大幅超出预期的41亿;更关键的是,连续第三个季度上调全年销售预期,并透露2027、2028年产能无法满足全部需求,有客户已开始询问2029甚至2030年的订单。AI到底是泡沫还是基建,这份财报是最接近真相的窗口。
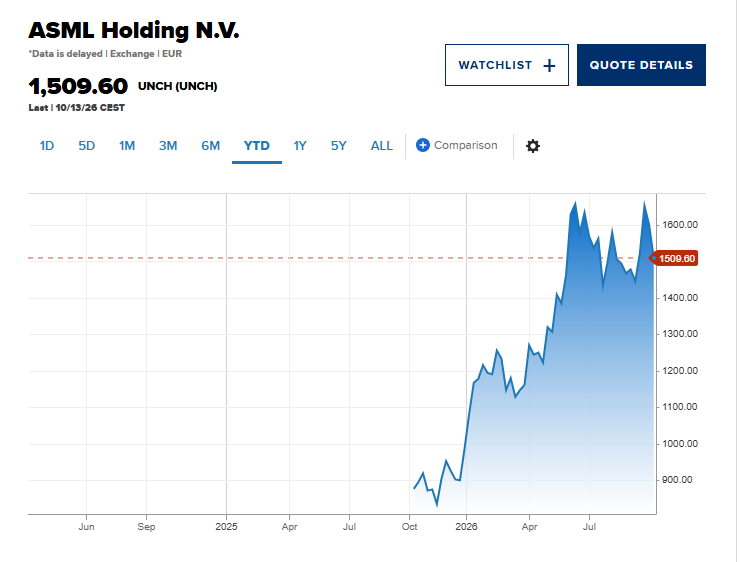
ASML年初至今的股价
财报亮点:利润大超预期是最硬的信号
先看数字。
三季度(7—9月)ASML净销售额116.6亿欧元,与市场预期基本打平;但净利润49.6亿欧元,比分析师预期的41亿高出一大截——盈利质量的含金量不言而喻。
全年指引同步上调:2026年销售额区间从430亿—上调至440亿—450亿欧元,下限抬升。四季度指引上限(152亿欧元)同样高于市场预期。
订单能见度:五年,这是关键
真正让市场沸腾的,是需求的时间轴。
CEO Christophe Fouquet在声明中透露:一些客户已表现出对2029年乃至2030年订单的兴趣——为此,公司正在研究在既有30%扩产计划之外,进一步扩充2028年产能的方案。
为什么ASML的订单如此“穿越周期”?答案藏在它的商业模式里:最先进的设备,从下单到交付超过一年;而最尖端的高数值孔径EUV光刻机,单价高达4亿美元——上周,三星、台积电先后确认将分别在2028年和2030年用其量产,英特尔9月已宣布用该技术处理超过100万片芯片。ASML的订单簿,就是全球芯片巨头未来五年的资本开支计划表。
与“赌场论”的隔空对话
此时发布财报,时机本身就充满戏剧性。
就在本周,全球芯片股因博通CEO的“赌场论”遭遇抛售,市场都在等待ASML和台积电的财报来检验AI叙事。ASML用行动回应:它计划明年把次尖端低NA EUV的产能提升30%、年出货目标提至约85台,同时在压缩生产周期、建设第二工业园(一期2029年完工)。
一边是市场质疑“AI开支能否持续”,一边是客户把订单排到2030年——谁在说真话,订单簿不会撒谎。
周四轮到台积电
ASML先声夺人,压力来到了台积电这边。
周四,台积电将发布财报——它是ASML设备的最大买家,其资本开支指引将构成AI基建叙事的第二块拼图。如果两份财报形成合力,过去一周的芯片股恐慌,或许会被重新定义为一轮“黄金坑”。(凤凰AI研究院)
精彩评论