摘要
核心观点
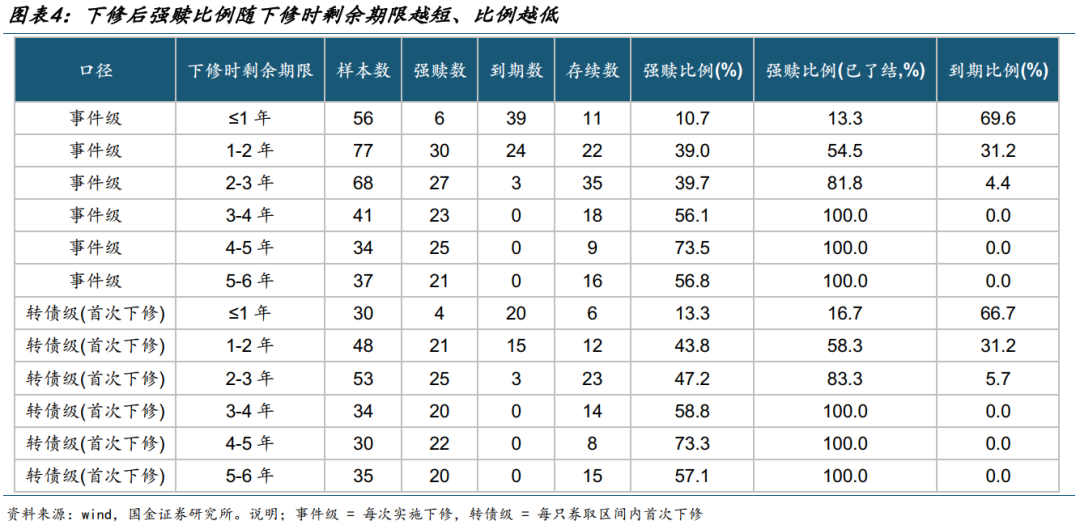
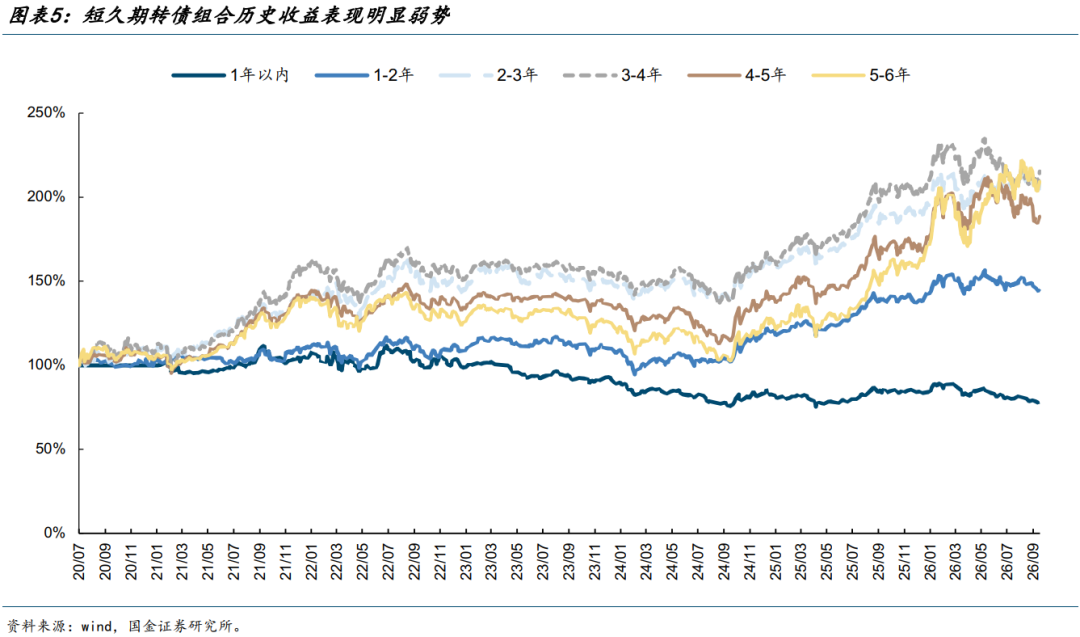
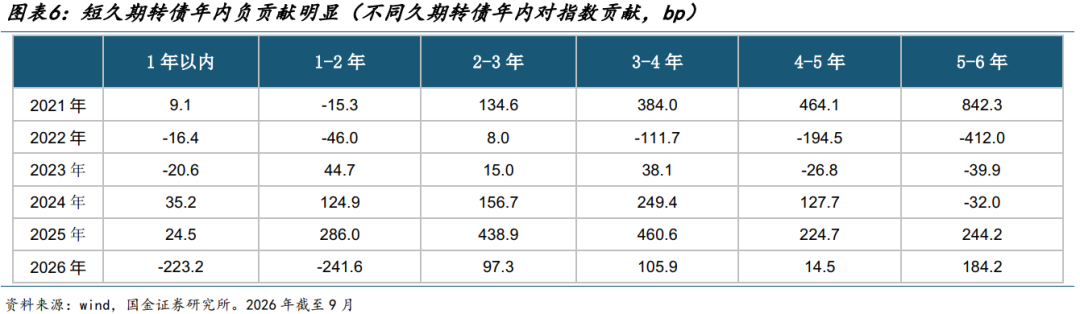
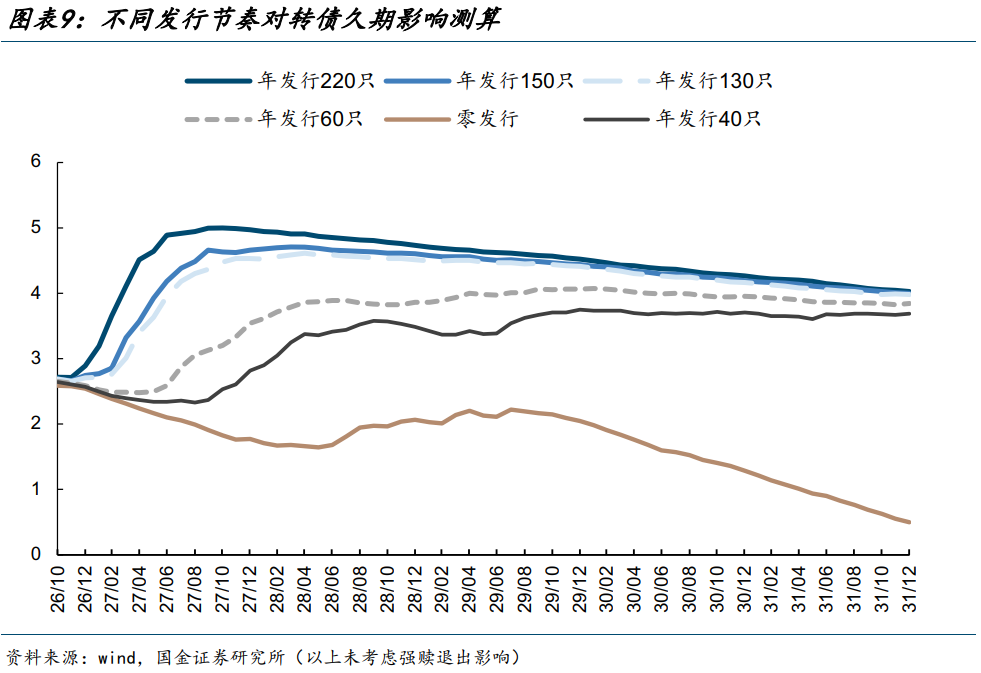
“老龄化”对转债影响几何?截止目前转债全市场期限中位数已降至2.5年,剩余期2年以内的转债余额占比已经超过50%,转债切实面临老龄化问题。1)过去3年以来到期个券到期前一年的收益中位数为-6%、大幅跑输指数,临期券本身收益表现较差,且临期转债到期时价格鲜少超过120、中位数水平在110附近;2)下修对临期券的促转股效率明显偏低,2024 年以来的下修中,剩余期限 1 年以内、1–2 年、2 年以上的券最终强赎比例分别为 10.7%、39.0%、53.3%,临期券下修后的强赎比例明显低于长久期个券的强赎比例,而这也压制了临期券的收益表现;3)不同久期组合收益差异也较大,20年7月至今1年以内组合年化收益 -4.34%、在不同期限组合中是唯一为负的时间段,此外1-2年的组合收益率明显低于2年以上;4)从对指数的贡献来看,由于临期转债较差的收益表现、较高的规模权重,今年年初至9月初临期转债对指数拖累超过-4%,因此考虑到未来今年年内到明年仍有60只个券到期、对转债指数预计仍然有一定拖累。展望未来,只要转债保持26年的发行节奏(年内发行60只个券),“老龄化”的现象可以在27年年中开始逆转,剩余期限中位数最早从27年三季度开始可以回到3年以上。因此综合来看,应当在组合中减少临期券的配置、除非其本身的转债价格已经贴近纯债价值或转股价值,下修&强赎博弈成功的概率较低。
投资策略
股市:做好均衡配置。AI产业趋势在巨头的财报验证下虽然并未证伪,但回报率持续的疑虑仍然存在;国内链还存有地缘制裁等多方因素冲击,9月下旬相关相关板块调整幅度不小、普遍都回到了年线下方、接近前低,随着三季报的落地、可以把握阶段性反弹机会。而内需方面,地产政策的出台虽然在长期维度开始凸显内需的重要性、但是对于短中期的现实影响有限,同时从中报反馈来看弱现实状态仍未改变,整体信号大于实质。当前时点还有美债高利率、油价高波动等因素扰动,市场在长周期上仍然缺乏明显驱动力和主线,因此当前时点除把握科技阶段反弹外,也建议积极关注煤炭/石油/炼化等受益于全球能源补库需求的板块,以及景气度较高的医药/出海等板块,同时也可辅以红利板块进行均衡配置。
转债:把握阶段反弹机会。9月初部分高价券超预期强赎,同时叠加市场整体情绪不振、科技持续调整,转债估值调整已经超过10个百分点,虽然长短久期&高低价格之间的估值分化仍然存在、但是估值整体下调较为明显,且高价转债的调整幅度在9月更大、可以跟随权益参与阶段反弹,低价在经历9月的调整之后、不少标的也已出现阶段性参与机会,不过综合来看转债整体估值水位仍然不低、建议保持中性仓位、把握阶段性反弹交易机会,关注1)油价上行受益万凯,铜矿标的金诚;2)科技链条关注联瑞/航宇/精测转2/华懋等的反弹;3)出口链绩优标的春风/睿创等;4)均衡底仓配置福能/太能/天23/锂科/上银等。
市场回顾
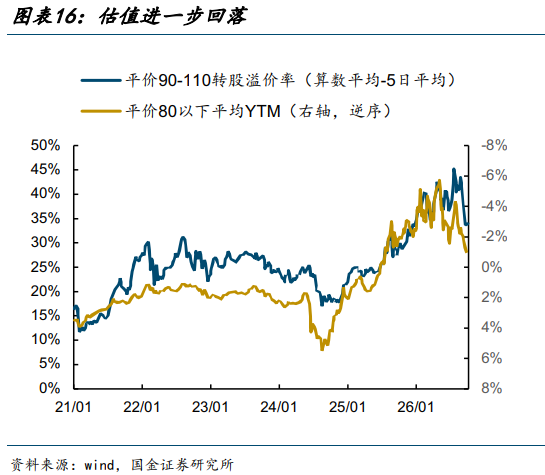
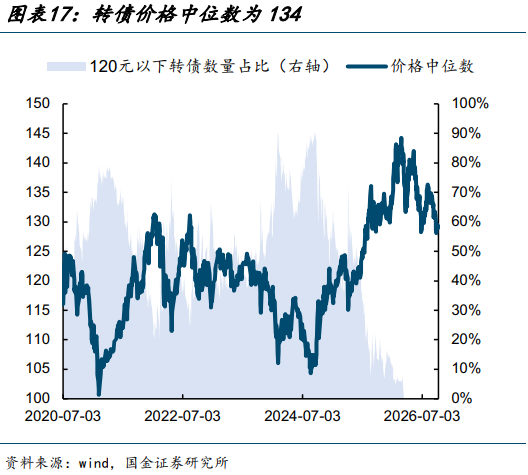
一周行情回顾:节前&节后五个交易日权益市场继续调整,转债跌幅小于正股;估值方面,平价90-110转股溢价率为34%、价格中位数129,估值小幅回落。
条款跟踪:上周1只不强赎个券,5只个券不下修、2只个券提议下修,3只个券公告下修结果。
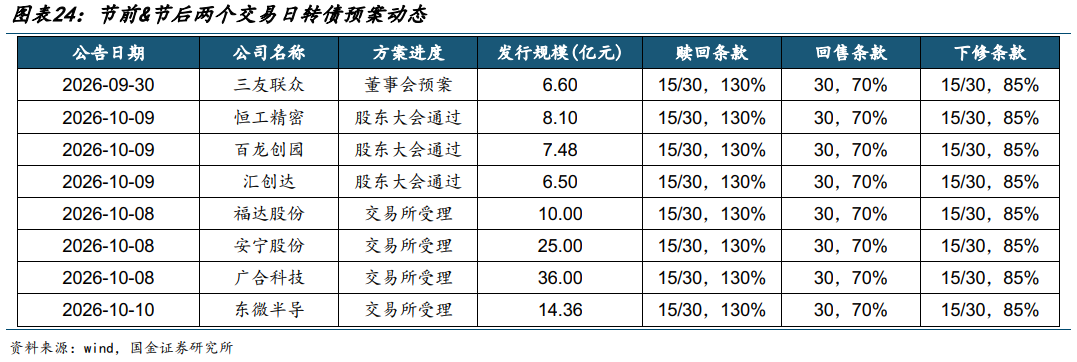
一级市场跟踪:节前4只新券发行、节后无发行,1只新券预案,3只转债获股东大会通过,4只转债获交易所受理。
正文
【“老龄化”对转债影响几何?】
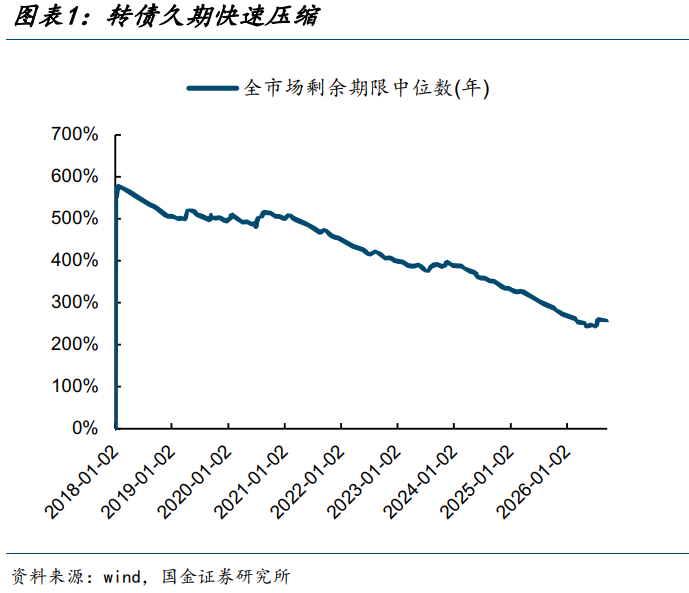
全市场剩余期限中位数自2018年的5.43年一路下行至2026年10月的2.55年,且2025年以来下行斜率明显变陡,剩余期限的压缩由两股力量共同驱动:一是供给端,2018–2022年是转债发行高峰,这批券陆续进入生命周期后段;二是退出端,强赎退市规模远超新发规模,市场上“刚上市的长期券”越来越少、“临近到期的短期券”越来越多。
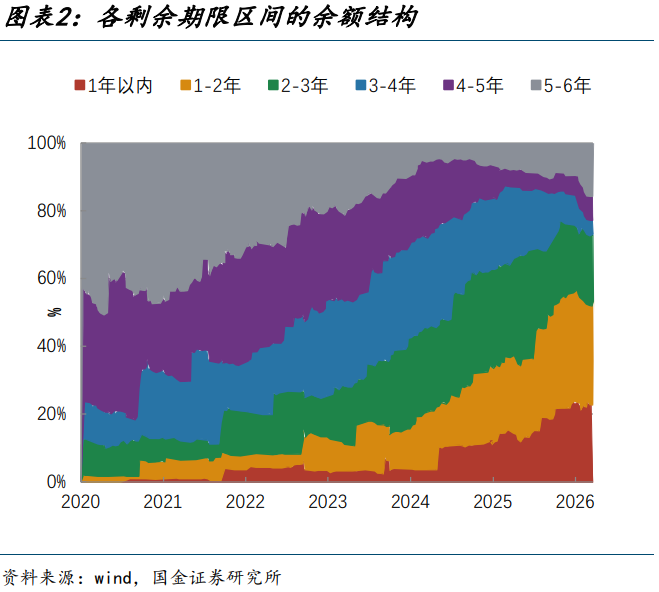
同期指数成分的期限结构也在同步迁移。余额口径下,2020年之前剩余期限4年以上的个券占比接近100%;而到2026年,剩余期限1年以内的余额占比由0%升至21.0%,2年以内由1.8%升至51.9%、占比超过一半。
临期券收益表现如何?
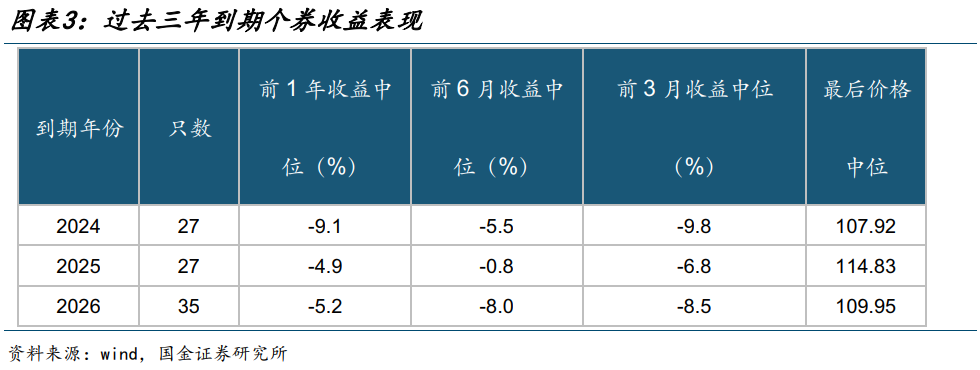
2024年以来到期个券数量明显增加,综合统计2024-2026年收益中位数为-6.04%,而同期中证转债指数在相同窗口的收益中位数为+10.51%,相对跑输约16.6个百分点。最后6个月与3个月的中位收益同样为负、说明这并非某一段行情的偶然,而是临近到期时价格向赎回价收敛的结构性结果。转债到期时按约定的到期赎回价(常见为面值的105%~120%)兑付,或由持有人转股。因此无论存续期内价格被交易到多高,临近到期时价格必须向“到期赎回价/转股价值”靠拢,前期依靠高溢价率支撑的高价券,在剩余期限被消耗殆尽后终将失去溢价缓冲。
下修对临期券的效果明显吗?
下修(转股价格向下修正)是发行人推动转股的核心工具。直观上,越发临近到期、越需要避免现金兑付的发行人,越有动力通过下修把转债“送”到强赎线以上。但数据给出的结论恰恰相反。
事实证明,下修时剩余期限越短、下修后的强赎比例越低。剩余期限1年以内的券几乎必然在1年内了结,其“存续”样本仅11例且集中于2026年下半年;在仅保留下修后已有180天以上观察期的样本后,下修时剩余期在1年以内的转债强赎比例仅有11.9%、1–2年为46.9%、≥2年组为61.9%,即使只考虑首次下修的口径、结果同样单调。
下修只是提供了“转股价格更低”这一条件,真正触发强赎还需要正股在剩余存续期内至少15个交易日收盘价达到转股价格的130%,而剩余期限1年以内的券,即便下修到底,留给正股上涨的时间也不足一年;同时这类发行人本身多已基本面承压、股价中长期趋势偏弱,最终往往只能以到期还本付息收场。
下修对短久期券的促转股效率显著更低——期限本身构成了下修效果的约束条件。对短久期券而言,“下修即利好”的惯性判断并不成立。
与其他区间期限对比收益表现如何?
把全市场转债按前一日剩余期限切成六档,逐日等权计算各档收益;同时按前一日余额加权构造“近似指数组合”,即可直接观察期限结构的收益含义。观察可以发现,一年以内是唯一长期负收益的久期区间,而1-2年久期组合的表现虽然明显好于1年以内、但相比其他久期组合也十分弱势,相比之下2-6年久期组合拉长来看收益较为可观。
也因此,转债期限结构的变化会对指数表现产生较大影响。前文提到从规模来看、当前2年以内转债余额占比已经达到50%、25年年初这一占比仅有的20%,而由于临期转债较差的收益表现、较高的规模权重,今年年初至9月初临期转债对指数拖累超过-4%。
未来保持怎样的发行节奏才可以将市场从当前状态拉回?
当前2.5年的中位剩余期限,本质上是两件事的合成结果:一是发行断档——2024、2025年新发仅40、41只,远低于不足2019–2023年每年百只以上的高峰;二是退出加速,2024年以来已有383只退出,一方面是到期转债数量增加、另一方面是牛市背景下强赎转债数量增多。
从到期结构来看,年内仍然有19只个券到期、2027到期41只、2028年70只、2029年70只,其中2027年就有兴业转债、上银转债等大额品种,也是当前结构中久期最短的部分。
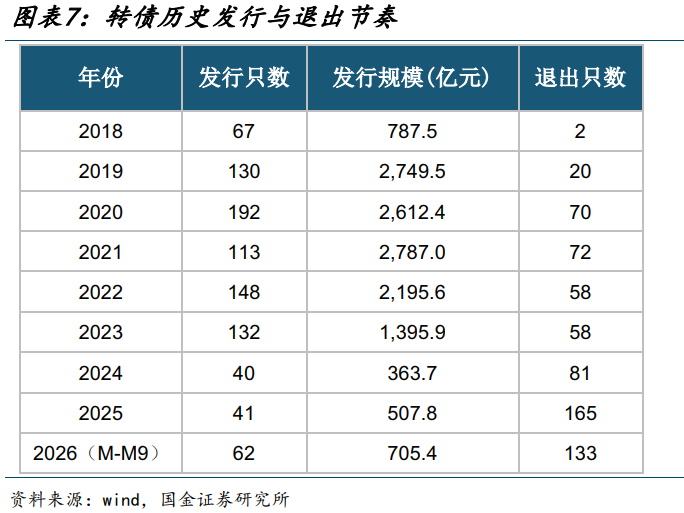
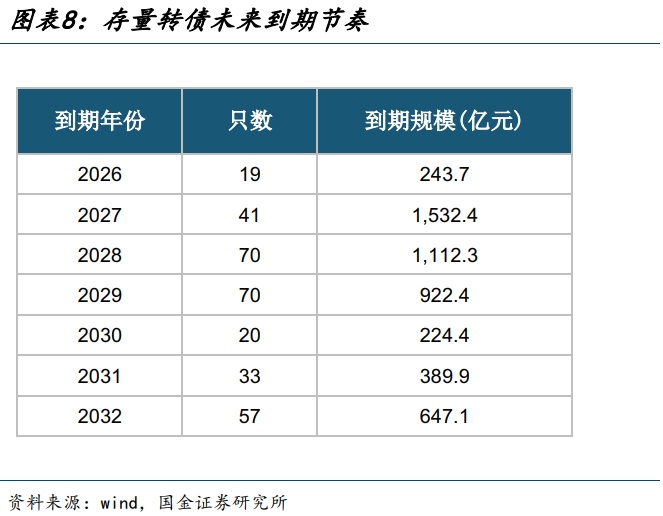
只要发行不完全终止,剩余期限中位数的下滑会在2027–2028年自行中断并回升,主要在于短券的集中退出会自动抬升中位数。按照年发行40-60只(中性)的发行节奏测算、不考虑个券强赎的前提下,剩余期限最快会在27年中开始掉头往上走。
同时在27年底大规模个券(上银/兴业/牧原)到期后,转债整体按余额计算的期限结构会明显改善,短久期个券对指数的拖累会逐渐减少、权益的贝塔会成为更大的权重。
【市场回顾】
1、权益市场:进入调整期
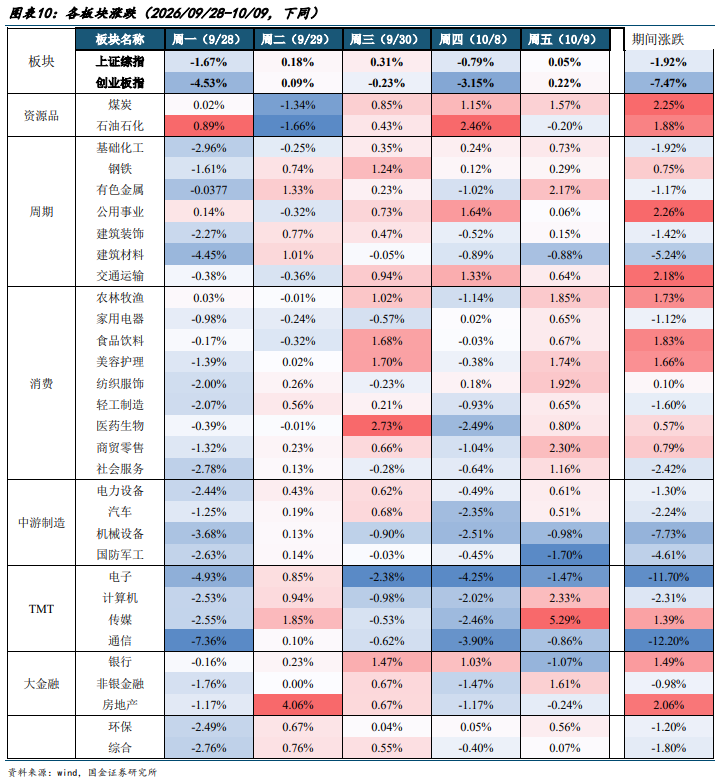
国庆前后五个交易日,A股走出"急跌—缩量磨底—节后修复":沪指区间跌1.92%,创业板指重挫7.47%。领跌的通信、电子等科技股,因美债收益率飙升压制成长估值,叠加节前资金对CPO、光通信、算力等高位拥挤赛道获利兑现,节后三星业绩预警再引存储价格见顶担忧。领涨的公用事业为红利类资产,煤炭、石油石化则兼具资源能源属性和红利属性;地产受国常会稳地产部署及购房贷款贴息政策提振。此外偏消费的食品饮料/家电等表现也尚可。
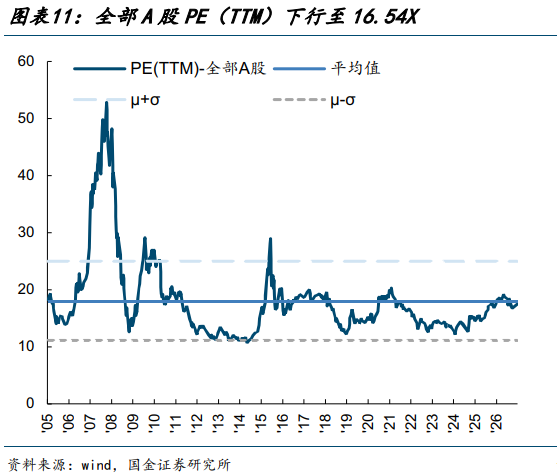
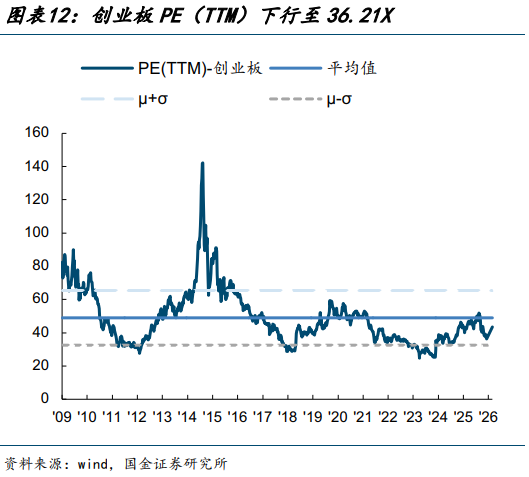
指数估值继续回落。节前节后市场继续下跌,估值也跟随回落,全部A股PE(TTM)为16.54X,环比回落,处于2005年以来历史估值水平的50%分位数。创业板PE(TTM)为36.21X、环比大幅回落,处于2009年以来历史估值水平的20%分位数。
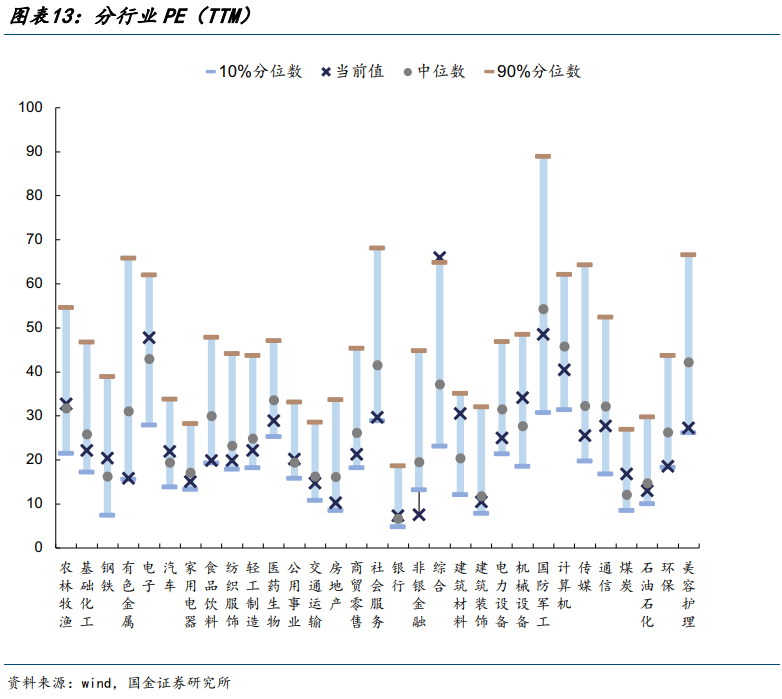
各板块估值分化继续收敛、热门板块估值大幅下挫。节前&节后领涨的煤炭/公用事业板块估值上行0.5X/0.3X;领跌的电子/通信估值分别回落6X、2.3X,分化进一步收窄。近期随着科技板块的连续调整,市场转入弱势状态,目前出电子外、大部分板块的估值已经回落至于历史中位数以下。
2、转债市场:估值近一步回落
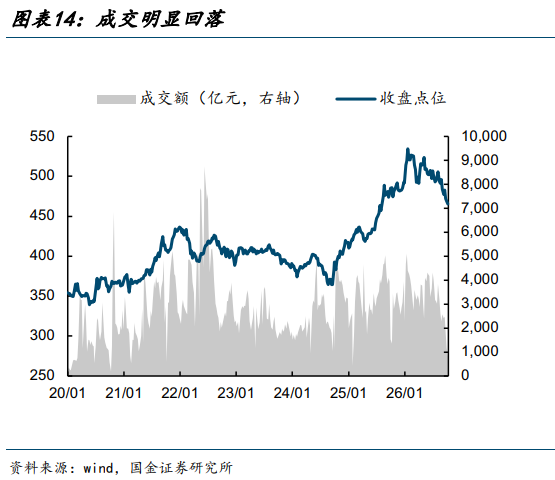
上周中证转债指数收于465.49、相比9/27下跌1.34%,跌幅低于主要股指;成交量方面,日均成交额410亿、环比上行4.91%,随着新券上市数量的减少、成交持续保持弱势。
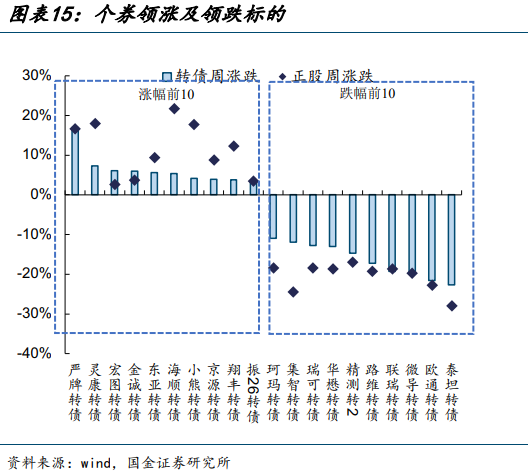
个券方面,不考虑上市新券,节前&节后五个交易日严牌(16.94%)、灵康(7.31%)、宏图(6.11%)涨幅靠前,均跟随正股,涨幅大部分弱于正股;泰坦(-22.68%)、欧通(-21.56%)、微导纳米(-19.45%)领跌,分别属于机械、电力设备、电力设备,但是都属于TMT范畴,跌幅靠前的均为科技类标的、下跌主要为正股带动。
估值大幅回落。平价90-110之间的转债转股溢价率(算数平均)为34%、比9/24基本持平,当前平衡型转债估值处于历史85%分位数附近;平价80以下的转债平均YTM(剔除信用负面个券)为-0.85%,比此前明显上升。
就绝对价位来看,截至上周五可转债收盘价中位数为129元,处于20年以来80%分位数,比9/24小幅反弹1元、近期调整的主要为高价券、因此价格中位数相对稳固;绝对价格在120以下的转债数量占比明显回升、整体来到40%附近。
【条款跟踪】
1、强赎条款
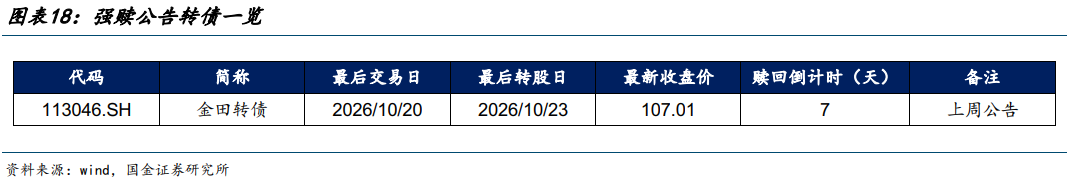
上周金田转债公告实施赎回,最后交易日为2026年10月20日。
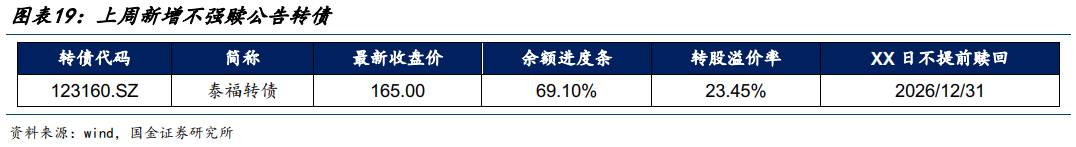
节前最后一周新增1只不强赎公告个券,为泰福转债、公告3个月之内不强赎。
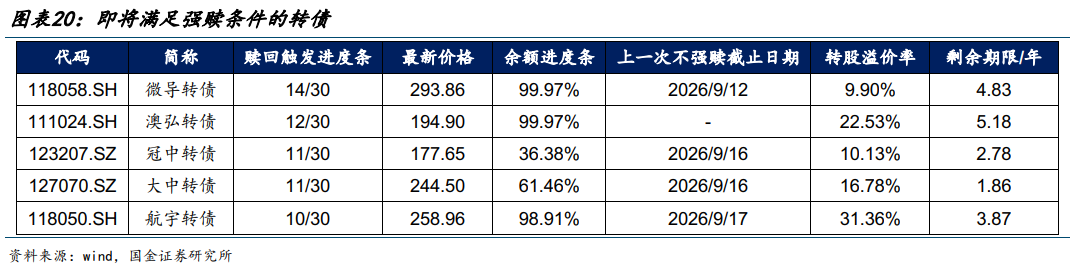
本周预计将有以下可转债可能会满足提前赎回条件并公告,其中溢价率仍然在15%以上&绝对价格仍然在140以上的有澳弘/大中/航宇。
2、下修条款
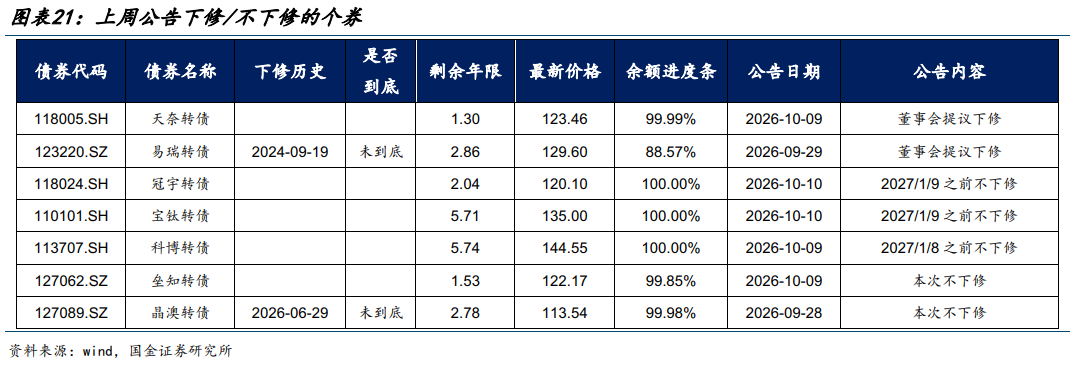
上周2只个券提议下修,为易瑞/天奈转债。5只转债公告不下修日期,为晶澳/垒知/科博/宝钛/冠宇转债。
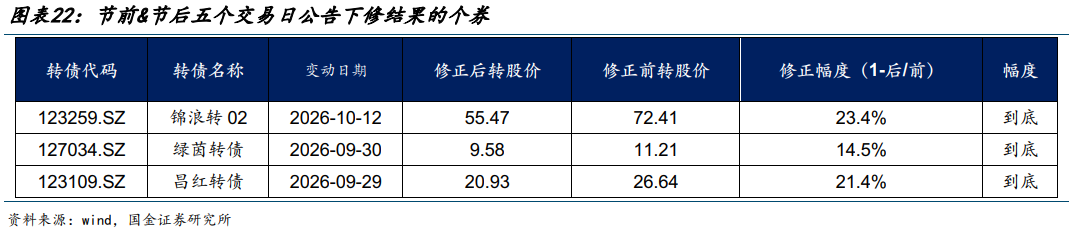
3只可转债公告下修结果,分别为锦浪转02、绿茵转债、昌红转债,均下修到底。
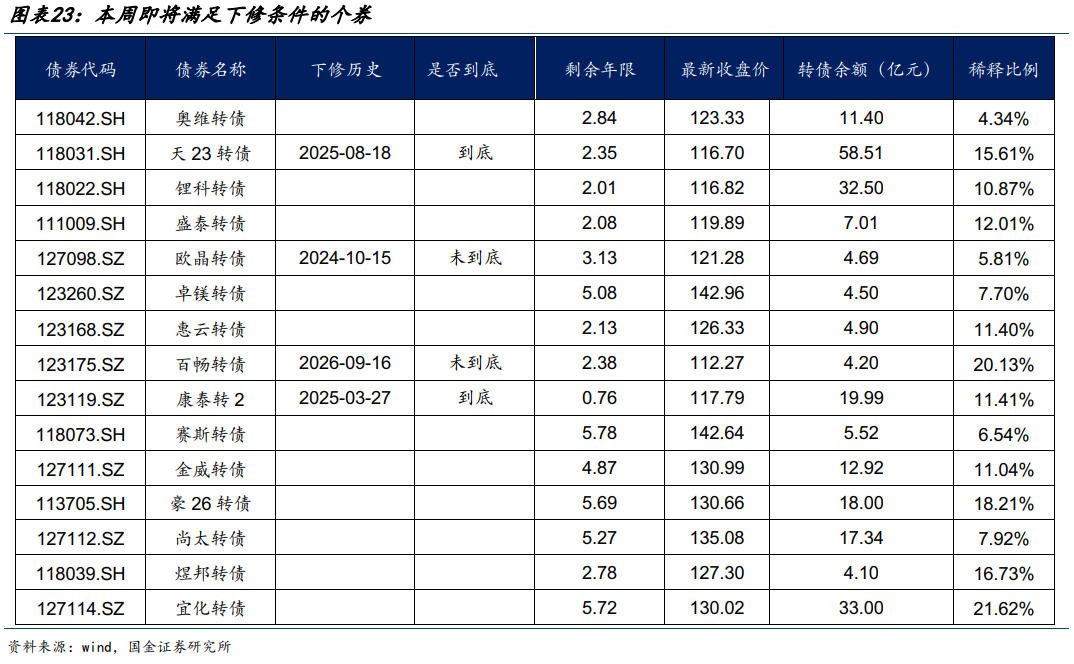
本周预计有15只个券将满足下修条件,分别为奥维转债、天23转债、锂科转债、盛泰转债、欧晶转债、卓镁转债、惠云转债、百畅转债、康泰转2、赛斯转债、金威转债、豪26转债、尚太转债、煜邦转债、宜化转债。
【附:一级市场跟踪】
节前三个交易日总共4只新券发行,分别为满坤转债、常青转债、莱特转债、隆新转债。
1家公司公告转债发行预案,为三友联众(6.6亿元);3家公司转债发行获股东大会通过,分别为恒工精密(8.1亿元)、百龙创园(7.48亿元)、汇创达(6.5亿元);4家公司转债发行获交易所受理,分别为福达股份(10亿元)、安宁股份(25亿元)、广合科技(36亿元)、东微半导(14.36亿元)。
【风险提示】
信用事件冲击。转债发行时仍然是债券的形式,当其落入偏债区间时,也会对其信用风险进行定价,因此发生外部信用事件冲击时也会对偏债部分转债造成冲击,另一方面也会影响转债整体估值。
再融资政策变动。转债17年以来的快速增长得益于再融资政策的放开,而如若再融资政策再次发生变化,会对转债造成不利影响。
权益调整。转债涨跌的最大驱动因子来自于正股,若股市继续调整,一方面会影响正股股价表现,另一方面影响转债市场信心进而影响估值。
+
报告信息
证券研究报告:《“老龄化”对转债影响几何?》
对外发布时间:2026年10月12日
报告发布机构:国金证券股份有限公司
证券分析师:尹睿哲
SAC执业编号:S1130525030009
邮箱:yinruizhe@gjzq.com.cn
证券分析师:李玲
SAC执业编号:S1130525030012
邮箱:liling3@gjzq.com.cn
精彩评论