点击查阅研报全文
核心观点
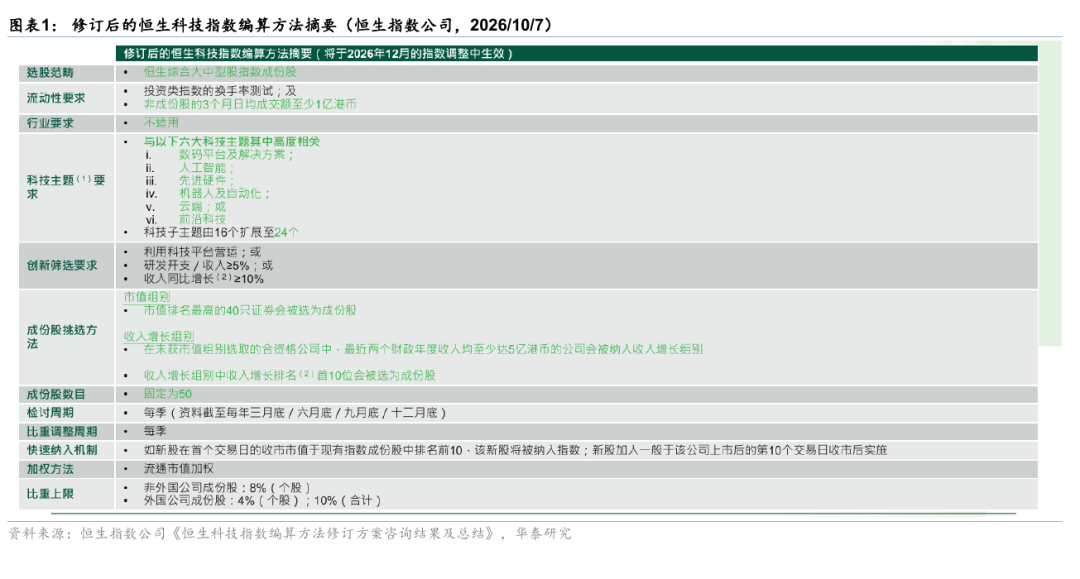
2026年10月7日,恒生指数公司发布《恒生科技指数编算方法修订方案咨询结果及总结》:本次咨询共收到49份市场回应,六项修订建议均获逾八成支持,其中五项按建议采纳,双组别选股机制“经调整后采纳”,在征询稿基础上增设两道入选门槛。修订后的编算方法将在截至2026年9月30日的季度检讨中实施,检讨结果定于11月20日公布,相应成份股变动于12月7日(星期一)起生效。我们在2026年8月12日发布的《恒生科技指数编算方法修订——征询稿要点与影响判断》中已对征询稿框架及首轮纳入名单进行预测,本文聚焦终稿相对征询稿的变化,并以三季度末检讨口径对纳入预测做全面更新。
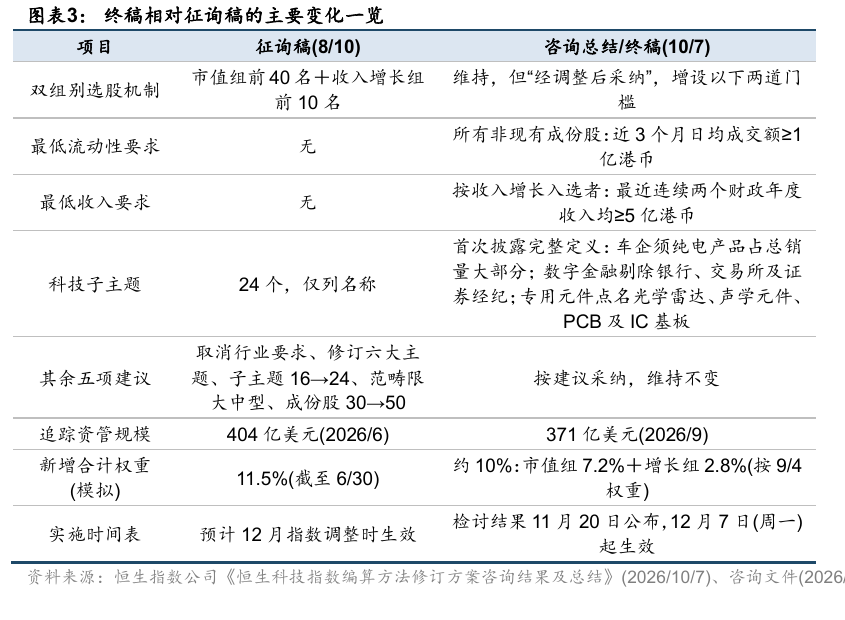
终稿相对征询稿的三项增量信息:两道入选门槛与子主题完整定义
与征询稿相比,主要调整在于回应咨询反馈中对增长组小市值个股流动性与收入波动的担忧:①最低流动性要求,所有非现有成份股须满足近3个月日均成交额不低于1亿港币;②最低收入要求,按收入增长排名入选的成份股须于最近连续两个财政年度均录得不少于5亿港币的年收入。
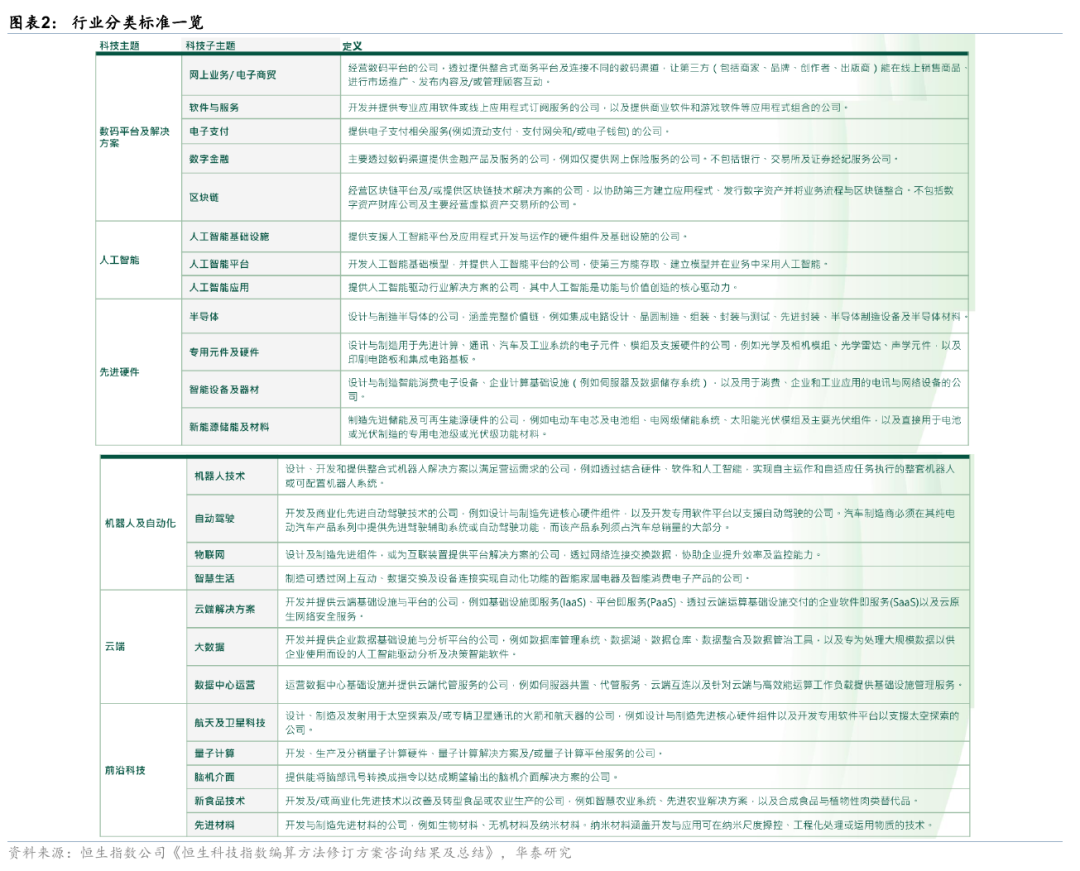
此外,终稿附录首次披露24个科技子主题的完整定义,其中自动驾驶子主题对汽车制造商设定“纯电动产品系列占总销量大部分”的量化条件,数字金融明确剔除银行、交易所及证券经纪服务公司,专用元件及硬件点名光学雷达、声学元件与PCB及集成电路基板,主题归类边界较征询稿大幅清晰化。其余要素均按建议采纳维持不变即取消行业要求、重构六大科技主题、子主题由16个扩至24个、选股范畴限于恒生综合大中型股指数成份股、成份股数目由30只增至50只。
个股纳入预测更新:市值组与增长组各新增10只
我们以2025/10/1至2026/9/30为测算窗口,按终稿规则进行纳入预测更新:
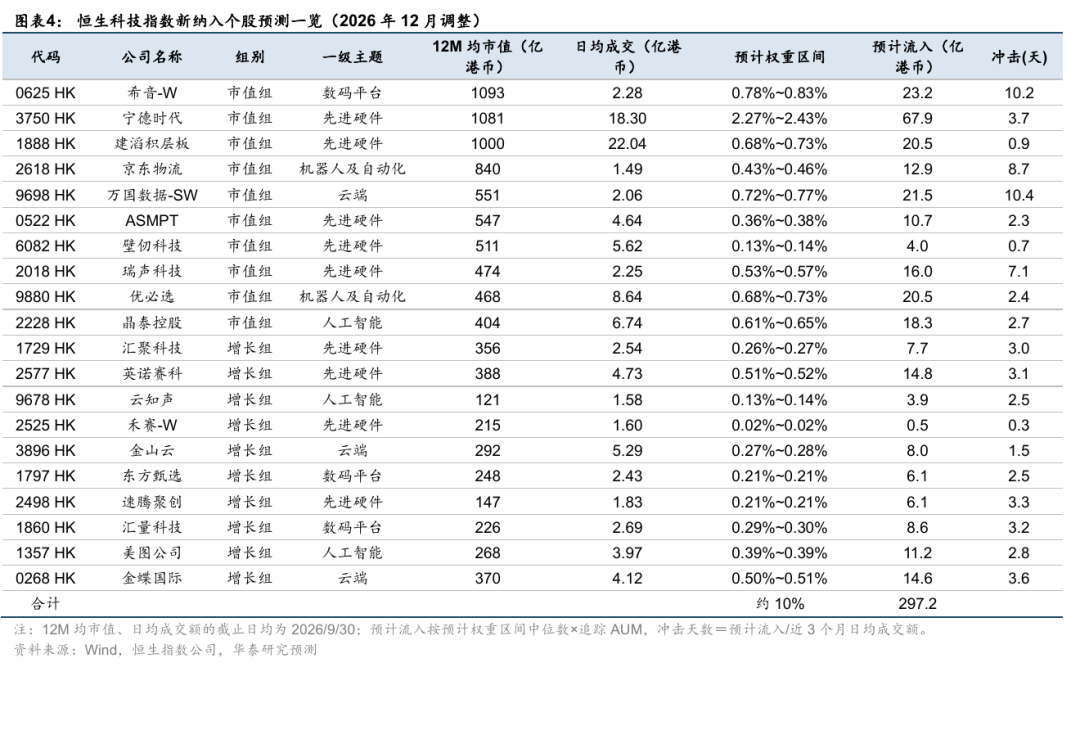
①市值组预计新增10只:希音-W、宁德时代、建滔积层板、京东物流、万国数据-SW、ASMPT、壁仞科技、瑞声科技、优必选、晶泰控股;
②增长组预计新增10只:汇聚科技、英诺赛科、云知声、禾赛-W、金山云、东方甄选、速腾聚创、汇量科技、美图公司、金蝶国际。
相对我们此前报告基于征询稿规则的预测名单,由于数据更新至三季度叠加规则有所调整,因此有较为明显的边际变化:
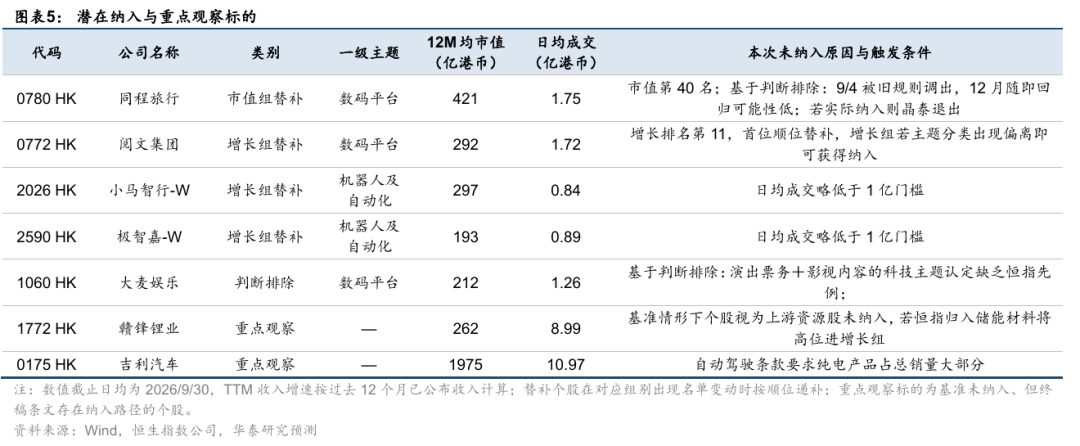
①新进8只,希音-W、汇聚科技、云知声、金山云、东方甄选、速腾聚创、汇量科技、美图公司,其中希音-W为9月新上市后首次进入测算范围并以市值组高位入选,其余7只为终稿门槛清退高增长小票后的增长组顺位递补;
②移出8只,小马智行-W、中环新能源、黑芝麻智能、微创机器人-B、滴普科技、文远知行-W、迈富时、天数智芯,其中小马智行-W、中环新能源受制于1亿港币日均成交门槛,黑芝麻智能、微创机器人-B、滴普、文远知行-W受制于两财年5亿港币收入门槛,迈富时已不在恒生综合大中型范畴,天数智芯已于9月季调按旧规则提前纳入为现有成份股;
③换组2只,晶泰控股由增长组预测改为以市值组末位入选,金蝶国际由市值组预测改为增长组第10名递补。
阅文集团、小马智行-W、极智嘉-W等个股位于纳入边缘,赣锋锂业、吉利汽车在终稿子主题条文下存在归类路径,列为重点观察标的。
影响测算:约10%权重重排,对应约289亿港币再平衡资金
恒生指数公司对恒科模拟调整显示,现有30只成份股约占修订后指数90%权重,新增20只合计约10%,较征询稿模拟的11.5%有所收敛。资金变动上,以371亿美元的恒科追踪规模计:①总量上,对应约289亿港币再平衡资金,其中市值组约208亿、增长组约81亿;②个股上,宁德时代为最大单一新增,预计权重2.27%至2.43%,对应流入66至70亿港币,日均成交偏低的万国数据-SW、希音-W、京东物流等流入冲击时间或较长。
风险提示:指数调整规则变动风险,模型误差与主观判断风险。
正文
核心图表一览
风险提示
指数调整文件变动风险:恒生指数公司对合资格证券的筛选标准、纳入规则及检讨方法保留随时修订的权利,最终名单须经指数顾问委员会审定。相关指数规则、编制方案及调整文件的变动,可能导致实际纳入结果与前期预测产生实质性偏差。本预测基于现行规则作出,不构成对指数公司行为的判断。
模型误差与主观判断风险:纳入预测基于可得数据,自由流通市值、换手率等口径或与恒生指数公司计算口径存在误差;科技主题归类涉及主观判断(包括平台类个股的主题认定、储能材料与自动驾驶子主题的条文适用等),可能使测算与实际纳入存在差异。
文章来源
研报《恒生科技指数编算方法修订落地——咨询总结要点与 12 月纳入预测》2026年10月8日
李雨婕,研究员 SAC No. S0570525050001 SFC No. BRG962
栾 迪,联系人 SAC No. S0570124120013
关注我们
华泰证券研究所国内站(研究Portal)
https://inst.htsc.com/research
访问权限:国内机构客户
华泰证券研究所海外站
https://intl.inst.htsc.com/research
访问权限:美国及中国香港金控机构客户
添加权限请联系您的华泰对口客户经理
免责声明
▲向上滑动阅览
本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。
本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。
本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。
在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。
本公众号版权仅为华泰证券所有,未经华泰证券书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。
精彩评论