智通财经APP获悉,对于长期跟踪离散度策略(dispersion strategies)的美股股票期权交易员而言,未来一周左右将是决定其年度盈亏的关键窗口。当大型半导体与人工智能(AI)企业的财报密集发布,叠加美联储议息会议与美国中期选举的双重宏观冲击,个股波动率能否从近期的低迷中显著回升,将直接决定这一拥挤交易的命运。
离散度策略的核心前提是:买入成分股波动率、同时卖出指数波动率,从个股与指数之间波动率价差中获利。当成分股走势高度分化、相关性下降时,指数内部的对冲效应会压低指数期权定价,而个股期权则因个体风险的独立定价而相对昂贵——这一价差即为交易的利润来源。然而,这一策略在近几个月遭遇了严峻挑战。
当前的市场环境尤为特殊。美联储议息会议、美国中期选举与科技巨头财报在同一窗口交汇,形成了一个罕见的多重事件叠加期。对于离散度交易员而言,这一窗口的意义在于:财报季通常会带来个股层面的剧烈波动,因为公司业绩与展望的影响力在短期内会超过利率、油价等宏观主题的主导作用,从而提升美股篮子内部的离散度。
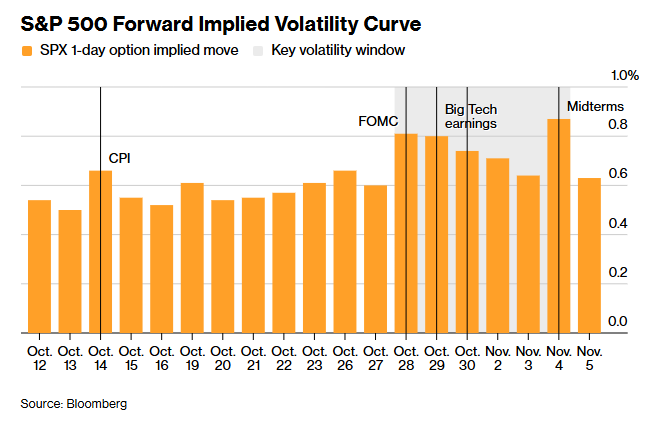
但今年的情况更为复杂——交易员们不仅需要财报本身提供足够的波动率,还需要这一波动率能够突破宏观事件可能引发的“同向联动”效应。
据Premialab汇总的行业数据显示,以科技股为重点的量化投资策略(QIS)离散度策略在此轮回撤中受创最为严重。Premialab首席执行官阿德里安·热利奥指出:“这表明近期的按市值计价压力主要集中于科技股权重较高的投资篮子,而非反映所有系统性离散度策略的普遍恶化。”
这对部分离散度策略交易者来说,本财报季形势格外棘手:个股波动率持续走低,导致持仓的盯市净值大幅回撤。他们正焦灼等待AI需求、半导体资本开支的最新数据,期待出现超预期消息,驱动个股大幅震荡。
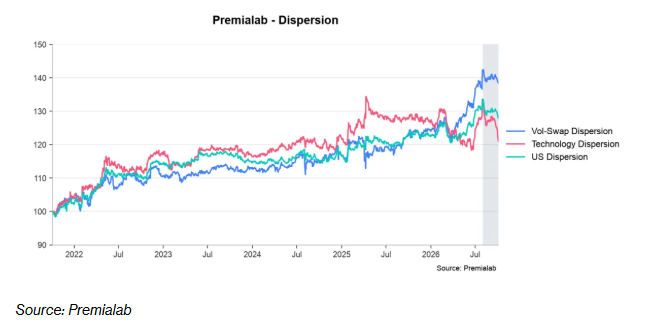
Adapt Investment Managers首席投资官亚历克西斯·莫布尔盖指出,“进入7月前,离散度交易势头强劲。不少基金的激励机制会鼓励加仓近期表现亮眼的策略。因此,在与Situational Awareness基金去杠杆相关的回撤引发7月回调之后,市场再度大举重建离散度头寸。而现在,这批持仓已经陷入浮亏”。
据了解,Situational Awareness基金由前OpenAI研究员利奥波德·阿申布伦纳创立,管理规模超过300亿美元,2026年上半年曾录得439%的回报,随后因对AI相关股票的集中杠杆押注逆转,7月损失约67%,被迫快速平仓,其投资组合中的闪迪(SNDK.US)和美光科技(MU.US)等持仓遭遇暴跌。城堡投资(Citadel)此后接手了该基金的大部分风险敞口,据其创始人肯·格里芬透露,已消化了超过80%的相关风险。
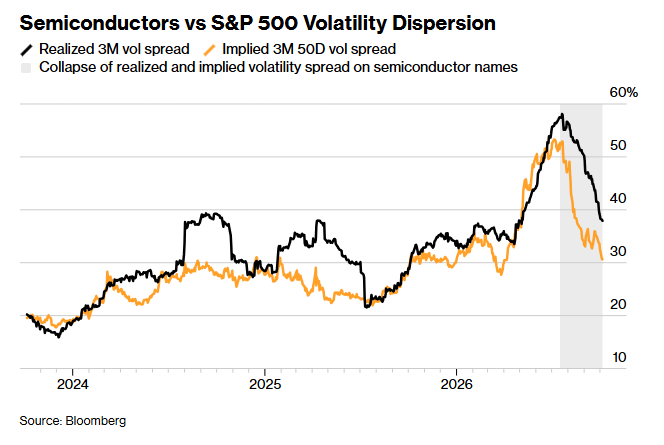
更令交易员担忧的是波动率结构的深层变化。半导体企业的隐含波动率相对于标普500指数的溢价近期持续收窄,而实际波动率也出现了同步下降。与此同时,相关性指标却保持低迷——这与此前主要宏观事件引发的回撤中相关性急剧飙升的模式截然不同。
这一点尤其值得对冲基金内部风控团队警惕。此前美伊冲突升级引发的离散度策略回撤,主要诱因是隐含相关性飙升,而该策略的实际收益端尚能扛住压力,这也让风控有充分理由允许持仓继续持有,不必强制平仓。
莫布尔盖进一步指出:“此前市场那种坚定不移的信心已经消退。投资者曾不计成本买入看涨期权,甚至愿意付出100点波动率的高价,押注这些科技股中期能够翻倍、甚至涨至三倍。如今这种心态不复存在。随之而来的是,隐含波动率与实际波动率价差双双收窄,传统离散度策略因此承压。”
这表明,在当前市场环境下,继续维持该头寸的合理性正在下降,同时也意味着,本财报季半导体与存储股能否释放足够的财报驱动波动,变得空前关键。
尽管策略表现承压,期权市场传递的信号却并非全然悲观。瑞银集团衍生品策略师基兰·戴蒙德指出,当前期权市场定价反映了自新冠疫情以来最大的财报单日反应预期,其中科技股一如既往地承载了最大的波动预期。这一预期在一定程度上支撑了对冲基金继续持仓的理由——即便经历了年初至今的显著回撤。
部分交易者甚至认为,股票波动率回落反而创造了更好的建仓机会。
法国兴业银行资金流策略与解决方案主管埃尔韦·吉永表示,在波动率离散组合中重仓科技股、目前遭遇回撤的投资者,大概率会选择持有度过财报季,观察策略表现后再调整敞口。吉永还指出,市场参与者仍在积极寻找离散度领域的机会,例如通过“钯金结构”来交易AI赢家与输家之间的分化。
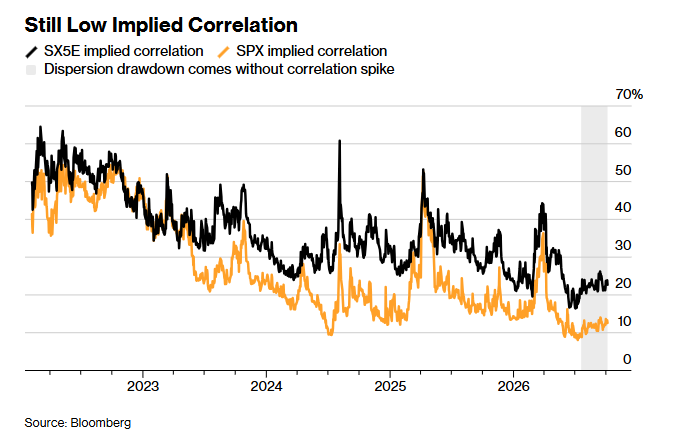
但倘若出现重大宏观冲击——例如美伊冲突扩大、债市或外汇市场剧烈动荡,导致股票同步涨跌,离散度组合的表现会进一步恶化。届时,反向离散度交易(卖出个股波动率、买入指数波动率)的风险收益比,会变得极具吸引力。
布局Cboe波动率指数(VIX)策略的交易员,也将密切跟踪离散度交易的走向:一旦出现集中强制平仓,VIX指数大概率会大幅异动。近期已有投资者通过11月VIX看涨价差期权,对冲美国中期选举风险。
野村证券跨资产策略师查理·麦克埃利戈特警告称,多重因素正在汇聚:VIX指数的季节性倾向、即将到来的中期选举、供给过剩动态带来的利率风险、美联储的鹰派冲动以及中东敌对行动的升级,均可能推动投资者寻求更多对冲,以应对这一“负面风险三位一体”的影响。
与此同时,离散度策略的拥挤程度也已成为市场关注的焦点。Ambrus Group联合首席投资官克里斯·西迪亚尔表示:“这笔交易该洗牌了。离散度交易已经流行了四到五年,是完全相同的交易。”
莫布尔盖特表示:“个股波动率下滑是第一只靴子落地。如果第二只靴子落下 —— 指数波动率抬升,比如标普500单日大跌3%,届时我们就会看到大规模平仓潮。”
精彩评论