AI交易又被狠狠晃了一下。
10月9日,日本科技股开盘继续承压。日经225指数盘中跌幅超过1%,软银一度跌超7%,铠侠盘中跌逾5%。韩国股市因韩文日休市。
隔夜美股已经先跌了一轮。半导体板块下跌3.4%,英伟达跌近3%,甲骨文跌约5.5%,博通跌超4%,AMD、英特尔等AI相关公司也明显下挫。
导火索指向OpenAI。
据新浪财经消息,OpenAI向投资者披露,截至9月底,其年化收入约为500亿美元,低于此前市场广泛流传的约700亿美元。
一个接近200亿美元的差额,迅速把市场最敏感的问题重新摆上桌面:
AI收入增长到底能不能追上越来越庞大的估值、融资和资本开支?如果预期开始松动,产业链上谁最先受影响?
这一次,可以把Wind Alice“行业研究专家”和“个股研究专家”放到一起看:前者拆产业链传导,后者继续追到软银、英伟达、甲骨文、CoreWeave、铠侠等具体公司。
(Alice打开工具市场->专家->选择使用 行业研究专家 以及 个股研究专家 alice.wind.com.cn)
这近200亿美元,并不是突然“消失”了
先要把一个容易误读的地方说清楚。
500亿美元与此前约700亿美元的差距,主要涉及统计口径。后一个数字包含OpenAI合作伙伴创造的部分总收入,用于与Anthropic等竞争对手进行更直接的比较。
所以,这并不意味着OpenAI突然少了近200亿美元收入。
而且OpenAI向投资者披露的数据中,第三季度整体营收运行率增长仍达到77%,企业业务营收运行率增长107%。
真正让市场紧张的,是投资者突然发现:同一套AI增长故事,用不同收入口径衡量,结果可能差得很远。
当AI资产已经被赋予极高估值,同时又需要持续投入巨额资金建设芯片、云和数据中心时,市场对这种“预期差”的容忍度自然会下降。
行业研究专家:如果资本开支松动,谁最敏感?
把问题交给Wind Alice“行业研究专家”:
如果OpenAI未来收入增长跟不上资本开支扩张,GPU、数据中心、云计算和服务器哪个环节最先受到影响?
Wind Alice给出的压力测试排序是:
GPU → 数据中心 → 云计算 → 服务器
逻辑并不复杂。GPU处在算力采购最前端,如果AI公司真正下修资本开支,新增芯片订单和交付节奏最容易先被市场重新评估;数据中心建设周期更长,存量合同能形成一定缓冲,但新增项目和签约可能随后受到影响。
云厂商还有传统云、广告、电商等业务缓冲,服务器则更多承接来自上游云厂商和算力公司的二阶需求,传导相对靠后。
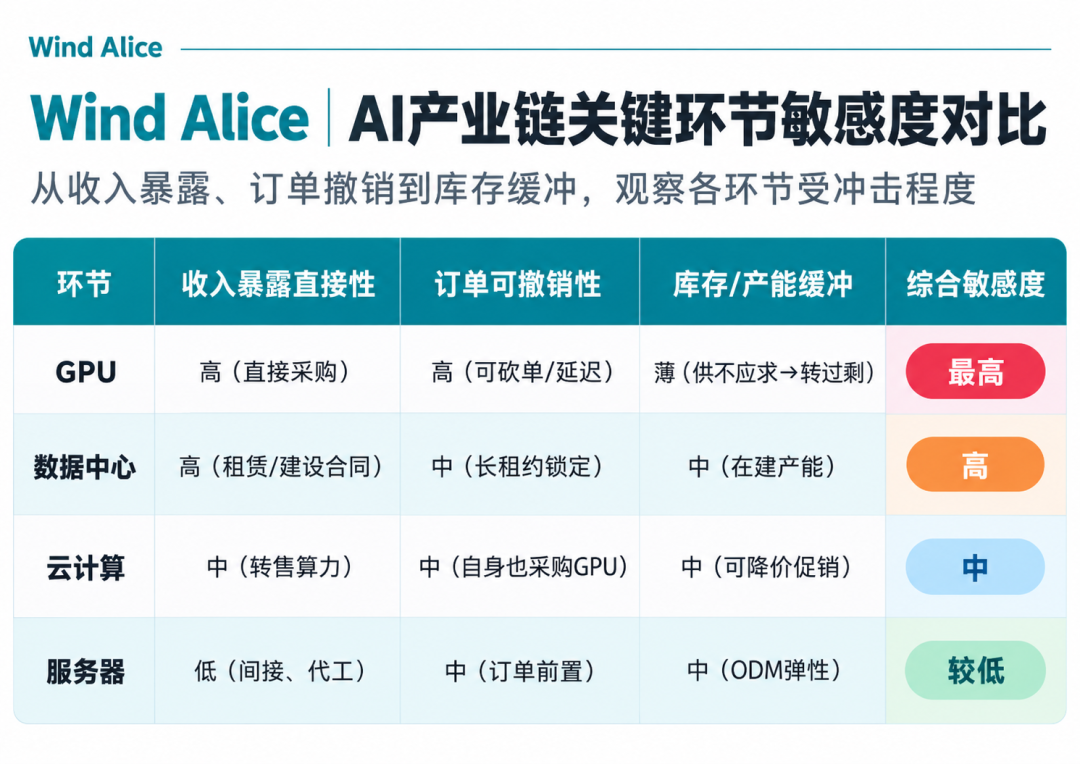
(Alice打开工具市场->专家->选择使用 行业研究专家 alice.wind.com.cn)
但这里有一个重要前提:OpenAI的增长真的持续放缓,并且最终传导到资本开支。
眼下的500亿美元数据还不足以证明这一点。现在看到的首先是收入口径调整,以及投资者开始重新审视AI投入与商业化之间的匹配程度。
个股研究专家:同样下跌,风险其实不一样
再把镜头推到具体公司,差别就更明显。
软银:本轮软银股价大跌,并非来自财报资产账面价值的实质性减值,而是二级市场提前定价OpenAI远期估值下修带来的公允价值重估预期,属于预期端的提前反应,而非基本面即时兑现。软银刚刚完成对OpenAI总计300亿美元的投资,因此OpenAI未来融资和估值一旦发生变化,会影响市场对软银AI资产价值的判断。10月9日,软银股价盘中一度跌超7%。
甲骨文、CoreWeave:相较芯片企业的预期端波动,这类算力基础设施标的风险更贴近真实经营现金流。其核心资产价值依托于头部AI厂商的长期云计算、算力租赁大单,市场核心担忧并非产业增速预期,而是远期订单履约效率、算力实际利用率、现金流兑现能力。
若AI企业商业化增速不及预期,将直接导致算力采购需求疲软、存量合同落地放缓,最终影响企业营收与利润兑现,风险直接作用于基本面。
英伟达、博通、AMD:行业Beta型·资本开支预期下调风险。此类企业核心风险并非当期业绩恶化,而是市场对全球头部AI企业远期资本开支增速假设的下修。AI芯片属于算力基础设施核心耗材,行业估值高度绑定AI产业扩产、算力采购的长期增长预期。
本次OpenAI收入口径修正引发的产业预期重构,直接导致市场下调远期GPU采购、芯片订单的增长预判,进而触发赛道估值压缩,属于典型的行业系统性Beta风险,并非公司个体经营风险。
铠侠:二阶传导·周期叠加需求预期风险。铠侠的下跌属于产业链末端的二阶、间接风险,存在明显的传导滞后性。其核心业绩锚点是全球数据中心存储需求,而AI产业扩张是驱动存储需求上行的增量逻辑之一。
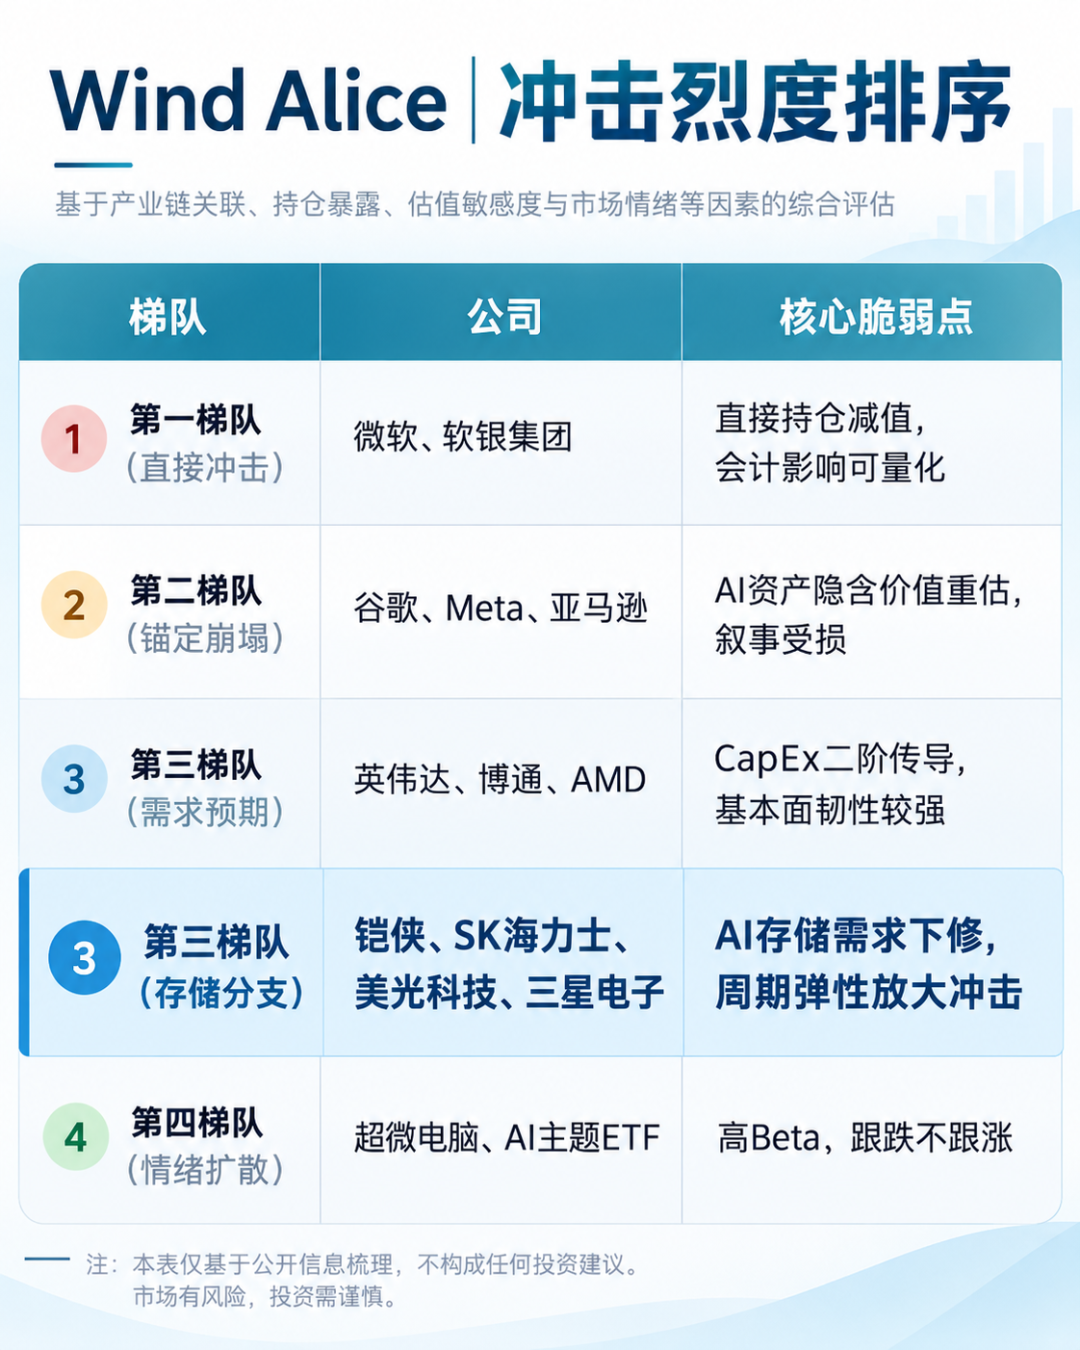
(Alice打开工具市场->专家->选择使用 个股研究专家 alice.wind.com.cn)
所以,同样一轮AI股下跌,背后的风险来源其实完全不同:有人暴露在OpenAI估值上,有人暴露在合同执行上,有人暴露在芯片订单上,还有人只是处在更远端的产业链预期里。
真正该盯的,不是500亿美元这个数字本身
接下来判断这轮调整到底只是一次情绪波动,还是AI交易真的开始松动,可以继续看几条线。
先看OpenAI自身。收入和企业业务增长还能不能保持高位,新一轮融资的价格和规模有没有变化。
再看资本开支。头部AI公司以及云厂商有没有真正下调GPU采购、数据中心建设和算力投入。
最后看上市公司的订单。英伟达数据中心业务指引、AI云算力利用率、数据中心新签约,以及NAND等存储价格,都会比单一估值数字更能验证产业景气。
这也是Wind Alice“行业研究专家”和“个股研究专家”组合起来的价值:
行业研究专家:从一个OpenAI数据出发,向下拆到GPU、云、数据中心、服务器和存储,判断风险会沿哪条产业链传导。
个股研究专家:再把产业变化落到软银、甲骨文、英伟达、CoreWeave、铠侠等公司,区分哪些是直接暴露,哪些只是二阶影响。
一个看产业链怎么变,一个看每家公司到底暴露在哪里。
https://alice.wind.com.cn
本文仅用于产品功能及AI案例展示,不构成任何投资建议。
点击下图扫码选择产品使用

精彩评论