(来源:储能产业网)
近日,2026年10月电网企业代理购电价格已公布(文末附2026年10月全国各省份代理购电价原表)。
现储能产业网对全国各省市一般工商业1-10(20)kV单一制电价、两部制电价(不含1.5倍)进行汇总对比。
一般工商业1-10(20)kV单一制电价:
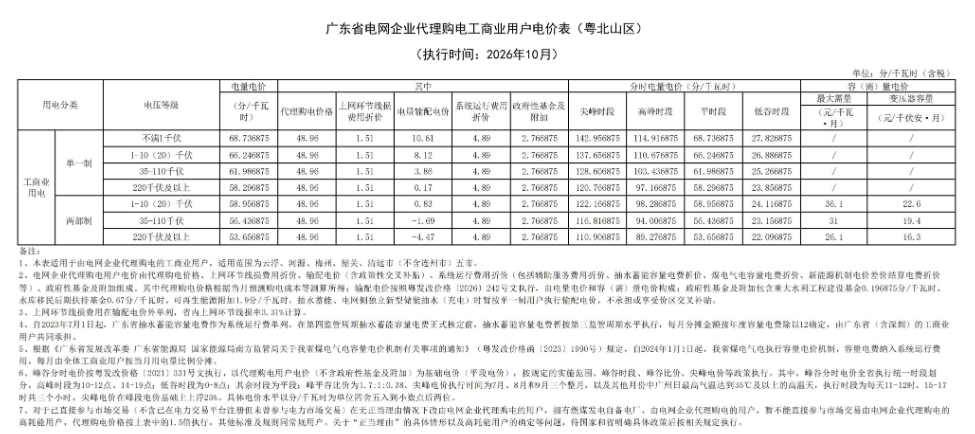
从最大峰谷价差维度看,10月全国平均价差约0.57元 /kWh。第一梯队为广东四大片区,全部突破 1.1元 /kWh,是全国储能套利空间最高的区域。
其中广东-珠三角六市以 1.3056元 /kWh位居全国第一,尖峰电价达到 1.6175 元 /kWh;惠州、东西两翼、粤北紧随其后。
山东以0.8777 元 /kWh排全国第五。高价差来源于较高的尖峰电价叠加极低的低谷电价。此类“高峰高价、低谷低价” 的电价结构地区,为储能创造可观的收益基础。
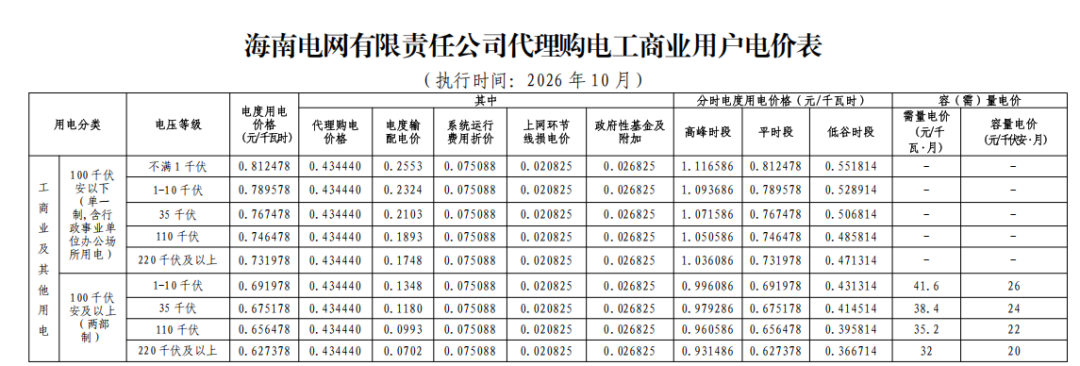
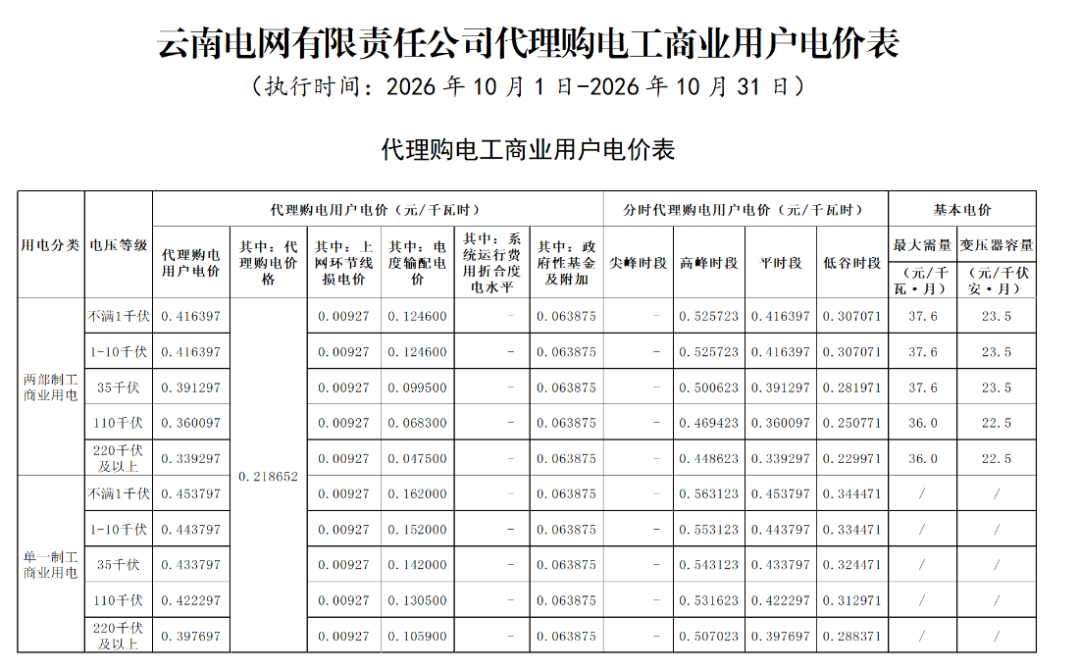
第二梯队价差区间0.6-0.8元/kWh,包含重庆、天津、浙江、冀北、河南、河北南、安徽、湖南等区域;第三梯队价差0.40.6元/kWh,代表地区有北京、四川、海南、江西、江苏、湖北、陕西、福建;而宁夏、甘肃、内蒙古东、云南、辽宁、新疆等地峰谷价差普遍低于0.3元 /kWh。
在时段电价设置上,部分省份增设尖峰、深谷电价进一步拉大价差。广东、山东、河北南、冀北、湖北设置尖峰电价;山东、浙江、河北南、冀北、江西、山西开通深谷电价。较9月相比,浙江、山西为新加入执行深谷电价的省份,大部分省份无尖峰电价,仅执行高峰-平-谷三段式电价。
两部制电价(不含1.5倍):
十月全国两部制电价平均价差约0.56元/kWh,整体平均水平与单一制接近,但区域内部电价结构差异明显。
两部制各时段电价整体低于单一制。高峰、平段、低谷平均电价普遍较单一制低0.06-0.09元/kWh。
头部区域依旧以广东四大片区领跑,广东-珠三角六市最大峰谷价差1.1783元 /kWh,为全国最高。上海依托0.1731元/kWh 的深谷电价,最大峰谷价差达到 0.8068 元 /kWh。
山东、浙江、冀北、河北南同样维持较高价差;而西北多数省份如宁夏、甘肃、内蒙古东、新疆,峰谷价差依旧处于低位。
对于储能从业者来说,广东依旧是储能投资的优质市场。无论单一制还是两部制,广东四大片区峰谷价差遥遥领先,尖峰+低谷的电价结构,保障用户侧储能具备较强经济性。珠三角、惠州、东西两翼、粤北均具备开发价值。
但单纯依靠峰谷套利模式盈利能力偏弱,储能项目需要结合需量管理、需求响应、新能源配储等多重收益来源才能具备可行性。
各地单一制/两部制下1-10kV峰谷价差详情:


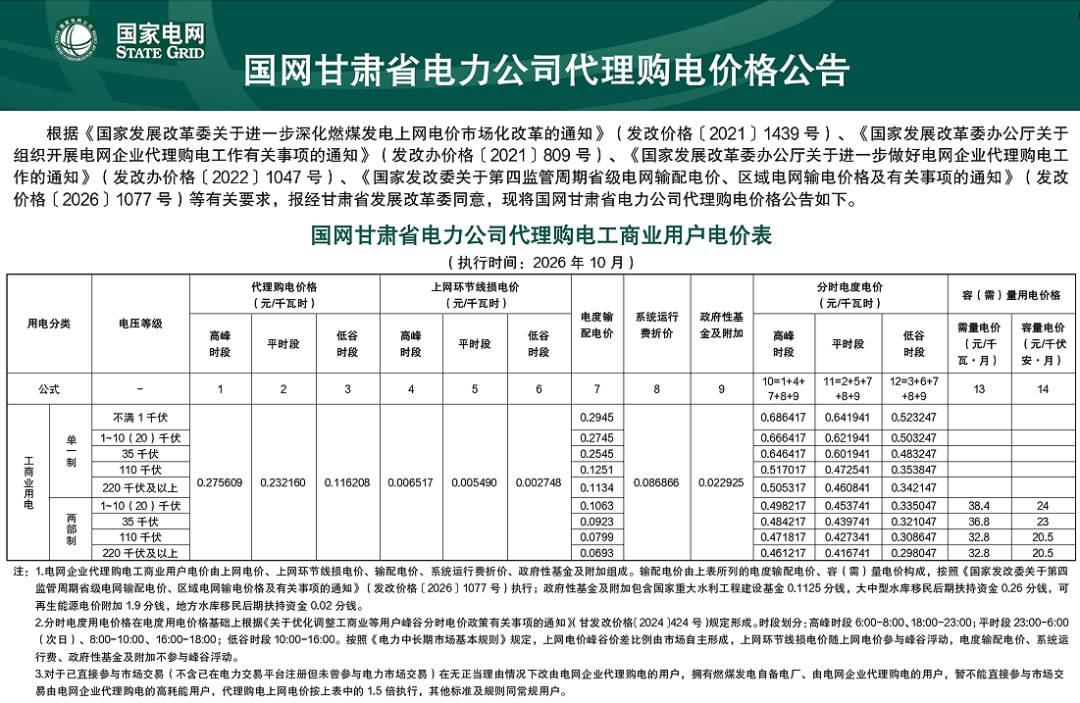
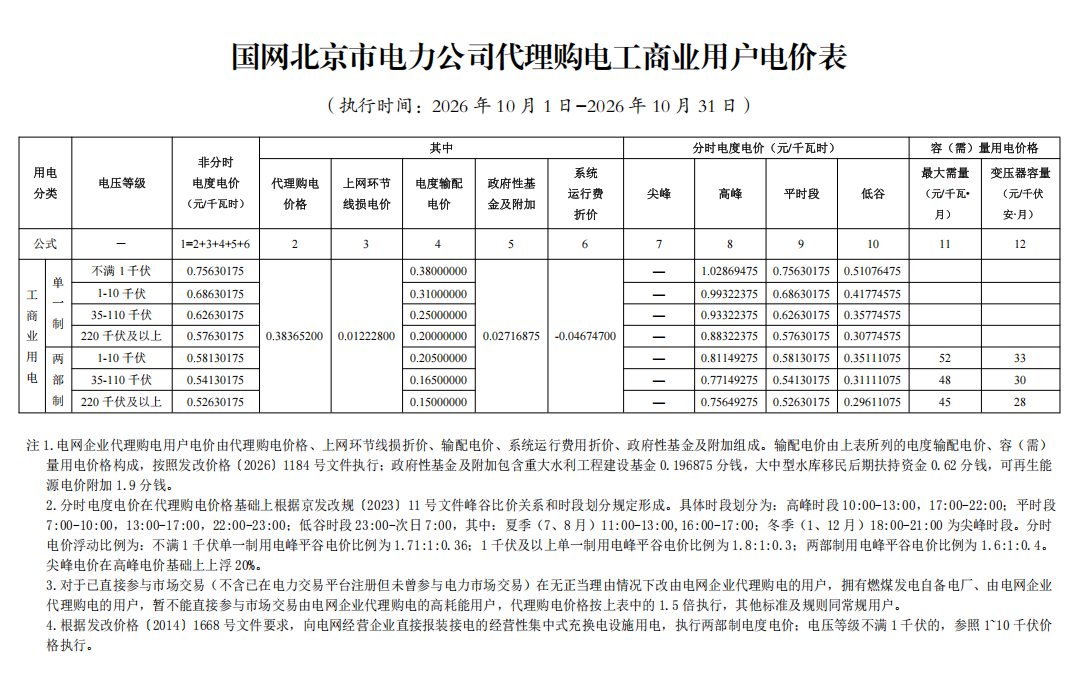
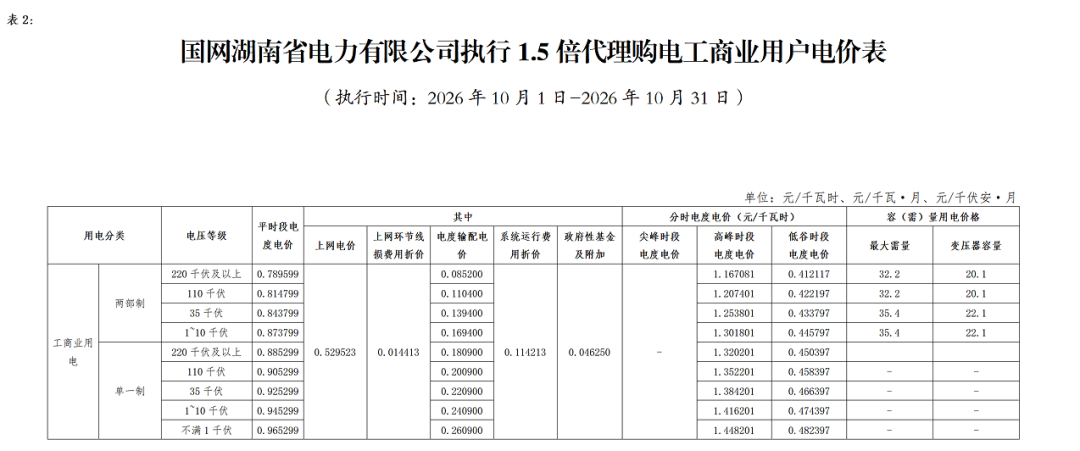
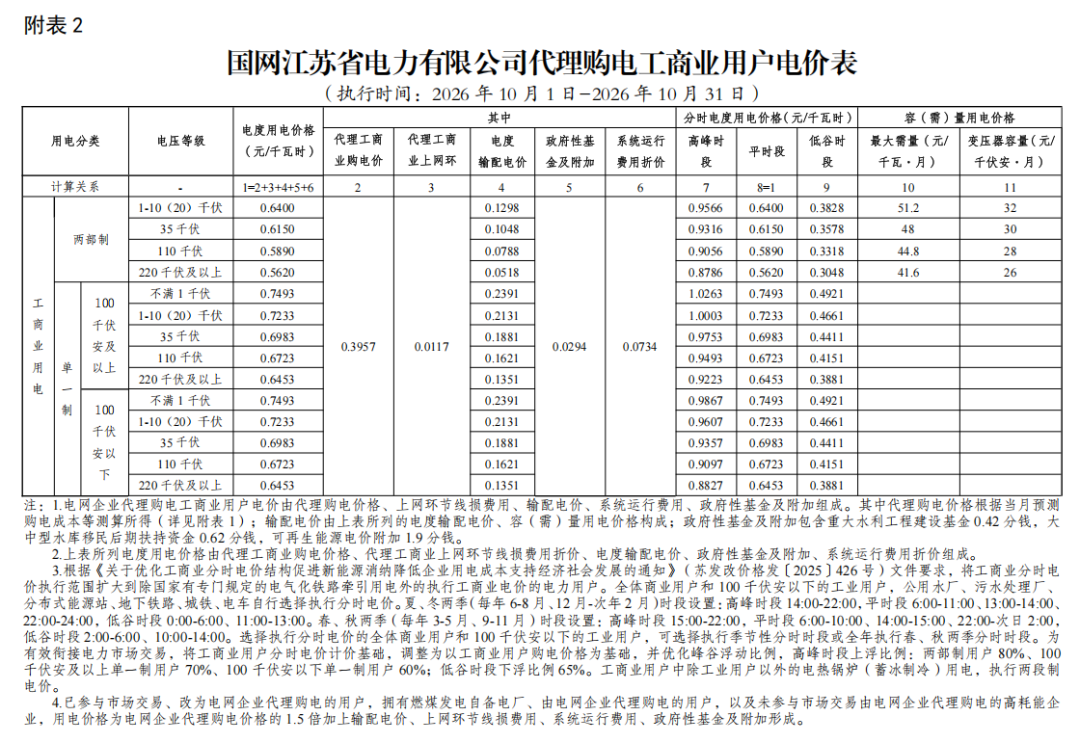
以下为2026年10月全国各省份代理购电价原公告,按照顺序依次为:
1.甘肃、2.安徽、3.北京、4.重庆、5.福建、6.湖南、7.江苏、8.河北南、9.冀北、10.湖北、11.江西、12.黑龙江、13.吉林、14.辽宁、15.河南、16.蒙古东、17.内蒙古西、18.陕西、19.上海、20.四川、21.山东、22.宁夏、23.青海、24.山西、25.浙江、26.天津、27.新疆、28.广东、29.广西、30.贵州、31.海南、32.云南。
1.甘肃
2.安徽

3.北京
4.重庆

5.福建

6.湖南
7.江苏
8.河北南

9.冀北

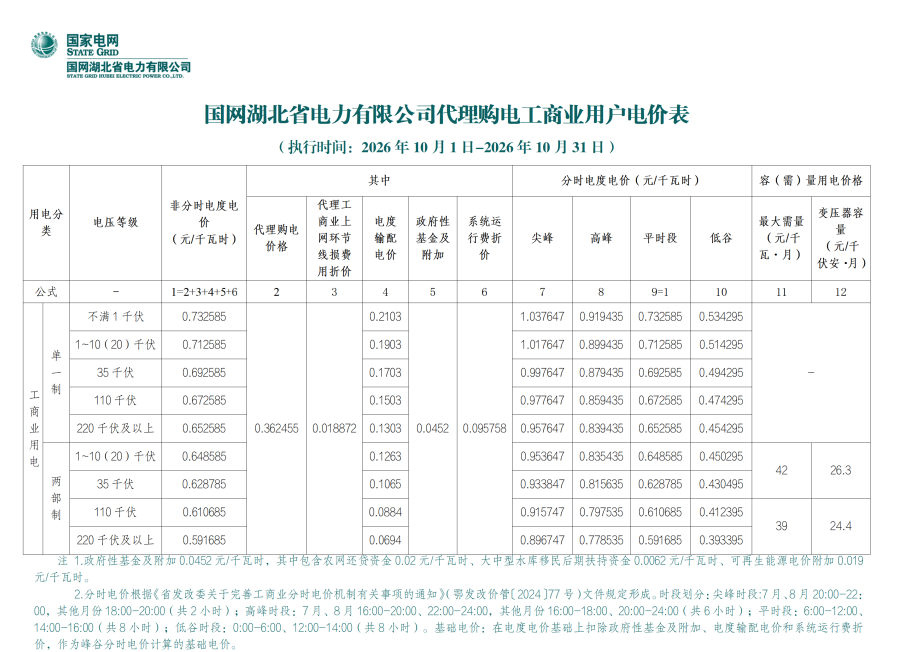
10.湖北
11.江西

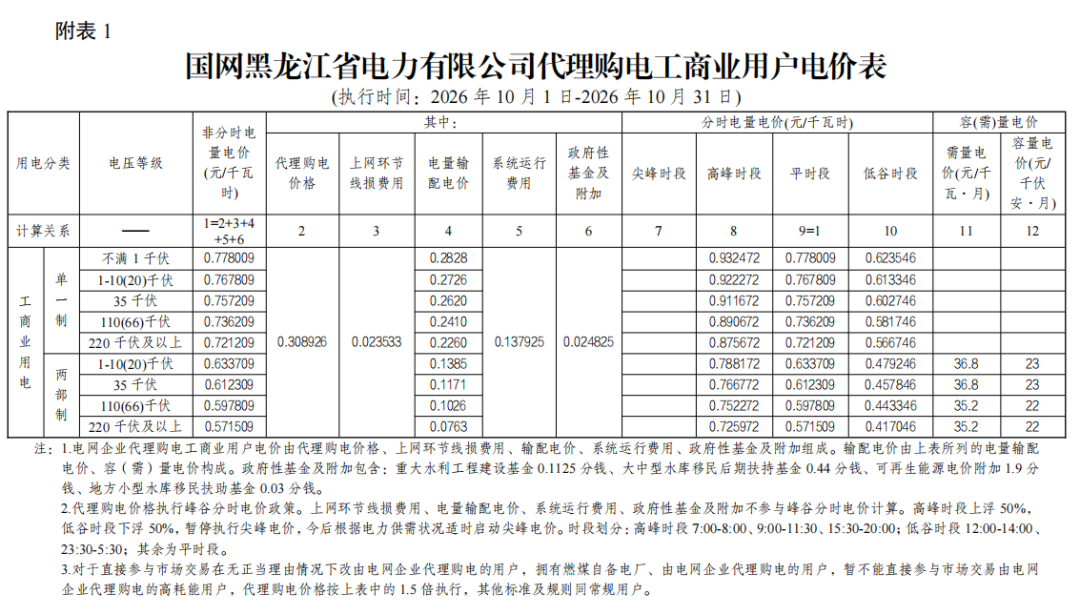
12.黑龙江
13.吉林

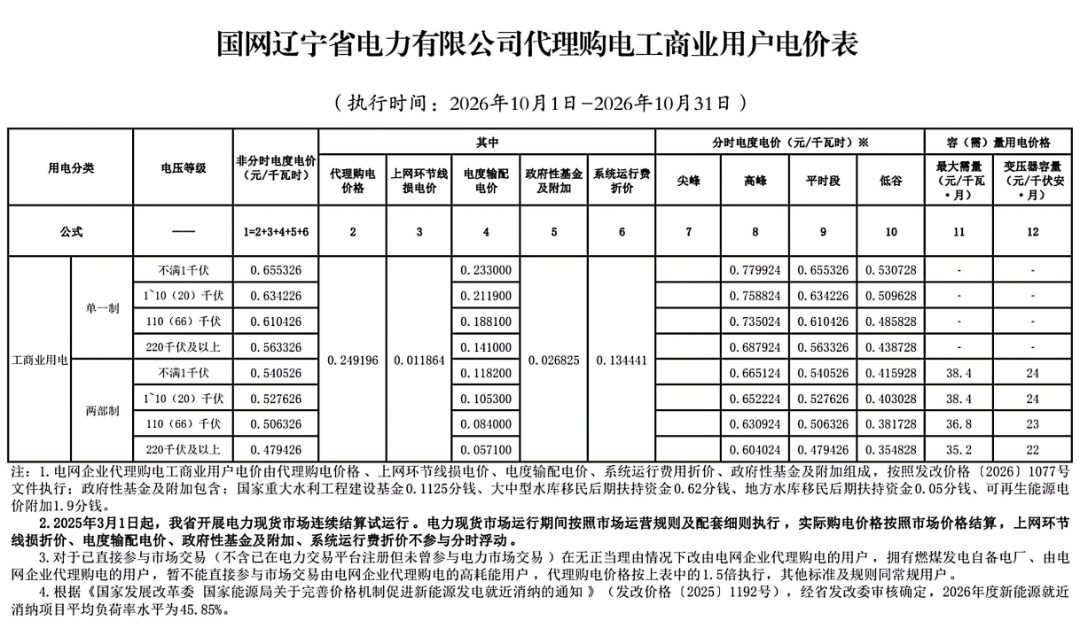
14.辽宁
15.河南

16.蒙古东

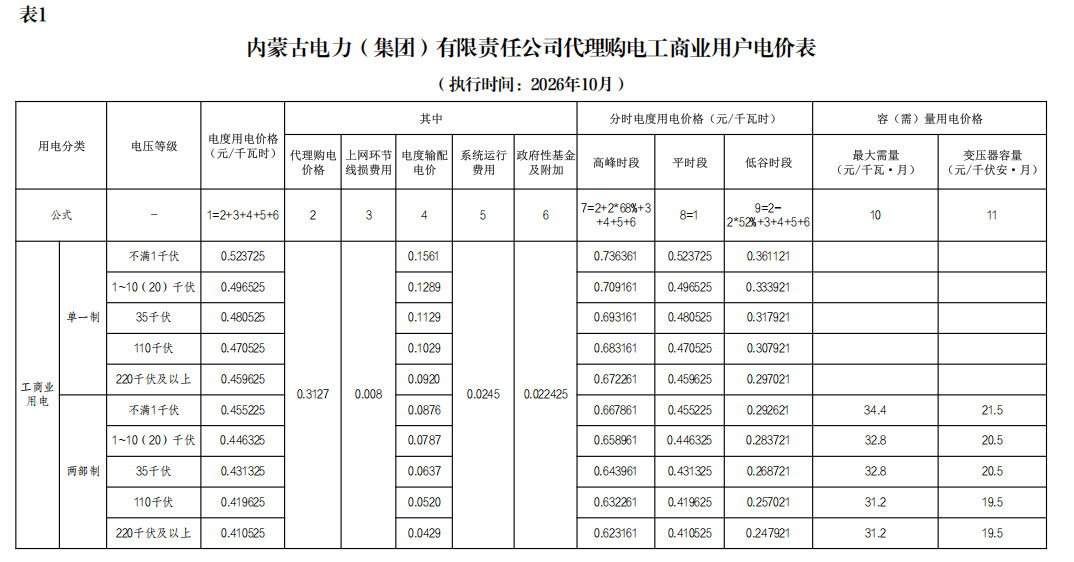
17.内蒙古西
18.陕西

19.上海

20.四川

21.山东

22.宁夏

23.青海

24.山西

25.浙江

26.天津

27.新疆

28.广东


29.广西

30.贵州

31.海南
32.云南
精彩评论