10月9日,在纳斯达克综合指数创历史新高点位,以及华尔街分析师们对于即将到来的美股财报季AI驱动盈利大幅扩张预期持续升温之际,周四油价上涨以及OpenAI收入不及此前披露的700亿美元报道引发市场围绕AI应用增长兑现的担忧情绪,导致有着“全球AI算力与半导体板块交易风向标”称号的费城半导体指数大幅下跌3.39%。周五油价显著回落、关于OpenAI年底年化收入有望强劲增长的报道缓和疑虑,则推动英伟达、台积电、博通、应用材料、科磊等等一众AI算力产业链领军者们股价在周五美股盘初上演急跌后的反弹。
就在全球半导体板块近日回调之际,华尔街金融巨头伯恩斯坦的股票分析师团队在最新发布的这份名为《亚洲半导体与全球存储:2026年第三季度业绩前瞻——AI主题仍值得做多吗?》研究报告中,给出美股财报季期间全球半导体板块尤其是全球存储芯片“仍然值得投资者们坚定做多”的看涨式回答。
伯恩斯坦分析师团队表示,10年期以及30年期美债收益率激增导致的全球信用融资成本攀升,以及AI安全与大模型更新迭代进程相关的重大环境约束可能拖慢AI算力基建相关半导体股票投资,但前期调整已反映大部分风险,迫切需要加速推进AI算力基建进程的AI大客户们在成本上升后仍维持强劲需求,成本传导对非AI需求的压力可能更大。
算力产业经营端,台积电公布的第三季度初步营收约1.494万亿新台币、同比大幅增长51%;三星初步营业利润107.4万亿韩元、同比增长782.5%,显示晶圆与存储需求正兑现为业绩。因此,伯恩斯坦研究报告的投资主线覆盖台积电的产能大幅扩张与AI热潮背景之下的芯片代工无可置疑强劲定价权、存储板块与广泛AI算力相关半导体领军者们的强劲盈利增长趋于长期持续性、台积电产能向CPU倾斜与联发科主导的谷歌ASIC放量进程,以及成熟制程半导体公司与聚焦边缘AI、消费电子产能半导体公司的估值分化。
OpenAI正洽谈以约1.4万亿美元投前估值融资;Anthropic潜在IPO投资者给出的估值判断达到1.8万亿—2万亿美元,并存在匹敌或超过SpaceX发行规模的预期,这些仍属于融资谈判与硅谷风投推进的IPO上市预期。
相比AI应用估值叙事,AI算力供给链已有更具体的强劲需求依据:媒体披露Anthropic未来约十年5180亿美元的基础设施安排,其中约80%具有不可取消或按约定支付的性质,Anthropic 2025年营收增至上年的约12倍、接近46亿美元,经营亏损超过80亿美元,算力与基础设施支出达到73.3亿美元,约为2024年的三倍,占126.5亿美元总经营费用的约58%;英伟达最新季度数据中心收入890亿美元、同比增长117%;韩国9月半导体出口603亿美元、同比增长262.8%,官方同时指出存储出口数量与合同价格上升。
从天量级AI推理工作负载角度看,Muse的持续后台执行,以及Astra在复杂计算机任务上的能力提升,扩大了AI可承接的工作范围;多步骤任务、工具调用和并行智能体又可能增加每位用户对应的模型调用与上下文处理。Anthropic曾在其研究系统中观察到,多智能体任务的Token使用量约为普通聊天的15倍。由此能够推演出的是,Muse这类前沿AI智能体全面渗透之下,AI算力需求会沿GPU计算、HBM与DRAM容量带宽、KV缓存及SSD存储、高性能CPU工具执行和基于光互连芯片的高速数据传输系统扩散;总资源需求最终取决于任务量增长与单位任务效率改善的共同作用。
从“杀估值”到“盈利接棒”?华尔街看见新一轮半导体板块主升浪动力
当前席卷全球股票市场的AI超级牛市似乎正在寻找“盈利接棒窗口”——即当10年美债收益率屡创二十多年来新高主导的估值压缩导致DCF分母端扩张之际,只要每股盈利持续增长,股票市场便不必依赖市盈率重新升至高位才能上涨;若利率/美债收益率压力随后缓解,估值稳定又可能增加收益空间。对于所谓盈利接棒窗口”,全球股票市场的半导体板块似乎符合一切核心要素。
另一华尔街金融巨头摩根大通表示,该机构策略师团队所看好的,是仓位拥挤缓解、估值回落与盈利韧性共同形成的重新布局机会,尤其偏好半导体。按该机构最新发布的研报来看,自6月以来,半导体未来12个月每股盈利预测上调约30%至40%,全球软件板块盈利预期则缺乏相应改善;该机构最新引用的超大规模云计算厂商们资本开支前景预测为:2026年约9,500亿美元、2027年大约1.4万亿美元、2030年至少约3万亿美元,并且预计2027年AI相关创收增长步伐将呈现井喷式扩张轨迹。
近日风靡全球的Meta Muse AI智能体与“比肩AGI”的OpenAI Astra大模型/AI智能体带来的最核心变化,可谓是一次用户指令可以触发持续、多阶段的计算工作。一个研究、编程或办公任务,可能依次包含规划、检索、读取文档、调用工具、执行代码、检查结果和修正错误,其中多个步骤需要重新调用模型,复杂任务还可能采用并行探索与验证,而这类近乎无止境且愈发复杂的AI工作负载会把增长机会加速传导至GPU之外的完整聚焦AI推理负载的算力系统。
从AI推理系统架构角度看,Meta Muse主导的更复杂的AI任务往往包含更长上下文、多轮模型调用、工具执行与结果校验:预填充(Prefill)需要处理输入,解码(Decode)持续生成输出,键值缓存(KV Cache)则随上下文和并发规模扩大而占用更多内存,计算吞吐量、内存带宽与容量需要协同提升。因此,随着Meta Muse等前沿智能体进一步引爆AI算力需求,对于AI算力产业核心推论在于,GPU、TPU承接模型计算,高性能数据中心CPU承接工具执行与任务编排,HBM、服务器DRAM、存储和高性能网络基础设施、数据中心光互连器件共同支撑数据高效率运输与状态管理;最终需要由一整套完整且未来规模愈发庞大的AI算力服务器集群交付可持续运行的服务。
强劲AI需求撑起财报季半导体看涨期待:台积电扩产与晶圆代工提价,存储继续打开估值上修空间
台积电等一众亚洲芯片制造与代工厂商们的强劲盈利支撑来自产能紧缺、产品升级与涨价叠加。伯恩斯坦预计2026年营收增长41%,第四季度环比增长约10%或更高,预测仍有上修空间;2027年先进制程提价高个位数至低双位数,成熟制程提价中个位数,明年上半年开始体现。
伯恩斯坦报告将iPhone初期销售视为支撑,不过周五新增苹果削减部分机型零部件生产的报道,使四季度指引更具检验意义。此外,台积电独家的3nm及以下先进制程与2.5D/3D级别先进封装产能持续紧缺,使台积电能够通过代工产能线持续提价与制程+先进封装组合升级,将与AI算力相关联的任何半导体链条需求强度转化为收入增长。
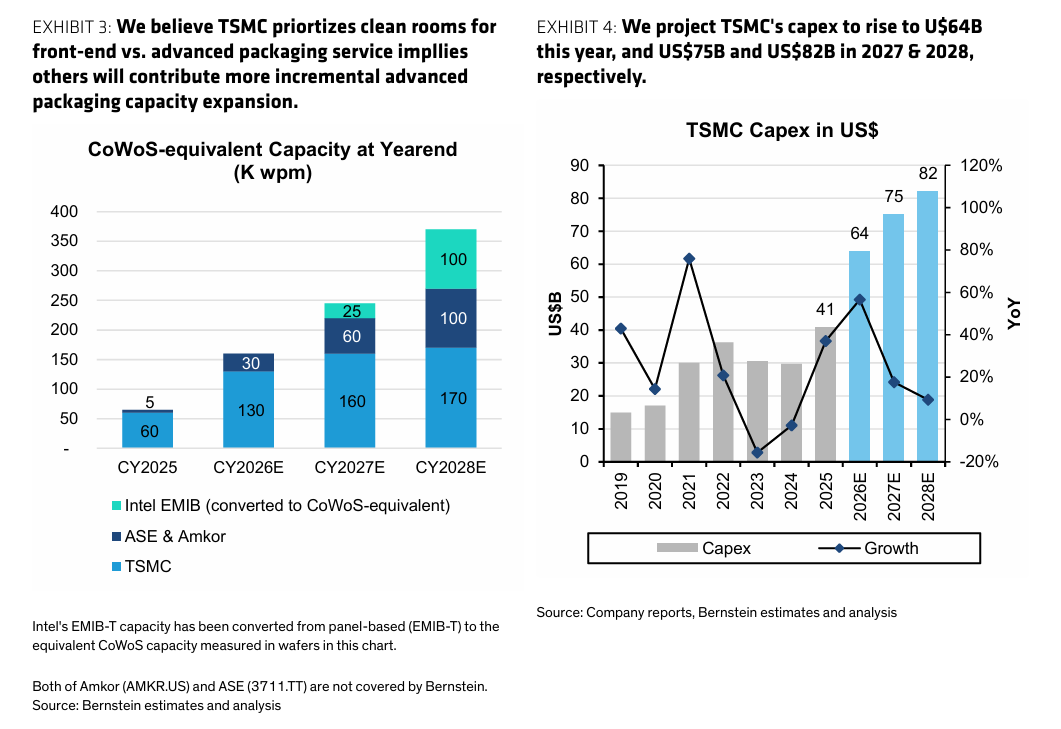
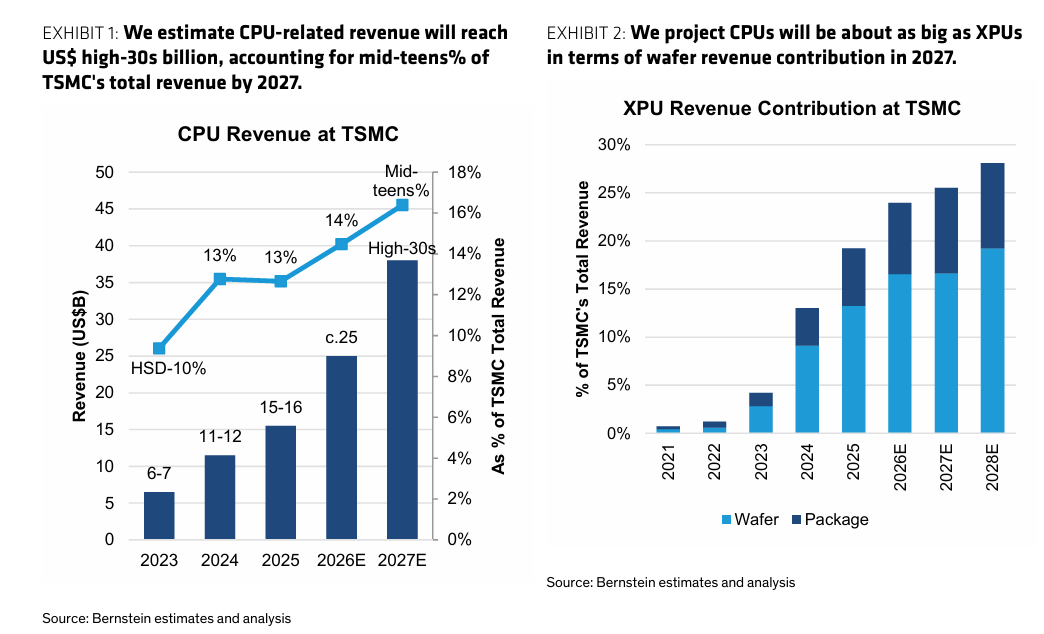
伯恩斯坦分析师团队在研报中重点指出,Muse主导的AI智能体狂潮正在把算力投资扩展至高性能数据中心CPU与定制ASIC/XPU/TPU。任务编排、数据处理等负载增加,伯恩斯坦预计2027年台积电CPU晶圆收入接近400亿美元,与定制ASIC/XPU晶圆收入相当,各占总营收约一成半;XPU另贡献最为强劲的封装收入。增量产能向CPU、ASIC/XPU倾斜,谷歌与亚马逊自研CPU受益。多数CPU采用传统封装,叠加洁净室资源紧缺,台积电优先扩张前道制造,日月光、安靠及英特尔EMIB有望承接更多封装增量。报告预测2026—2028年台积电资本开支分别为640亿、750亿、820亿美元,但不期待此次财报立即上调2026年指引。
全球存储板块行情下一阶段,则有可能更依赖盈利长期持续性扩张与股东回报升级。报告援引第三方预测,第四季度DRAM、NAND价格均环比上涨15%—20%,略高于该机构自身预期;同时,HBM4进度延迟、2027年HBM涨幅可能低于预期及员工奖金增加,限制盈利超预期幅度。
因此,伯恩斯坦分析师们更重视存储芯片板块的长期供货协议提高盈利可见度,以及股东回报推动估值上修。该机构对于存储明确更加偏好三星与长鑫:三星被认为正建立HBM4领先地位,且估值较低;长鑫依靠国产替代、执行能力和相对估值优势获得支撑。中国存储供给扩张,也显著构成全球三大存储芯片原厂们的长期竞争压力。
伯恩斯坦亮明半导体板块选股偏好:联发科、三星、台积电等亚洲半导体位列首选,成熟制程关注增长与估值匹配
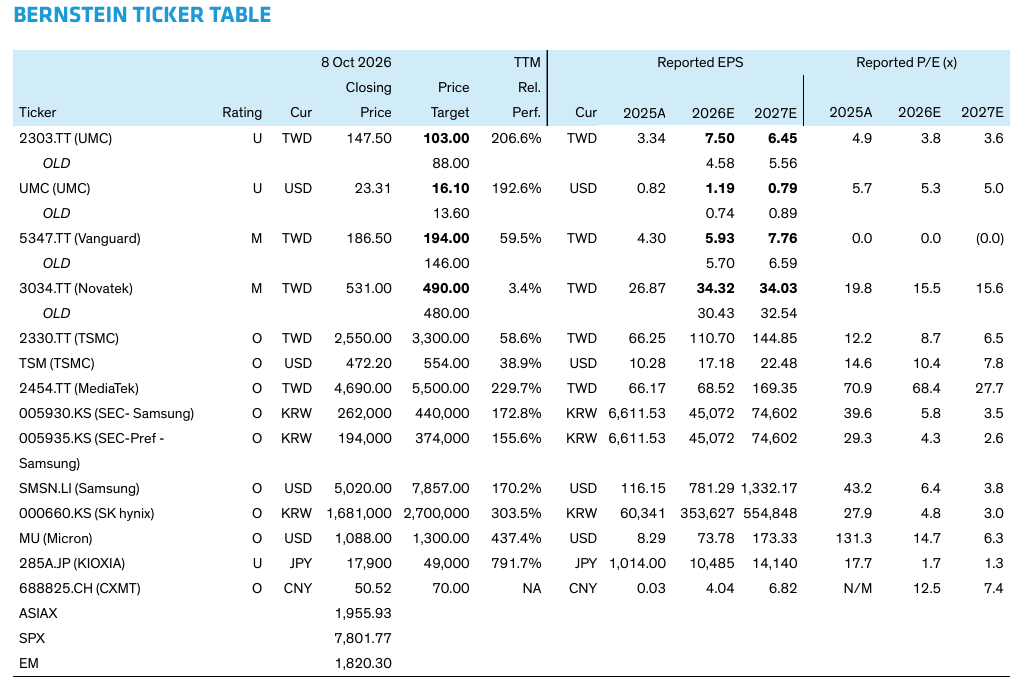
联发科是伯恩斯坦分析师团队在全球股市半导体板块覆盖范围内的新加入首选半导体股票标的。以下图表为伯恩斯坦分析师在美股财报季拉开帷幕期间重点看好的半导体股票名单,联发科、三星、台积电、铠侠以及长鑫等亚洲半导体巨头们位列首选名单,美国存储芯片巨头,同时也是三大存储芯片原厂之一的美光(MU.US)乃位列榜单的唯一一家美国半导体巨头。
其中最为瞩目的是伯恩斯坦对于三星优先股高达92%看涨空间的强劲看涨点位,紧随其后的是对于SK海力士的目标价则意味着超过60%未来十二个月潜在上涨空间。
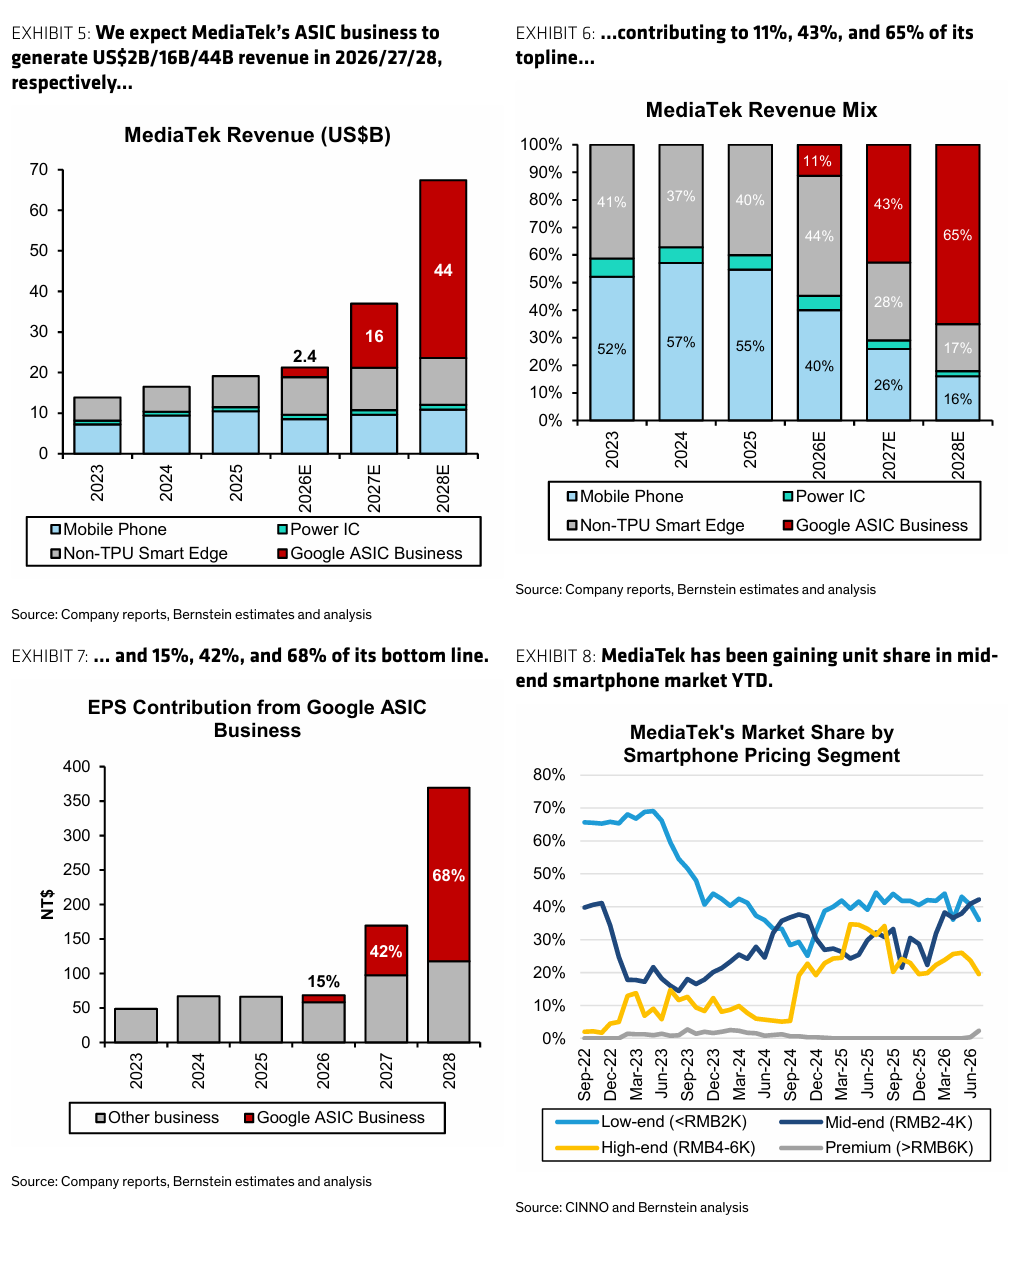
伯恩斯坦将2028年全球数据中心XPU ASIC市场预测由1400亿—1600亿美元提高至2500亿—3000亿美元,2026年、2027年的预测分别为500亿—700亿美元和1300亿—1500亿美元。对于模型结构相对稳定、调用量巨大且能够长期保持高利用率的成熟模型、开源模型与AI智能体工作负载,TPU等专用AI芯片(谷歌TPU即为最典型的云计算大厂们自研AI ASIC技术路线)可以围绕低精度矩阵计算、内存访问和芯片互连进行深度优化,从而改善单位Token成本、每瓦吞吐量与总体拥有成本;与此同时,谷歌TPU算力集群同样可以承担大规模训练任务,因此更准确的趋势是GPU与ASIC/TPU形成异构算力分工。
该机构表示,TPU v8已开始批量出货,v9关键载板良率改善,为2027年交付及盈利上修创造条件;即便考虑2029年v10竞争加剧、降低估值倍数,伯恩斯坦仍判断存在上涨空间。报告预计ASIC收入2027、2028年分别达到160亿、440亿美元,营收占比由2026年的11%升至2028年的65%,利润占比则有望由15%升至惊人的68%。手机SoC份额提升同时缓冲存储涨价冲击,看涨投资逻辑的核心则在于与谷歌携手打造TPU或者更广泛的ASIC定制芯片业务改变公司的增长与利润结构。
对于聚焦于成熟芯片制程以及消费电子领域的芯片代工巨头联电而言,伯恩斯坦表示,联电受益于连接、电源管理需求及三星转移显示驱动订单,2027—2028年平均售价预计上涨7%、5%,但新业务贡献和盈利预测低于市场预期,维持跑输大盘;目标价由88上调至103新台币,隐含下跌30.2%。
伯恩斯坦还表示,世界先进VSMC新厂受益于中介层与电源管理需求,有望投产即接近满载,产品升级抵消部分折旧压力,但估值已较充分,维持与大盘持平,目标价由146上调至194新台币,上涨空间4.0%。联咏受益于边缘视觉和客户补库,但低价存储库存红利将逐渐消退,维持与大盘持平,目标价由480上调至490新台币,隐含下跌7.7%。
精彩评论