作者丨财报研究社Pro
英伟达支持的Iambic Therapeutics于2026年10月8日启动美国IPO,计划发行约938万股,发行价格区间为每股15至17美元,按最高发行价计算,拟募集资金约1.594亿美元,对应最高约8.058亿美元的估值。路透社报道,ARK Investment Management和Duquesne Family Office已表示有意认购合计约6000万美元的股票。公司计划以IAM为股票代码在纳斯达克上市。
Iambic Therapeutics是一家AI制药公司,本次IPO将AI产业的一个关键问题摆到了公开市场面前:大模型能够生成代码、处理文本,也能帮助科学家筛选分子,但药物研发涉及复杂的生物学机制、漫长的临床试验和严格的监管审批,算法性能最终必须转化为可验证的药物价值。
对资本市场来说,AI制药既有技术平台的想象空间,也有传统生物科技公司的研发风险,市场需要同时判断技术能否提高研发效率、管线能否持续推进,以及商业合作能否形成稳定的现金流。
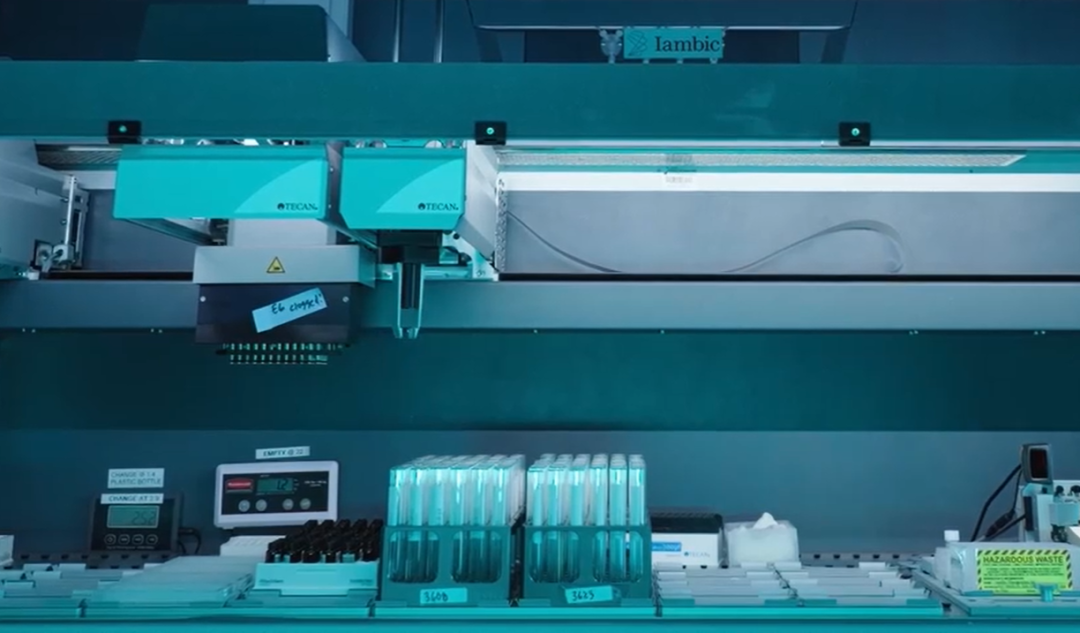
目前公司已经与艾伯维、武田、拜耳等药企建立合作,并推进自主研发的候选药物;2026年9月,公司公布新一代AI药物研发平台Enchant v3,同月宣布与艾伯维开展合作,10月初又披露一款候选药物的IND申请进展。
Iambic的新的进展提供了一个观察窗口:以上动作让公司具备了从技术、合作到临床管线的完整叙事。接下来,资本市场真正需要观察的是,这套体系能否持续产出具有临床竞争力的候选药物,并最终走向商业化。
AI制药进入深水区,
竞争重点转向研发闭环
曾经,AI制药行业吸引资本的主要是算法有机会提高分子筛选效率、减少无效实验,并帮助研发团队更快找到具有潜力的候选药物。但制药行业有自己的运行规律:发现一个分子只是起点,在此之后,药物还需要经过临床试验验证安全性和有效性,最终能否获批、能否形成销售收入,才真正决定了研发投入能否转化为商业回报。
Iambic的技术路线,试图把AI预测、自动化实验和药物研发连接成一个持续迭代的系统。公司旗下Enchant用于预测药物相关的临床前及临床属性,NeuralPLexer用于预测生物分子结构及蛋白质与配体的相互作用,公司还将模型生成的分子设计与自动化化学合成、生物实验结合,通过实验结果持续改善模型。
这套模式的关键,是把AI从研发辅助工具变成能够反复验证、持续积累数据的研发基础设施。模型提出候选分子,实验室负责验证,实验结果再反馈给模型,研发团队据此优化下一轮设计。理论上来讲,循环越有效越有机会提高候选分子的筛选质量,并减少将资源投入低潜力项目的概率。
2026年9月,Iambic发布Enchant v3,进一步强调多模态模型对药物研发不同阶段数据的整合能力。公司称,新模型基于超过6000种分子属性进行训练,目标是同时优化候选药物的多项性质。
可见当前行业竞争正在向更复杂的研发任务延伸:药物研发需要兼顾活性、选择性、药代动力学和安全性等多个维度,如果继续单纯提高某一项预测指标,并不足以保证最终药物具有竞争力。
对于市场来说,判断技术进展不能只看模型参数、论文成绩或实验室里的单项突破,更需要观察同一套平台能否在不同靶点、不同疾病领域持续产出候选药物,以及这些候选药物进入临床后能否表现出稳定的研发质量。因为真正具有长期价值的AI制药平台,需要证明研发效率能够重复,技术优势能够转化为管线优势。
传统药企拥有成熟的临床开发体系、监管经验和商业化渠道,但内部研发同样面临成本、周期和成功率的压力;AI企业则能够提供新的分子设计工具和实验能力。这正是Iambic的行业机会所在。通过双方合作有机会形成互补,让药企在不完全重建研发体系的情况下,引入新的技术能力。
艾伯维、武田相继合作,
商业价值开始有了具体抓手
判断一家AI制药公司的商业化进展,合作伙伴的质量是一个重要观察维度,除了合作公告本身之外,合作内容、付款结构、项目推进情况,以及合作方是否愿意持续投入资源等都很重要。
2026年2月,武田与Iambic宣布开展多年期合作,围绕肿瘤、胃肠道及炎症相关领域的小分子药物研发,使用Iambic的AI技术和实验能力。
根据双方公布的协议,Iambic可以获得预付款、研发成本及技术使用相关付款,并有资格获得超过17亿美元的成功里程碑付款,以及相关产品净销售额的特许权使用费。这里的17亿美元属于附带研发成功条件的潜在付款总额,并非已经确认的收入。
9月,Iambic又宣布与艾伯维建立多年期合作,利用其AI平台推进免疫学、神经科学和肿瘤学领域的小分子药物发现。协议同样包含预付款、基于研发成功的里程碑付款,以及产品销售特许权使用费。
两项合作足以代表着大型药企愿意把AI平台纳入实际研发流程,并围绕具体项目建立合作关系。对Iambic来说,合作收入可以在自主药物尚未商业化时提供一定的资金来源;外部药企的研发需求也能帮助平台接触更多研究项目,为技术迭代提供应用场景。
更重要的是,合作模式为公司提供了不同于单纯出售软件的商业路径。平台服务可以形成技术使用及研发相关收入,项目合作能够带来阶段性付款,成功开发的药物则可能产生后续里程碑收入和销售分成。如果技术平台持续获得药企认可,Iambic便有机会同时推进合作研发与自主管线,扩大潜在收入来源。
不过,市场仍需区分合同金额与收入兑现。里程碑付款往往取决于项目是否达到约定的研发节点,销售分成则需要产品成功开发并进入市场。潜在合同总额很大,并不意味着短期现金流充裕,更不能直接用来推算未来利润。
因此,Iambic的商业化进展需要从合作数量进一步走向合作质量:项目是否持续推进,研发节点能否按计划实现,合作收入能否覆盖部分研发开支,以及自主管线是否能够形成新的价值增量。
管线决定公司上限,
临床结果决定技术能走多远
截至2026年10月,Iambic最重要的基本面进展,来自自主研发管线的推进。
根据公司招股文件,截至2026年9月,核心候选药物IAM1363已经进入针对HER2改变型实体瘤患者的I/1b期临床试验。公司披露,该项目从启动研发到进入临床开发约用了两年。与此同时,Iambic于10月5日宣布提交IAM217的临床试验申请,该候选药物是一款潜在具备脑穿透能力的KIF18A抑制剂,也是公司第二款自主研发的AI发现候选药物。
以上两项进展,为公司提供了比单纯技术宣传更具体的验证路径。IAM1363需要通过临床数据证明其安全性、耐受性及抗肿瘤活性;IAM217则需要进一步推进监管审查和后续临床开发。随着管线向前推进,市场能够逐步观察AI平台在真实人体研究中的表现,并判断研发效率是否具有持续性。
临床前实验结果不能直接等同于人体疗效,早期试验中的积极信号也不意味着最终能够获批。临床阶段越往后,研发成本和不确定性也越突出。对于肿瘤药物而言,适用患者范围、疗效持续时间、安全性以及与现有疗法的比较,都会影响后续开发价值。
公司拥有大型药企合作、AI研发平台和自主候选药物等多重资产,但截至招股文件披露时,其平台尚未产出获批上市的药物产品。可以说,目前Iambic的基本面仍处于技术潜力与临床验证并行的阶段。
在该阶段,投资判断仍需要围绕研发进度、临床数据和资金使用效率展开,而不能过早按照成熟制药公司的商业化能力进行推演。
对公开市场而言,Iambic的IPO提供了一个观察AI制药行业的窗口:资本开始有机会直接评估一家将AI技术、实验平台和药物管线结合的企业,但最终决定长期价值的,仍是临床数据与商业兑现。
AI制药的长期空间值得持续研究,但技术进步与药物成功之间仍有漫长距离。能够跨越这段距离的企业,才有机会把算法优势转化为真正的产业竞争力。

推荐阅读
Computex变了:AI硬件链的年中验货会来了!
英伟达之后,这三份财报才是AI热潮的真正分水岭
精彩评论