汇通财经APP讯——10月8日周四,美元指数当前运行在102.30上方,接近18个月以来的相对高位。与此同时,美联储9月会议纪要释放出持续关注通胀的政策信号,理事克里斯托弗·沃勒进一步阐述加息立场。美元指数的市场定价正受到政策利率预期、能源成本、国际债券收益率以及欧洲货币波动的共同影响。当前行情的核心问题,已经从单纯讨论加息必要性,转向对政策节奏及其传导机制的重新评估。
10月8日,沃勒表示,如果后续经济数据符合预期,进一步提高利率仍有必要,以推动通胀及时回归2%目标。不过,加息不需要在连续的政策会议上实施,具体时点存在一定灵活性。
这一表态的重要性,在于将货币政策的紧缩程度与实施节奏明确区分。
美联储9月一致决定加息25个基点,将联邦基金利率目标区间提高至3.75%-4.00%,这是自2023年7月以来首次加息。10月7日公布的会议纪要显示,多数官员认为年内进一步提高利率可能适当,但未来决策仍取决于经济数据。
9月经济预测中的2026年末利率中位数约为4.1%,2027年末同样约为4.1%。值得注意的是,18名预测者中有8人认为2027年末利率应比9月加息后的利率中点高出50个基点。
目前,市场对10月27日至28日会议再次加息的预期有所降温,对12月政策调整的关注相应增加。但会议概率的变化,并不等同于整体紧缩立场发生逆转。
沃勒强调,9月加息并非受到单项经济指标驱动,而是对持续通胀压力的综合回应。
美联储9月经济预测显示,2026年末总体个人消费支出物价指数通胀预计为3.7%,核心指标预计为3.4%,均明显高于2%的长期目标。需要区分的是,这些属于年末预测,而非10月已经公布的实际通胀数据。
能源价格是目前通胀传导机制中的重要变量。
持续上涨的能源成本不仅直接影响消费价格,还可能通过运输、生产投入及企业定价机制向其他领域扩散。同时,人工智能基础设施投资增加了设备、电力与融资需求,可能使部分行业出现需求扩张快于供应调整的情况。
因此,货币政策关注的不只是短期价格变化,更包括成本冲击是否演变为广泛而持续的通胀,以及公众长期通胀预期是否保持稳定。
就业市场则提供了另一组需要综合判断的数据。
10月2日公布的9月非农就业增加2.9万人,失业率为4.2%。新增就业相对有限,说明劳动力需求的边际变化值得关注,但不能据此直接认定整体经济活动已经明显收缩。
这意味着美联储需要同时权衡通胀持续性、就业增量和金融条件。10月14日计划公布的9月消费者物价数据,将提供有关价格压力的新证据。
美元指数近期的变化,不能完全归因于美联储加息预期。
从构成机制看,美元指数采用六种主要货币的加权几何平均,其中欧元权重为57.6%,日元为13.6%,英镑为11.9%。
这意味着欧洲汇率波动对指数具有显著影响。
近期欧洲部分主权债市场的财政风险溢价变化持续影响欧元表现。与此同时,能源成本上升和国际债券收益率变化,使货币市场同时面临利差调整与风险重新定价。
从利率分析角度,名义债券收益率上升需要进一步拆解为实际收益率、通胀补偿及期限溢价。不同因素推动的收益率变化,对汇率市场的影响机制并不相同。
例如,实际收益率变化主要关系到资产持有的相对回报,而通胀补偿提高可能反映未来购买力不确定性增加。期限溢价则涉及财政融资、债券供给及风险承受能力等因素。
因此,美元指数的表现,本质上是多种货币相对价格变化的综合结果,而不是单一利率决策的机械映射。
从美元指数日线图观察,指数位于布林带中轨上方、上轨下方,中轨逐步抬升,通道宽度较此前有所扩大。这一结构反映出滚动样本中的价格均值与波动离散程度发生变化。
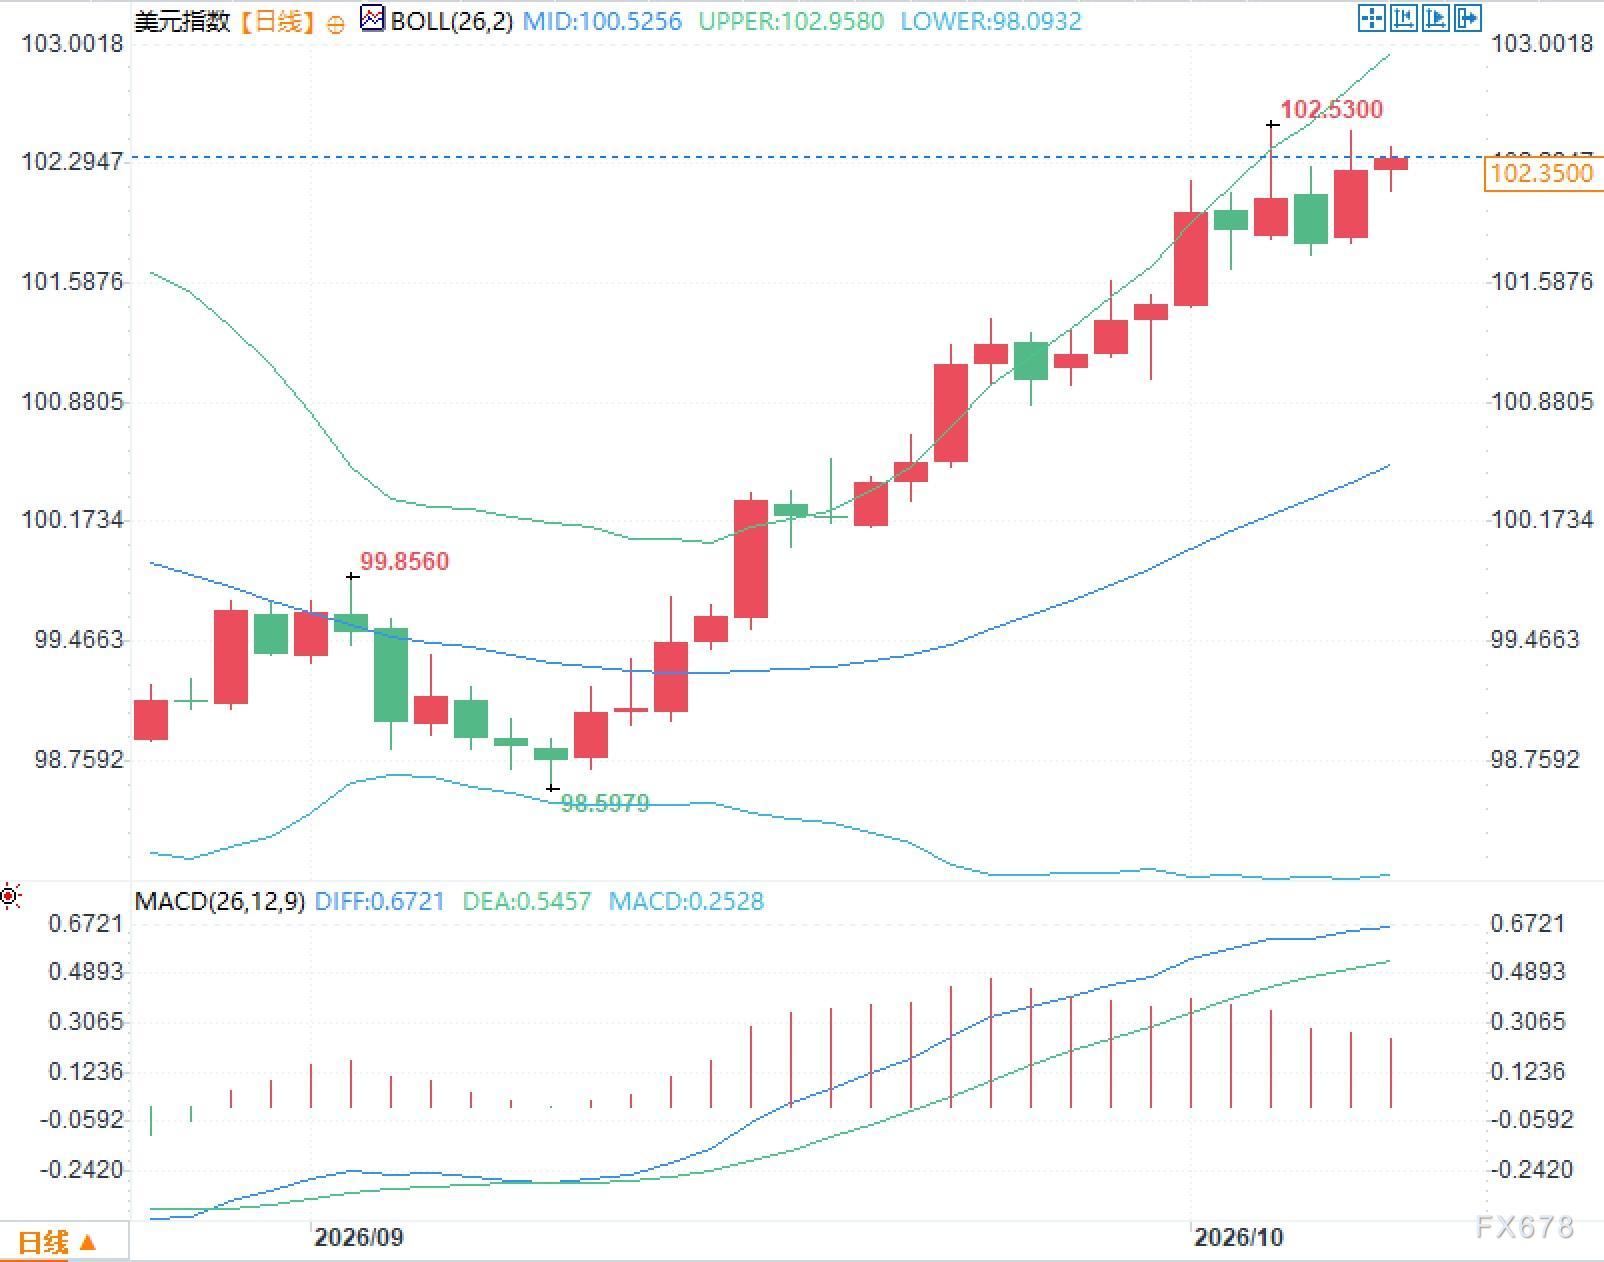
MACD数据显示,DIFF为0.6721,DEA为0.5457,柱状指标为0.2528。两条平滑序列维持正值,但近期柱体高度较此前有所收窄。从数学含义看,这说明短周期动能与平滑信号线之间的差距有所缩小,并不等于现有价格结构已经发生反转。
一、沃勒释放关键政策信号:继续加息不等于连续加息
10月8日,沃勒表示,如果后续经济数据符合预期,进一步提高利率仍有必要,以推动通胀及时回归2%目标。不过,加息不需要在连续的政策会议上实施,具体时点存在一定灵活性。
这一表态的重要性,在于将货币政策的紧缩程度与实施节奏明确区分。
美联储9月一致决定加息25个基点,将联邦基金利率目标区间提高至3.75%-4.00%,这是自2023年7月以来首次加息。10月7日公布的会议纪要显示,多数官员认为年内进一步提高利率可能适当,但未来决策仍取决于经济数据。
9月经济预测中的2026年末利率中位数约为4.1%,2027年末同样约为4.1%。值得注意的是,18名预测者中有8人认为2027年末利率应比9月加息后的利率中点高出50个基点。
目前,市场对10月27日至28日会议再次加息的预期有所降温,对12月政策调整的关注相应增加。但会议概率的变化,并不等同于整体紧缩立场发生逆转。
二、通胀黏性与就业放缓:美联储面临怎样的政策约束
沃勒强调,9月加息并非受到单项经济指标驱动,而是对持续通胀压力的综合回应。
美联储9月经济预测显示,2026年末总体个人消费支出物价指数通胀预计为3.7%,核心指标预计为3.4%,均明显高于2%的长期目标。需要区分的是,这些属于年末预测,而非10月已经公布的实际通胀数据。
能源价格是目前通胀传导机制中的重要变量。
持续上涨的能源成本不仅直接影响消费价格,还可能通过运输、生产投入及企业定价机制向其他领域扩散。同时,人工智能基础设施投资增加了设备、电力与融资需求,可能使部分行业出现需求扩张快于供应调整的情况。
因此,货币政策关注的不只是短期价格变化,更包括成本冲击是否演变为广泛而持续的通胀,以及公众长期通胀预期是否保持稳定。
就业市场则提供了另一组需要综合判断的数据。
10月2日公布的9月非农就业增加2.9万人,失业率为4.2%。新增就业相对有限,说明劳动力需求的边际变化值得关注,但不能据此直接认定整体经济活动已经明显收缩。
这意味着美联储需要同时权衡通胀持续性、就业增量和金融条件。10月14日计划公布的9月消费者物价数据,将提供有关价格压力的新证据。
三、美元指数的真正定价逻辑:利差之外还有哪些力量
美元指数近期的变化,不能完全归因于美联储加息预期。
从构成机制看,美元指数采用六种主要货币的加权几何平均,其中欧元权重为57.6%,日元为13.6%,英镑为11.9%。
这意味着欧洲汇率波动对指数具有显著影响。
近期欧洲部分主权债市场的财政风险溢价变化持续影响欧元表现。与此同时,能源成本上升和国际债券收益率变化,使货币市场同时面临利差调整与风险重新定价。
从利率分析角度,名义债券收益率上升需要进一步拆解为实际收益率、通胀补偿及期限溢价。不同因素推动的收益率变化,对汇率市场的影响机制并不相同。
例如,实际收益率变化主要关系到资产持有的相对回报,而通胀补偿提高可能反映未来购买力不确定性增加。期限溢价则涉及财政融资、债券供给及风险承受能力等因素。
因此,美元指数的表现,本质上是多种货币相对价格变化的综合结果,而不是单一利率决策的机械映射。
四、技术指标拆解
从美元指数日线图观察,指数位于布林带中轨上方、上轨下方,中轨逐步抬升,通道宽度较此前有所扩大。这一结构反映出滚动样本中的价格均值与波动离散程度发生变化。
MACD数据显示,DIFF为0.6721,DEA为0.5457,柱状指标为0.2528。两条平滑序列维持正值,但近期柱体高度较此前有所收窄。从数学含义看,这说明短周期动能与平滑信号线之间的差距有所缩小,并不等于现有价格结构已经发生反转。
精彩评论