10月6日,花旗最新研报指出,随着Meta Muse等个人AI智能体相继推出,代理式AI正成为算力需求的数量级驱动因素。花旗将2030年CPU潜在市场规模(TAM)上调至3000亿美元,并将AMD(AMD.US)目标价从575美元上调至800美元,维持“买入”评级。花旗认为AMD是CPU需求爆发的主要受益者,因为Meta是AMD服务器业务最大客户之一。同时,花旗维持英伟达(NVDA.US)“买入”评级和315美元目标价,理由是GPU需求提升。
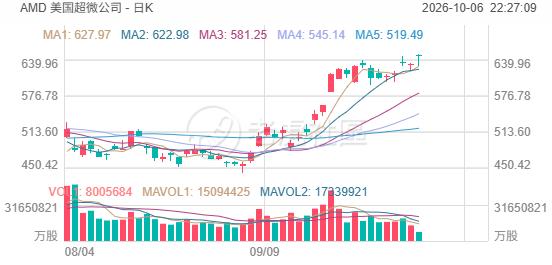
代理式AI重塑算力需求,CPU市场规模剑指3000亿美元
花旗在报告中表示,近期,Muse、Dots、Instinct、GrokBot和GeminiSpark等多款个人AI智能体相继发布。与在用户交互间隙基本闲置的聊天机器人不同,Muse这类“始终在线”的AI智能体可以连续运行,推动推理相关的计算、内存和网络消耗显著增加,覆盖企业和消费者工作负载。
花旗更新了CPU模型,认为代理式AI相对于传统聊天机器人,是算力需求潜在的数量级驱动因素。花旗将CPU TAM从2025年的290亿美元上调至2030年的3000亿美元,对应60%的复合年增长率。花旗仍预计AMD是CPU需求爆发的主要受益者,英特尔为次要受益者。
CPU为何成为新瓶颈?
在代理式AI中,CPU已成为新的瓶颈。CPU与GPU的比例正从模型训练时的1:8,到推理时的1:4,再到代理式AI中的1:1或更高。花旗认为,随着代理式AI规模扩大,这一比例将越来越向CPU倾斜。
传统上,CPU主要限于两大应用:传统工作流,以及作为AI应用的头节点。在头节点中,CPU仅负责“管理”——将用户请求发送给GPU,再将输出返回给用户。GPU则承担繁重工作,如运行矩阵乘法训练大语言模型,或在查询聊天机器人时进行推理。
第三个新应用是代理式AI。花旗将代理式CPU定义为处理自主AI智能体的编排、推理循环、数据处理和安全组件的CPU。这一新应用在过去一年随着AI从聊天机器人推理转向代理式自主工作流而爆发式增长。
消费者AI智能体GPU需求测算
Meta的Muse是首个在真实社交网络规模上推出的消费者AI智能体,其算力需求是AI基础设施中较为重大的未知数之一。
花旗基准情形下,每个用户约需0.0020个GB200级GPU。以1亿日活用户计算,对应约20万至39万个Blackwell级GPU、约2800至5500个NVL72机架,以及约70亿至190亿美元的一次性英伟达收入(含横向扩展网络)。按每用户计,每新增100万AI智能体日活用户,若采用新服务器,将为英伟达带来约7000万至1.9亿美元收入。
内存与网络:CPU带动DRAM和网络需求
内存方面,CPU对LP、DDR和SSD有很高的附着率。美光预计服务器单位在CY26/27将实现高两位数增长,并认为另一类逻辑芯片也将受益于AI趋势。美光近期还表示,CPU正对DRAM造成更大约束,Meta Muse就是消费者从代理式工作流中获取价值的一个例子。
网络方面,代理式AI显著增加网络流量,因为AI智能体越来越多地访问基础设施,这为DPU和Spectrum-X以太网创造了新的加速机会。
精彩评论