金吾财讯 | 自今年8月底以来,金价由每盎斯约4,755美元的高位回落,跌至约4,200美元后才稍见喘定。联储局于上月中旬启动加息周期后,市场普遍预期利率仍有进一步上调空间。最新联邦基金利率期货所反映的市场预期显示,至明年中,联储局或再加息约1厘,令部分投资者忧虑,接连加息将进一步压抑金价。然而,加息周期是否必然不利黄金?笔者尝试回顾历次大型加息周期,从中探讨金价的表现规律。自上世纪八十年代以来,联储局曾多次启动加息周期。不过,1988年以前的周期大多在不足一年内结束,其后便转入减息,政策方向转变较快,较难据此观察加息对金价的持续影响(图1)。相较之下,自1988年起,撇除1997年及尚未完结的本轮周期,可供观察的大型加息周期共有六轮,分别始于1988年3月、1994年2月、1999年5月、2004年6月、2015年12月及2022年3月。这六轮周期均持续超过一年,累计加息幅度亦超过1厘,政策方向较具连贯性,因此更适合作为分析样本。
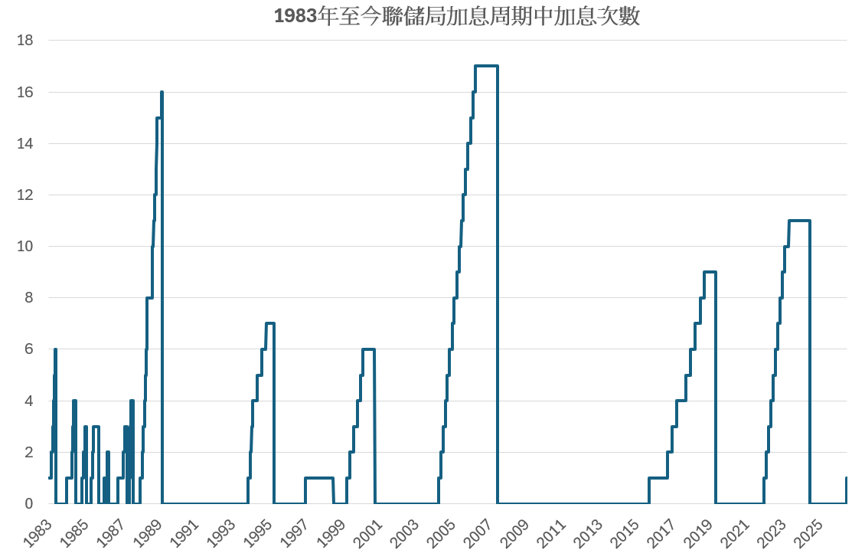
图1:
回顾上述六轮周期,金价在加息初期,尤其首个月,表现普遍较为疲弱,平均回报接近零,录得跌幅的周期亦占多数(图2)。然而,随着时间推移,金价在加息启动后一年内的平均回报大致转为温和正数,录得升幅的周期比例亦反复攀升至约三分之二,反映加息未必持续压抑金价。
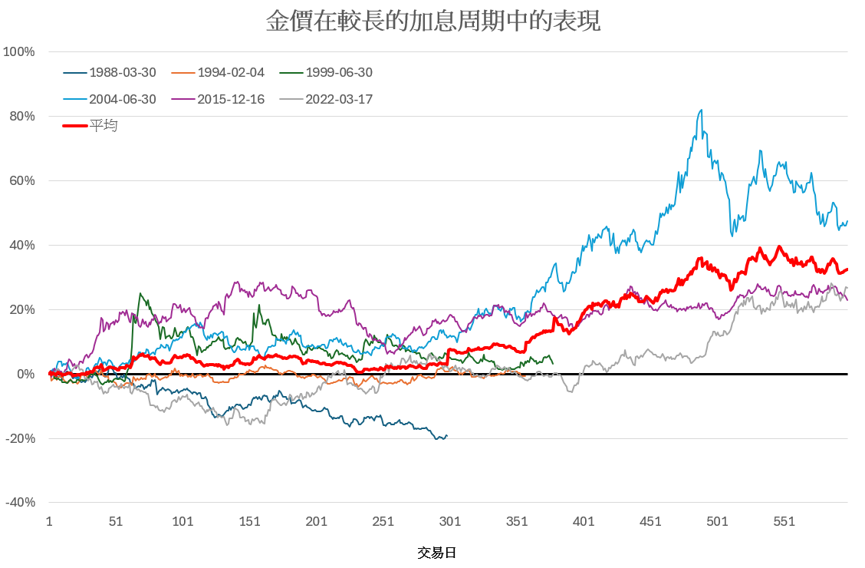
图2(注: 只显示首600个交易日表现)
加息启动约一年后,金价的平均累计升幅进一步扩大。这或与市场逐步适应较高利率环境有关:即使加息周期尚未结束,加息预期对金价的压力亦可能逐渐减弱。以加息启动后约380个交易日、即约一年半为例,六轮周期的金价平均累计升幅达一成半或以上。不过,这些表现反映的是历史上的走势特征,不能单凭两者的时间关系,判定金价变动由利率因素主导。若本轮加息后的金价大致沿袭上述模式,短期内,尤其加息启动后首个月,走势或较为反复,甚至略为受压;其后一年则有望逐步回稳,至明年底甚或2028年初,升势或会更为明显。当然,历史表现并不保证未来回报,金价能否重现过往轨迹,仍须视乎实际利率、美元走势及市场风险情绪等因素。与此同时,部分央行持续提高黄金在储备中的比重,而主要国家的财政赤字及相关货币政策亦备受关注。在此背景下,黄金在资产配置中的角色与重要性,仍不容忽视。
【团队简介】财智坊从事金融分析、研究逾十年,主力分析港、美股市;擅长程序买卖,并透过金融市场(大)数据,编制不同大市指标、图表,甚至进行回溯测试等,寻找价格表现(price action)隐藏投资的讯息,从而掌握投资市场发展大形势,发掘一些投资启示和机遇。
精彩评论