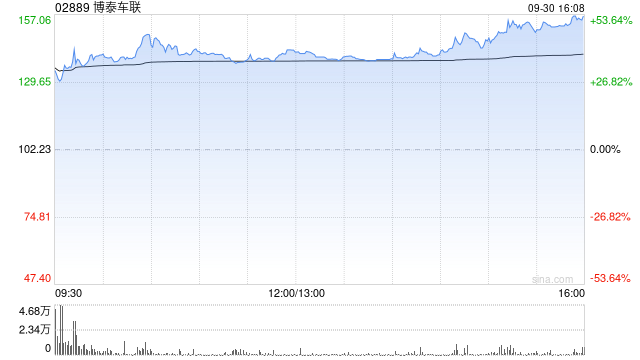
近日,西部证券发布首次覆盖博泰车联(02889)的深度研究报告,给予“买入”评级。报告预计,公司2026-2028年营业收入分别为60.30亿元、84.87亿元、110.74亿元,同比增速分别为71.8%、40.7%、30.5%。
报告中的核心逻辑是“座舱高端化”与“芯片第二曲线”双轮驱动。目前,公司以25.18%份额居25万元以上自主品牌座舱域控市场第一,L3级座舱域控量产将确定性抬升单车价值量;同时拟以不超14亿元收购成都明夷约70%股权,切入国产化率仅7%的AI数据中心光通信电芯片赛道,在主业外再造成长曲线。
2026年8月,博泰车联发布公告拟收购成都明夷约70%股权,交易对价不超过14亿元。
这是公司登陆港交所以来的首次重大产业并购。成都明夷成立于2015年,采用Fabless模式,是国内极少数可实现单通道100G TIA电芯片量产的企业,产品已应用于400G/800G光模块,解决了AI数据中心算力高速互联的关键环节。据博泰车联公告,成都明夷2025年营收约3.05亿元。
据ICC讯石咨询统计,2024年全球数据中心侧光通信电芯片市场规模达20.9亿美元,预计2029年将达60.2亿美元,复合增速23.6%。而在25G及以上速率光通信电芯片领域,中国厂商按收入仅占全球7%,国产替代空间广阔。
西部证券认为,此次收购围绕博泰车联“软硬芯云”一体化整体发展战略,进一步拓展芯片、光电及AI服务器相关能力,有望给博泰车联带来以下增益:一是深化芯片业务布局,把握智能汽车架构升级带来的高速数据传输需求机遇,形成端云协同效应;二是切入AI基础设施核心环节,分享全球AI基础设施建设增长红利;三是客户与技术协同,深度整合头部客户资源,协同双方在智能座舱、开源软件系统、AI服务器及通信芯片等领域的技术能力。
西部证券认为,公司股价的拉升因素包括:智能汽车市场较快增长拉动公司业绩增长;域控制器解决方案迈向高端化、单价持续提升带动收入增长;随着业务体量不断扩大、规模效应显现;完成对成都明夷的收购后其光通信电芯片市场份额显著提升、带动收入增长。
基于对公司智能座舱业务高端化趋势、光通信电芯片第二成长曲线以及后续业绩的看好,西部证券首次覆盖,给予博泰车联“买入”评级。
精彩评论