9月30日,随着Meta Muse与OpenAI Astra推动全球范围AI应用向持续执行、多步骤协作的智能体工作流扩张,全球AI算力需求预期迎来新一轮井喷式扩张狂潮,这也是近日全球股票市场将AI智能体应用超预期加速普及,转化为SK海力士、三星、美光、英伟达以及AMD、台积电等等一众AI算力产业链领军者以及算力核心供应商增长预期的重要逻辑。
当前市场正重新评估支撑这些前沿AI应用的CPU、内存与存储等AI核心硬件需求,三大存储芯片原厂之一的美光(MU.US)即将在美东时间周三压轴登场并重磅公布的财报也因此成为检验存储超级周期以及史无前例AI基建狂潮具体进程的重要窗口。此前在7月中旬至8月,SK海力士、三星、西部数据以及希捷、美国网存NETAPP等存储领军者已经公布超出预期的强劲业绩,包括台积电、AMD以及英伟达、博通在内的一系列AI算力产业链领军者们也均已公布强劲业绩数据以及乐观AI算力需求展望前景。
华尔街分析师们一致预期显示,预期美光2026财年第四财季营收大约514.7亿美元、每股收益31.82美元,其中市场一致营收预期意味着美光营收有望实现同比增幅约为惊人的354.9%,然而这种强劲的阈值也意味着美光业绩与管理层季度展望需要大超预期,并且可能还需要美光给出强劲的股东回报结果——比如股票回购,股价才能实现业绩披露后的上涨轨迹。
期权市场则计入财报后约7.7%的双向剧烈波动幅度,看涨期权交易与波动率偏斜显示投资者更积极地争取上行收益。摩根大通与瑞银共同看好的关键,在于存储供需紧张可能持续,而长期协议有望增强美光未来盈利的可见性。
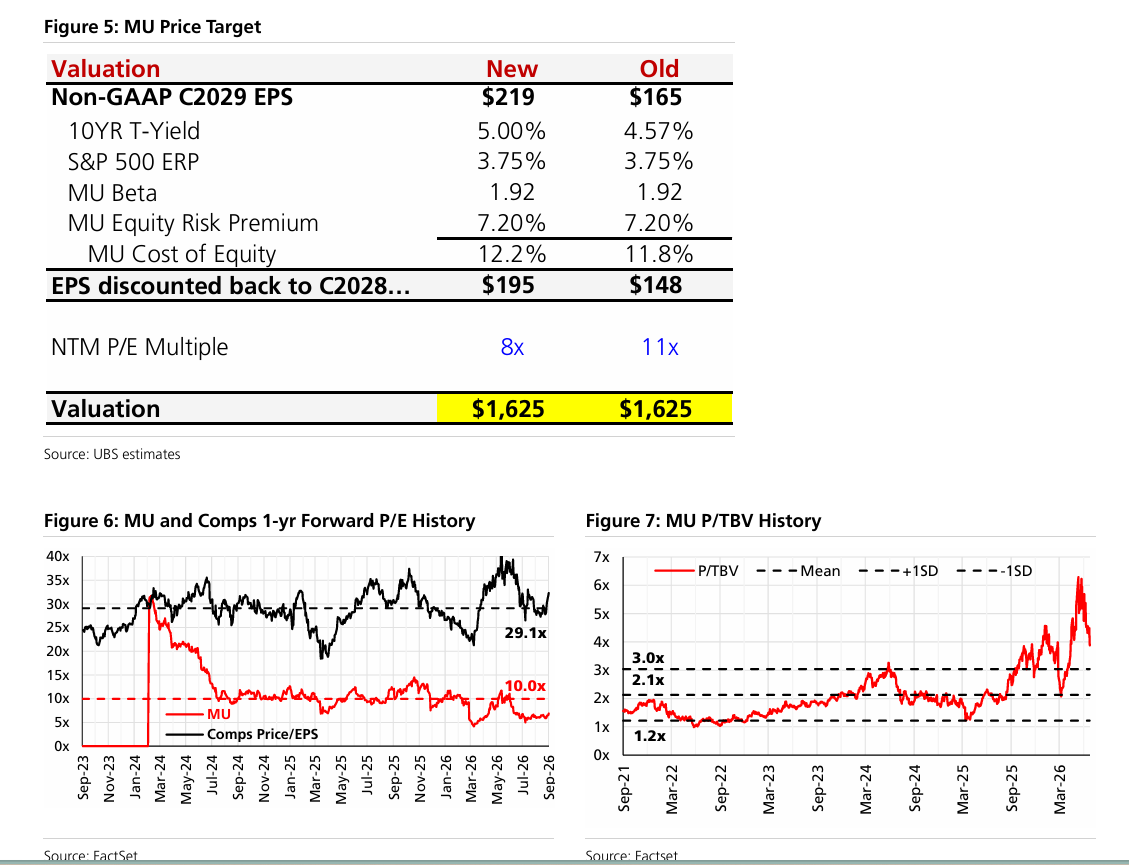
7.7%是跨式期权成本对应的双向隐含幅度,并非上涨预测或有保证的交易区间。分析师目标价方面,摩根大通最新发布的的这份看涨美光的研究报告显示,维持“增持”这一最乐观目标价,12个月内的目标价预期为1540美元;瑞银则维持“买入”评级,以及12个月目标价1625美元;截至周二美股收盘,美光股价收涨1.05%,收于1065.08美元,今年以来股价涨幅约275%。
在AI应用/AI大模型领军者Anthropic以及OpenAI看来,AI数据中心服务器集群的存储芯片组件,以及AI GPU仍是最清晰的AI算力产业链层面供给瓶颈。市场调研机构TrendForce预计,2026年服务器DRAM合约价累计上涨约270%,企业级SSD价格累计上涨约235%;2027年HBM合约价仍可能上涨70%—140%,即继续呈现翻倍式增长,这些数据体现了AI算力需求持续扩张与存储芯片涨价的共同作用。
TrendForce测算还显示,2027年涵盖Blackwell与Vera Rubin平台的NVL72机架出货量预计同比增长超过50%;其市场调研的配图显示,相关系统产值预计由2026年的约2260亿美元升至2027年的7110亿美元,同比大幅增长214%。
AI智能体越会干活,存储需求规模越强劲——需求如何从HBM扩散至DRAM与SSD
对于总部位于美国的存储芯片巨头美光而言,其优势除了同时覆盖HBM、服务器DRAM和NAND存储,能够参与智能体基础设施不同层级的升级,相比于SK海力士与三星电子这两大存储巨头的最大优势无疑就是不用顾忌美国政府施加的“芯片制造回流美国”层面的巨大政治压力可能引发的经营压力以及特朗普政府随时可能变脸的关税政策不确定性。
最新产品进展正在扩大AI能够执行的工作范围。Meta于9月29日将Muse拓展至小企业场景,接入QuickBooks、Shopify、Stripe、Slack等经营工具;OpenAI同日推出由GPT-6 Astra驱动的Dots,为智能体配置独立云电脑,并支持持续执行任务及连接大量应用。这类产品的潜在增量,在于一次用户指令可以触发规划、检索、读取文件、调用工具、执行代码和结果校验等多个环节。值得注意的是,9月的这些AI智能体技术进展更直接影响美光的后续需求与业绩指引,不能等同于已经结束的8月财季的新增长来源。
从推理系统看,预填充阶段需要处理输入上下文,解码阶段持续生成输出,KV缓存则保留可复用的注意力状态。随着上下文更长、并发任务更多、任务持续时间延长,系统需要同时提升计算吞吐、内存容量与数据搬运效率:HBM承担高带宽的活跃计算与缓存,服务器DRAM提供更大容量,企业级SSD保存可复用上下文、文件及长期数据。数据中心高性能服务器CPU则执行工具调用、检索处理、代码运行和任务编排,高速网络负责跨节点交换数据。这些也积极构成需求向AMD、英特尔及Arm架构服务器CPU、光互连和存储系统加速扩散的工程逻辑,也使数据中心供电与散热成为规模化部署的重要条件。
对美光而言,机会因此覆盖HBM、服务器DRAM与企业级SSD多条产品线。缓存复用和算法优化可以降低单项任务的资源消耗,但若更低成本吸引更多用户、更多任务和更高并发,总体基础设施需求仍可能扩大。
瑞银预计本次财季DRAM、NAND比特出货量分别仅环比增长约3%和4%,平均售价却分别上涨约23%和22.5%,很大程度上表明其短期盈利预测主要由定价驱动;长期估值能否进一步提升,则需要需求持续性、供给纪律和长期存储芯片合约价值兑现共同支撑。
美光第四财季财报发布前夕,期权链明显呈现出看涨倾向
期权市场的对冲基金交易员们可谓一致押注,总部位于美国的存储芯片制造商美光科技(MU.US)美东时间周三收盘后发布第四财季业绩后,其股价可能向上或向下波动近8%。
在美股交易时段的周二下午时间段,这家半导体巨头的股价一度上涨1.8%,交投于每股1072美元附近,市场参与者正在财报发布前进行布局。10月2日到期的期权链数据显示,平值跨式期权组合价格约为82.28美元,意味着财报发布后的预期股价波动幅度约为7.7%。这一预期波动幅度对应的财报后潜在交易区间,大致为本周末前每股990美元至1155美元。
交易活动显示出明显的看涨倾向,大量看涨期权成交集中于关键的上方行权价。这种乐观情绪也得到看涨期权端波动率偏斜的支持:相较于距离当前股价相同幅度的看跌期权,虚值看涨期权具有明显溢价,表明市场参与者更愿意为参与牛市上涨行情付费,而非为防范恐慌性下跌购买保护。10月2日到期、行权价高达1100美元的看涨期权成交量居整个期权链遥遥领先的首位,超过12400张合约易手;行权价1050美元和1200美元的看涨期权也吸引了显著需求。
看跌期权方面,交易主要集中于1000美元和1050美元行权价,表明一部分谨慎交易员正在围绕关键技术支撑位进行布局,以防范财报令人失望的情况。
与此同时,极端尾部风险仓位显示,市场在上下两个极端方向均存在投机性押注:行权价1400美元和1500美元的深度虚值看涨期权出现数千张新买入合约,与之对应的是集中于600美元和650美元行权价看跌期权的大规模对冲仓位。
华尔街分析师们一致预计,总部位于爱达荷州博伊西的美光将实现每股收益31.82美元,营收514.7亿美元。过去两年,该公司的营收和每股收益超出市场预期的比例均为100%。
AI算力狂热迎来重大考验!美光财报日市场聚焦涨价、长约与股东回报
随着Meta Muse、OpenAI Astra推动智能体向更复杂的办公、编程与商业任务延伸,市场正在重新评估AI推理对存储容量、带宽和数据处理能力的需求。即将于美国时间9月30日盘后公布的美光财报,将成为观察这轮需求如何转化为AI基建相关联核心芯片组件收入、AI算力产业链领军者们利润和现金流趋势的重要窗口。其中,国际金融巨头瑞银以及华尔街金融摩根大通共同看好美光的关键,在于存储供需紧张可能持续,而长期协议有望增强美光未来盈利的可见性。
摩根大通看重的是供需紧张与长期协议相互强化。该行预计,美光8月季DRAM平均售价环比上涨超过20%,NAND平均售价环比上涨约20%。对于管理层此前提到的涨价速度放缓,小摩更倾向于将其理解为维护客户关系、推动长期协议签署的商业选择。即使计入HBM规格下调,该行仍预计2026—2028日历年HBM供需缺口分别为20%、19%和16%。
与此同时,美光此前披露的16份SCA协议中,14份按底价计算的剩余履约义务合计约1000亿美元;小摩预计长期协议覆盖的未来比特产量比例可能已提高至35%以上,甚至存在达到50%以上的可能。这里的1000亿美元是未来履约金额,不是当年已确认收入,覆盖率提升也仍待财报验证。
瑞银则把讨论重心推向“高盈利能持续多久”。这家国际大行的最新渠道调查显示,2027年DRAM需求满足率仍可能只有约60%,服务器DDR比特需求预计同比增长约80%,服务器及存储系统SSD比特需求可能增长超过100%;该行预计DRAM供不应求至少延续至2028年第二季度。瑞银认为,长期协议会限制部分短期涨价收益,却能支撑未来下行周期的盈利基础。机构对价格拐点并非完全一致:花旗在最新看涨美光的研究报告中预计DRAM与NAND价格可能于2027年第二季度见顶,瑞银则将NAND价格峰值放在2027年第三至第四季度,因此本次指引对景气持续时间的判断尤其关键。
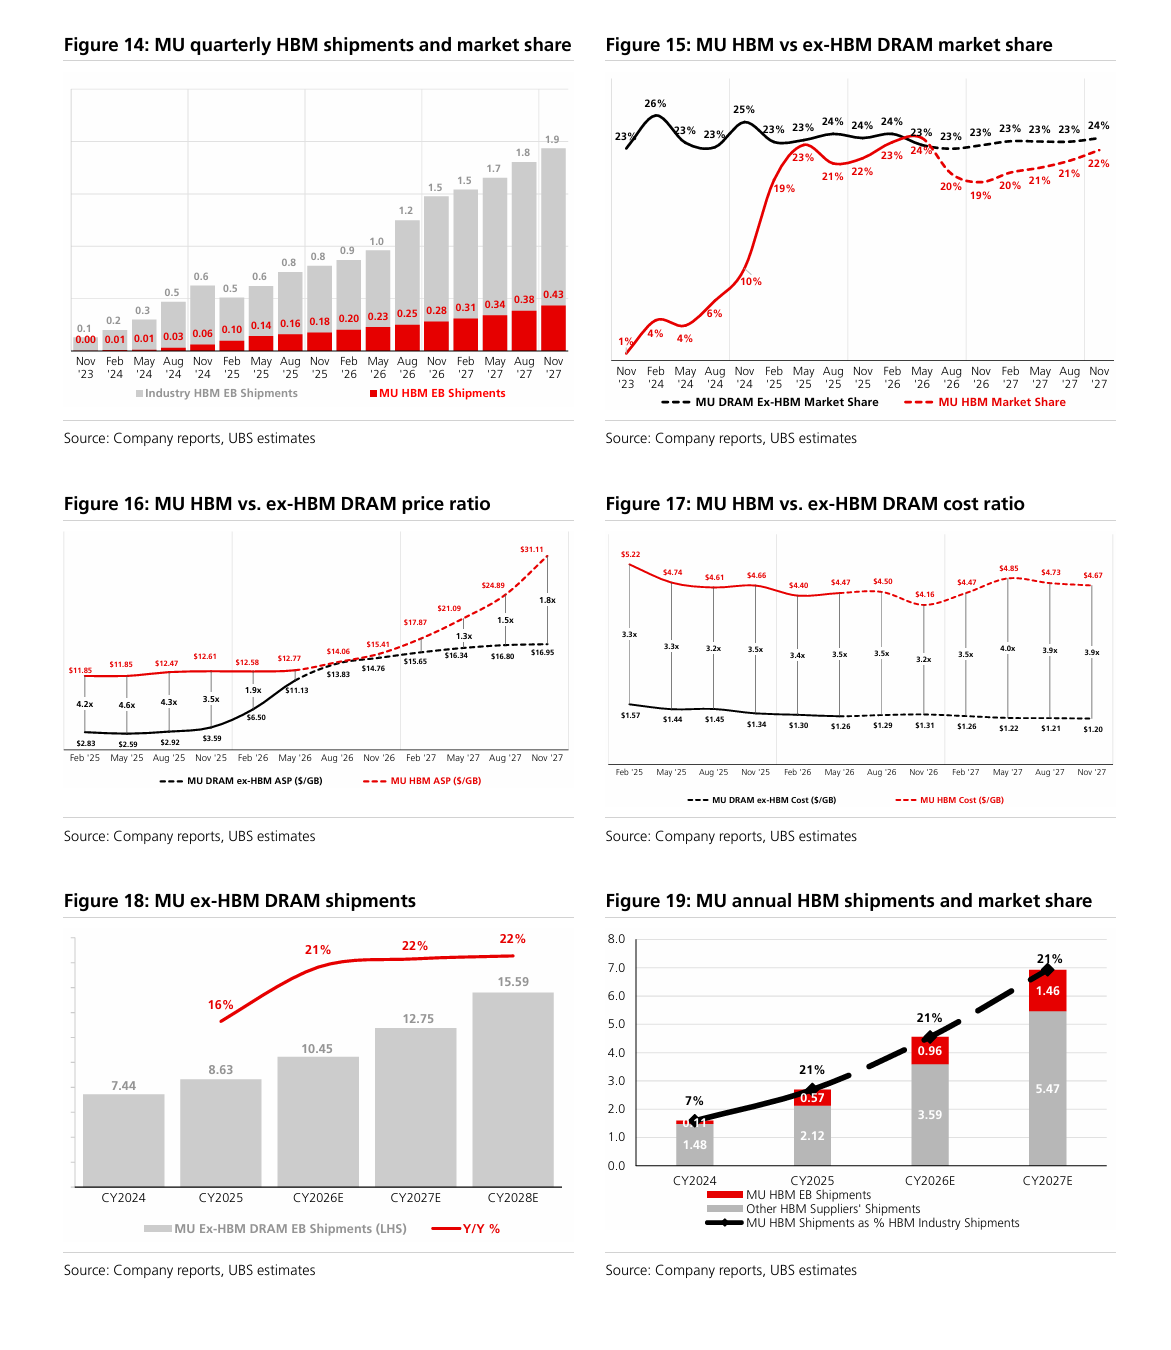
这类存储芯片大厂们长期协议对于AI算力主题投资层面意义在于,客户以长期采购承诺换取供应保障,美光则获得更清晰的产能规划和收入可见度,有助于降低部分业务对短期市场价格的敏感性。
美光管理层近期还预计,这些协议将带来约220亿美元现金保证金及相关财务承诺,其中约180亿美元为现金保证金。它们体现客户锁定长期供应的意愿,也有助于支撑扩产安排;会计上,这部分现金保证金计入融资活动,并将在协议后半段逐步返还。因此,财报中更值得关注的是新增签约、覆盖范围、产品结构与实际交付进度,以及这些变化如何提升未来经营现金流的可预测性。
此外,随着英伟达重磅公布1500亿美元创纪录的美国股票市场历史上最大规模单次授权回购计划,以及美光竞争对手SK海力士与三星都抛出增量级别的股东回报计划,资本回报构成另一条重要主线。小摩预计8月季自由现金流超过240亿美元,并关注2026年12月9日之后逐步返还超额现金流的安排;瑞银则预计,美光可能从2027财年第二季度、即2027年2月季开始,每季度回购大约200亿美元,随后扩大至400亿—500亿美元。后者的这些美光回购展望属于分析师预测模型,并非公司已宣布的回购计划。
由此可以推演的是,美光财报可能被投资者们普遍视为AI算力狂热投资浪潮的“现金兑现关考验”——需求扩张能否形成持续订单,长期协议能否稳定盈利,现金积累又能否转化为每股价值提升,将共同影响市场愿意给予美光怎样的估值。
美光股价今年以来累计上涨超过275%,跑赢标普500指数12%的涨幅,成为AI驱动的全球科技股上涨行情中的最大赢家之一。这家公司生产与英伟达AI处理器配套使用的高带宽内存芯片,需求大幅增长;全球供应严重短缺,促使其提高DRAM和NAND存储芯片的价格。
花旗分析师Atif Malik表示:“我们预计,在AI驱动的强劲存储需求支撑下,DRAM和NAND市场将继续供不应求。我们维持此前观点,认为DRAM和NAND价格涨幅将在未来四个季度放缓,价格可能于2027年第二季度见顶。”
华尔街分析师以及Seeking Alpha分析师们共同给予的量化评级均看好该股,给予“买入”或更高评级。过去三个月,华尔街分析师们对于美光的每股收益预期被上调11次、下调两次;营收预期被上调12次、下调两次。
加拿大皇家银行分析师Srini Pajjuri表示:“对于第一财季,我们预计管理层给出的业绩指引将比营收560亿美元、每股收益34.85美元的市场共识高出3%—5%。尽管SCA协议价格上限会产生一定影响,我们仍预计第一财季DRAM综合平均售价将上涨5%—10%。”他补充称,该机构模型预计,美光2027日历年的自由现金流将超过1000亿美元。
来自Wedbush的分析师Matt Bryson表示,美光的财报可能、也应当对SK海力士和闪迪等美股市场的存储芯片同行们产生股价积极协同影响。
他补充称:“尽管基于上述因素,我们仍然看好存储板块,但需要指出的是,我们认为,由于包含6月份,美光第四财季的价格表现将强于同行第三个日历季度业绩所体现的价格表现。”
精彩评论