华泰研究“本周精选”汇集本周最受读者欢迎的研究报告,点击下方标题可查阅全文。
01 策略:加息后一切无虞了吗?
02 无法复制的巴菲特系列三部曲之三:价值投资的难与易
03 A股策略:反弹延续但需防节前扰动
04 策略:资金面边际回暖
05 机械:AI算力建设驱动矢量网络分析仪需求
06 房地产:存量时代或因新政加速来临
01 策略:加息后一切无虞了吗?
-点击图片查阅全文-
9月鹰派加息落地后,市场面对的核心不确定已经从9月是否加息,变为霍尔木兹海峡形势以及AI自身进展。前者地缘直接影响后续加息速度和终点,挑战美联储的应对能力,若通胀预期高企导致滞后曲线,长端利率或进一步走高;若应对过量,也可能反过来交易滞胀。后者AI是当前市场的核心矛盾,监管风险和自身Capex降速等负面压力下,AI是否能爆发新的增长曲线,或是未来市场走势的核心主导因素。
研报《加息后一切无虞了吗?》2026年9月17日
李雨婕 分析师 S0570525050001 | BRG962
易峘 分析师 S0570520100005 | AMH263
杨跃峰 联系人 S0570126080054
02 无法复制的巴菲特系列三部曲之三:价值投资的难与易
-点击图片查阅全文-
巴菲特财富的99%是60岁以后创造的,90%是70岁以后创造的,这种看似不平衡的财富累积曲线恰恰是复利增值的常态。巴菲特聚焦企业资本回报能力(ROE),靠可持续的资本回报和时间来积累财富,将永续、胜率和基本面投资推向极致。他以经营实业的视角投资股票,以投资股票的方式管理实业,创造了每股净资产60年年化增长18%的优异回报(1965-2025)。价值投资道理简单,但缺乏耐心是人性的弱点,所以大部分人总是无法抓住其中的真谛。巴菲特的成功对当下中国保险业的“长钱长投”有着重要的参考意义。不过本世纪以来伯克希尔BPS的年化增速(9-12%)较上世纪(25-30%)有大幅下降,巴菲特在去年底退休时留给继任者3700亿美元现金,是否预示着伯克希尔面临无处可投的困境?1.2万亿美元资产是否已经触及价值投资的规模边界?我们分三篇报告系统分析了巴菲特的投资理念和表现,分别聚焦伯克希尔的架构、保险板块经营和价值投资理念。
研报《无法复制的巴菲特系列三部曲之三:价值投资的难与易》2026年9月20日
李健 分析师 S0570521010001 | AWF297
于明汇 分析师 S0570526080001
03 A股策略:反弹延续但需防节前扰动
-点击图片查阅全文-
上周美联储加息落地后科技板块修复,短期海外流动性的不确定性阶段性消退或打开反弹窗口,前期受海外流动性预期压制的科技板块或较为受益,但国内经济与信贷数据偏弱、盈利修复广度回落、国庆节前效应偏谨慎仍构成压制因素,市场向上弹性或受限,维持反弹而非趋势性行情的判断。中期看结构性机会仍在,只是修复广度收窄,基调转向中性。配置上沿压制缓解的科技、创新药、有配置差的化工链布局,红利仍作底仓配置用以降低波动。
研报《反弹延续但需防节前扰动》2026年9月20日
王伟光 分析师 S0570523040001
孙瀚文 分析师 S0570524040002 | BVB302
04 策略:资金面边际回暖
-点击图片查阅全文-
上周主线回暖,资金面呈现交易端初步回补、配置端仍有分歧的特征。具体来看,融资结束连续四周净流出,活跃度与担保比例同步回升,但回补规模有限、活跃度仍处近一年低位。方向上,电子获得融资及龙虎榜资金承接,公募测算仓位却有所回落,相关ETF赎回扩大,交易端回暖尚未形成跨资金的配置共识。与此同时,减持与募资压力阶段性缓和,但月底至下月初解禁规模回升,仍将考验资金承接。后续重点观察融资回补能否向更多行业扩散,以及公募与ETF能否逐步形成同向支持。
研报《资金透视:资金面边际回暖》2026年9月21日
王伟光 分析师 S0570523040001
闫萌 分析师 S0570525120001
孙瀚文 分析师 S0570524040002 | BVB302
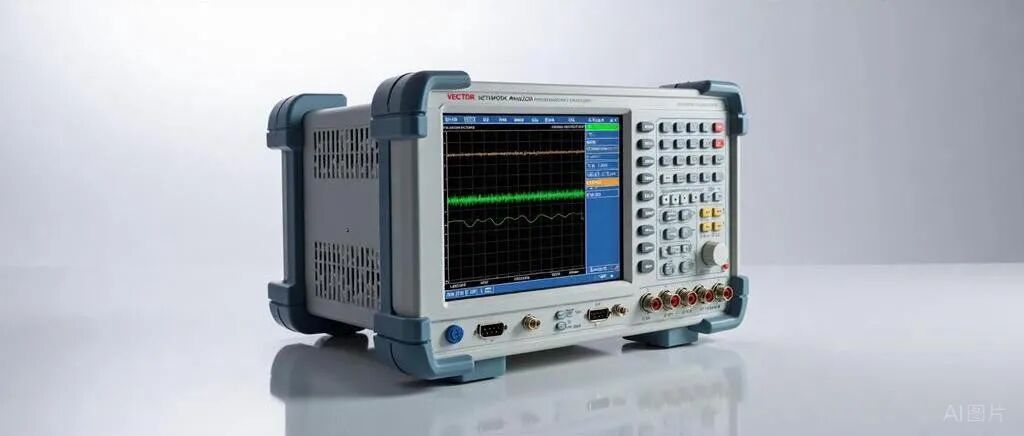
05 机械:AI算力建设驱动矢量网络分析仪需求
-点击图片查阅全文-
AI算力建设推动高速互连加速升级,矢量网络分析仪(VNA)有望迎来发展机遇。我们认为,随着数据中心网络向800G、1.6T演进,高速连接器、线缆及高端PCB对信号完整性与良率管控的要求持续提高,带动VNA测试需求增长;同时测试向更高频率、更多端口及自动化方向升级,有望推动VNA量价齐升。我们看好国内厂商凭借射频微波技术积累、产品不断迭代,在下游需求扩张与国产替代背景下实现成长。
研报《AI算力建设驱动矢量网络分析仪需求》2026年9月22日
杨云逍 分析师 S0570523070001 | BVI795
张婧玮 分析师 S0570526040001
王自 分析师 S0570525070011
06 房地产:存量时代或因新政加速来临
-点击图片查阅全文-
8月房地产数据显示,地产开发链继续收缩,新房量价延续筑底。“828”新政或将进一步推动开发与销量的收缩,但有望推动行业供需结构进一步改善、核心城市房价率先修复。销售制度改革重构房企商业模式,我们认为行业将从高杠杆、高周转资金驱动,转向重品质、重运营的管理驱动。
研报《存量时代或因新政加速来临》2026年9月15日
刘璐 分析师 S0570519070001 | BRD825
陈慎 分析师 S0570519010002 | BIO834
关注我们
华泰证券研究所国内站(研究Portal)
https://inst.htsc.com/research
访问权限:国内机构客户
华泰证券研究所海外站
https://intl.inst.htsc.com/research
访问权限:美国及中国香港金控机构客户
添加权限请联系您的华泰对口客户经理
免责声明
▲向上滑动阅览
本公众号不是华泰证券股份有限公司(以下简称“华泰证券”)研究报告的发布平台,本公众号仅供华泰证券中国内地研究服务客户参考使用。其他任何读者在订阅本公众号前,请自行评估接收相关推送内容的适当性,且若使用本公众号所载内容,务必寻求专业投资顾问的指导及解读。华泰证券不因任何订阅本公众号的行为而将订阅者视为华泰证券的客户。
本公众号转发、摘编华泰证券向其客户已发布研究报告的部分内容及观点,完整的投资意见分析应以报告发布当日的完整研究报告内容为准。订阅者仅使用本公众号内容,可能会因缺乏对完整报告的了解或缺乏相关的解读而产生理解上的歧义。如需了解完整内容,请具体参见华泰证券所发布的完整报告。
本公众号内容基于华泰证券认为可靠的信息编制,但华泰证券对该等信息的准确性、完整性及时效性不作任何保证,也不对证券价格的涨跌或市场走势作确定性判断。本公众号所载的意见、评估及预测仅反映发布当日的观点和判断。在不同时期,华泰证券可能会发出与本公众号所载意见、评估及预测不一致的研究报告。
在任何情况下,本公众号中的信息或所表述的意见均不构成对任何人的投资建议。订阅者不应单独依靠本订阅号中的内容而取代自身独立的判断,应自主做出投资决策并自行承担投资风险。订阅者若使用本资料,有可能会因缺乏解读服务而对内容产生理解上的歧义,进而造成投资损失。对依据或者使用本公众号内容所造成的一切后果,华泰证券及作者均不承担任何法律责任。
本公众号版权仅为华泰证券所有,未经华泰证券书面许可,任何机构或个人不得以翻版、复制、发表、引用或再次分发他人等任何形式侵犯本公众号发布的所有内容的版权。如因侵权行为给华泰证券造成任何直接或间接的损失,华泰证券保留追究一切法律责任的权利。华泰证券具有中国证监会核准的“证券投资咨询”业务资格,经营许可证编号为:91320000704041011J。
精彩评论