独角兽早知道 iponews
|资讯撬动新资本|
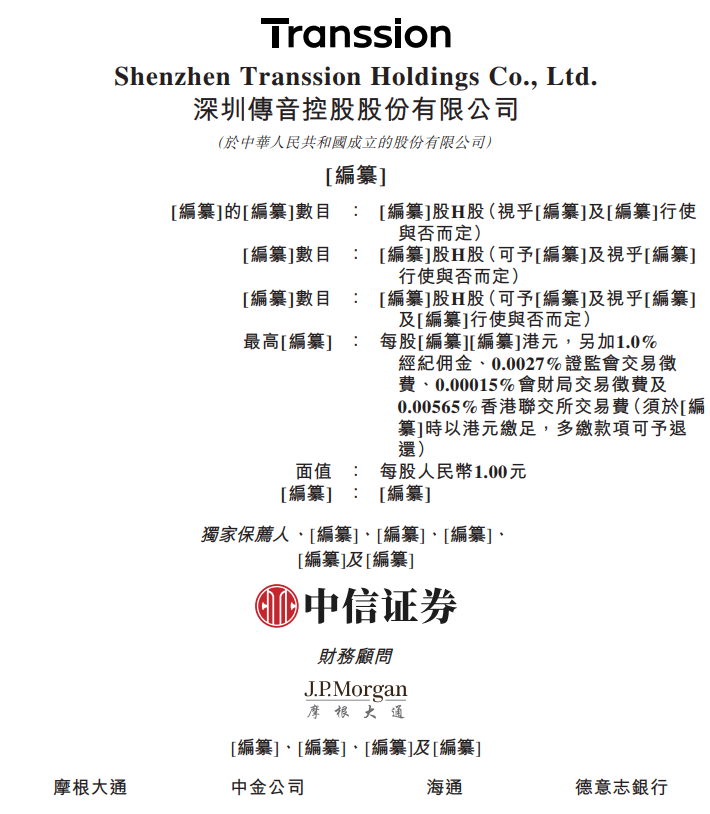
9月25日,深圳传音控股股份有限公司通过港交所上市聆讯,拟在香港主板挂牌,独家保荐人为中信证券。据IFR援引知情人士报道,传音控股计划于9月28日当周开始为规模4亿至5亿美元的香港上市进行预推介。若顺利挂牌,传音控股将实现“A+H”双重上市格局。
根据聆讯后资料集,按2025年收入计,传音在全球手机市场排名第八,市场份额为1.7%;2026年前四个月,非洲市场占其总收入的37.9%。
截至9月24日收盘,传音控股(688036.SH)报54.92元/股,市值632.23亿元。
综合 | 招股书 IFR 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议
*公众号后台回复“传音控股”获取完整招股书。

传音控股的起点,可以追溯到2006年。创始人竺兆江此前在波导手机负责海外市场,因看好非洲市场的巨大潜力,于2006年在深圳创立传音。2007年,传音推出首款TECNO品牌手机,从尼日利亚起步切入非洲市场。
传音在非洲的成功,核心在于本地化创新。针对非洲运营商网络覆盖不足的痛点,传音推出双卡双待甚至四卡四待手机;针对深肤色人群拍照效果不佳的问题,开发了深肤色影像算法;针对非洲用户经常需要更换运营商的特点,设计了多SIM卡槽。这些看似细微的产品定义,精准击中了非洲用户的真实需求。
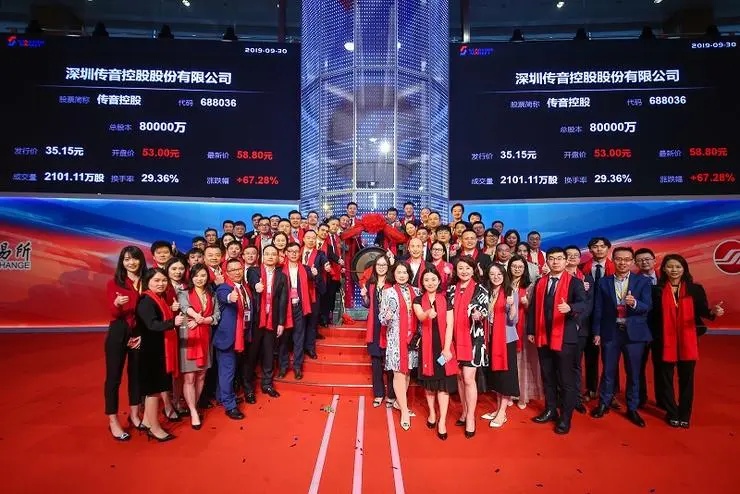
2019年9月,传音控股登陆上交所科创板。此后,公司持续推进“多品牌+多区域”战略,旗下TECNO、itel、Infinix三大品牌覆盖不同消费层级,市场从非洲拓展至南亚、东南亚、中东、拉美等全球新兴市场。
从市场地位看,2025年传音手机整体出货量约1.69亿部,全球手机市场占有率12.3%,位列全球第三;智能机全球市占率7.9%,排名第六。核心市场中,非洲智能机市场占有率约40%,稳居第一;巴基斯坦智能机市占率超40%,孟加拉国智能机市占率约35%,均位列榜首。
海外市场布局方面,公司已在埃塞俄比亚、印度、孟加拉国等地建立工厂,覆盖超70个国家和地区的渠道网络,以及全球2000多个服务网点的Carlcare售后体系。
从财务数据看,传音控股在2025年经历了一次明显的业绩拐点。
2023年至2025年,公司营业收入分别为622.95亿元、687.15亿元和655.91亿元,2025年同比微降4.6%,结束了此前连续两年的增长曲线。净利润的下滑更为剧烈:2023年55.87亿元、2024年55.97亿元、2025年仅26.05亿元,同比暴跌53.46%。
成本端是盈利承压的核心原因。招股书显示,SoC、存储、摄像头三大核心原材料占2025年销货成本的64.3%。2025年存储采购金额1445.48亿元,受AI产业拉动存储芯片价格持续上行,成本占比大幅抬升。同时研发、销售费用持续刚性上涨:2025年研发投入29.50亿元,占收入4.5%;销售及营销开支52.04亿元,占收入7.9%。
综合毛利率从2023年的23.2%降至2024年的20.9%,再降至2025年的18.7%,三年累计下滑4.5个百分点。智能手机毛利率由22.5%跌至17.7%,性价比机型定价权弱于上游芯片涨价幅度,成本无法向下游充分传导。净利率从2023年的9.0%降至2025年的4.0%,每百元营收最终净利润直接缩水过半。
手机业务仍是绝对核心,2025年贡献584.48亿元收入,占总营收89.1%。其中智能手机收入548.21亿元,占比83.6%;功能机收入从2023年的59.42亿元持续收缩至2025年的36.27亿元,占比从9.5%降至5.5%。2025年全年智能手机出货9681万部,较2024年的1.06亿部下降9.1%,即便单机均价从543.8元提升至566.3元,仍无法抵消销量下滑带来的收入缺口。
品牌维度看,中高端品牌TECNO、年轻向品牌Infinix占比持续提升,2025年分别占总营收46.1%、39.8%,大众品牌itel占比则从18.6%降至13.9%。产品结构升级带动手机业务收入降幅小于销量降幅,均价提升抵消了部分销量下滑的影响。
区域表现则出现分化。非洲作为基本盘,2025年收入247.53亿元,同比增长9.7%,占总营收比例从2024年的32.8%回升至37.7%。但其他新兴市场均出现不同程度下滑,其中中欧及东欧收入同比大降36.1%至35.58亿元,拉丁美洲降23.7%至52.48亿元,新亚太微降3.8%至238.95亿元,中东降7.2%至61.55亿元。
不过,进入2026年,传音的业绩出现了明显修复。2026年上半年,公司营业收入354.31亿元,同比增长21.85%;归母净利润17.73亿元,同比增长46.22%;扣非归母净利润14.80亿元,同比增长64.98%。
手机主业承压之下,传音正在加速构建第二增长曲线。
移动互联网服务方面,公司依托硬件流量基础加速创新,与网易、腾讯等企业深化合作,Boomplay、Phoenix等多款应用月活用户超千万,“软硬协同”的商业模式逐步落地。配件品牌oraimo在非洲消费者喜爱品牌榜单升至第73位,品牌影响力持续提升。
储能业务被视为关键一环。公司计划投入约20亿元用于储能业务布局,将其定位为第二增长曲线。
研发层面,公司在上海、深圳、重庆设立研发中心,搭建三级研发体系,成立AI2D专项推进研发数字化转型,在AI视觉、多肤色拍照、智能充电等领域形成差异化竞争力。本地化运营方面,公司精准匹配新兴市场用户需求,针对性开发快充、防汗液接口、深肤色影像算法等特色功能。
本次H股募资净额将主要投入AI与终端技术研发、全球品牌及渠道拓展、移动互联网与物联网生态建设,余下资金用于补充日常营运与一般企业开支。AI相关研发被列为募资用途首位,具体包括投资AI大数据基础设施、开发针对新兴市场的AI小语言模型能力、构建专有模型、开发AI助手及AI智能体等。
值得注意的是,传音的中低端手机定位使其对上游元器件价格波动极为敏感。根据TrendForce数据,2025年第四季度DRAM合约价较第三季度大幅上涨50%至55%,以存储器占整机BOM成本约10%至15%估算,仅存储价格上扬就使2025年手机整体物料成本被垫高8%至10%。
瑞银测算显示,内存在中低端手机BOM中的占比已从2024年的22%飙升至2025年四季度的34%,单机成本增加约16美元。进入2026年,存储涨价压力仍在延续,对毛利率的压制可能持续。
并且2025年传音在非洲市场的出货量市占率为48%,较2024年的61.5%出现明显回落。三星、小米、荣耀等竞争对手正在加速非洲市场布局。2025年传音在非洲智能手机出货量同比增长7%,低于三星的10%、小米的27%,更与荣耀144%的增幅相差甚远。
从波导外派到创立传音,从非洲功能机之王到全球手机出货量第三,竺兆江用近二十年时间证明了中国品牌在新兴市场的战斗力。2026年上半年营收增长21.85%、净利润增长46.22%,显示传音正在走出2025年的利润低谷。
但挑战同样清晰:存储涨价周期对中低端手机盈利模型的压制尚未结束;非洲市场份额被三星、小米、荣耀蚕食;向AI和移动互联网服务转型的投入能否在合理时间内形成规模化收入,仍是未知数。
A+H双重上市的意义在于,为传音的转型提供更充裕的资本弹药和更国际化的资源对接窗口。但从“非洲之王”到“全球新兴市场的科技生态公司”,中间还隔着盈利模式切换、竞争格局变化和合规体系建设的多重考验。传音能否在守住基本盘的同时找到新的增长引擎,将决定这家公司在资本市场的长期定价。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”
精彩评论