
反内卷说到底,拼的还是效率。
出品 | 美港探案
作者 | 星三少
很多人可能不知道,古代修了路,也不代表各地的车辆都能顺畅通行。
举个简单的例子。秦统一六国后便开始推行“车同轨”,因为彼时各地车辆制式不同,车轮间距也不一样,同一辆车很难走遍各地。而轨距统一后,车辆可以跨区域通行,原本分散的道路才真正连成一张网,军需、政令和商品流动的效率也随之提高。
所以,“车同轨”真正解决的,是如何用统一标准把分散的道路接起来,进一步释放既有道路的使用效率。
今天的新能源汽车补能行业,也走到了类似的阶段。
过去几年,各家车企和运营商加快铺设充电站、换电站,基础设施数量上来了,新的问题也随之出现:标准各成体系,同一区域可能
有几张网络并存,部分场站重复建设,部分设备利用率又不高。企业投入越来越重,用户偶尔还是会遇到找站、排队和跨品牌使用不便的麻烦。
这几年跟踪补能行业,我越来越明显地感受到,评价一张网络的尺子正在改变。以前看谁建得快、铺得广,现在更关心一座站每天服务多少辆车,设备能否服务更多车型,运营收入能不能接住下一轮建设。
原本探长以为,这种局面还会耗上一段时间。
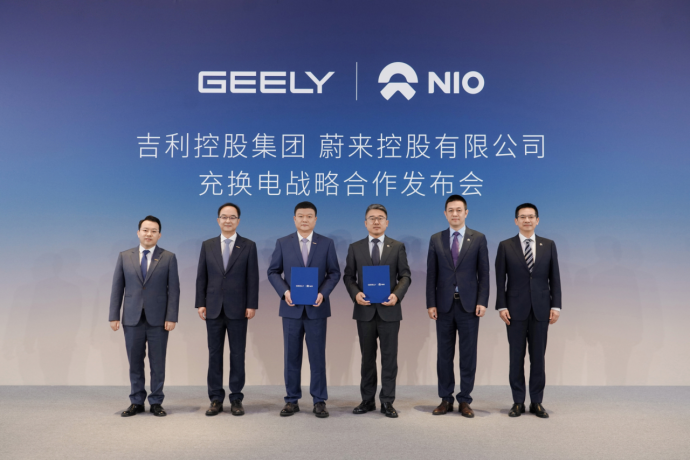
结果,9月28日,蔚来与吉利控股达成充换电领域全面战略合作,突然给行业提供了一个不同的样本。
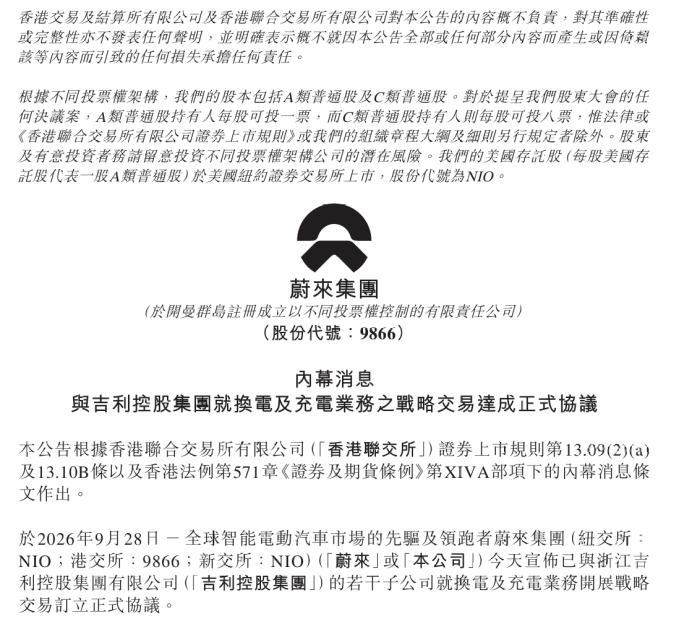
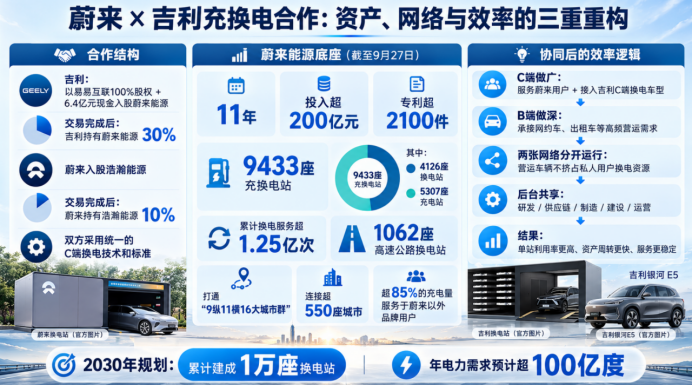
根据公告,吉利将以易易互联100%股权及6.4亿元现金入股蔚来能源,交易完成后持股30%;蔚来则入股吉利旗下浩瀚能源,交易完成后持股10%。双方还会采用统一的C端换电技术和标准,吉利开发面向个人用户的换电车型,蔚来能源提供相应的技术与服务。
这笔交易虽然看起来是双向入股,但细节之处真正被接到一起的,却是双方在车辆、场站、技术、运营和用户上的长期积累。
换句话说,这份公告并没有停留在资本层面,充电和换电两条业务线已经开始进入资产与运营的深度整合。

一进一出,能力合流:双向入股背后的三重增量
合作细则公告已经说得很清楚,探长这里不再逐条复述了。
把它拆开来看,主要是资本、资产和场景三重增量:
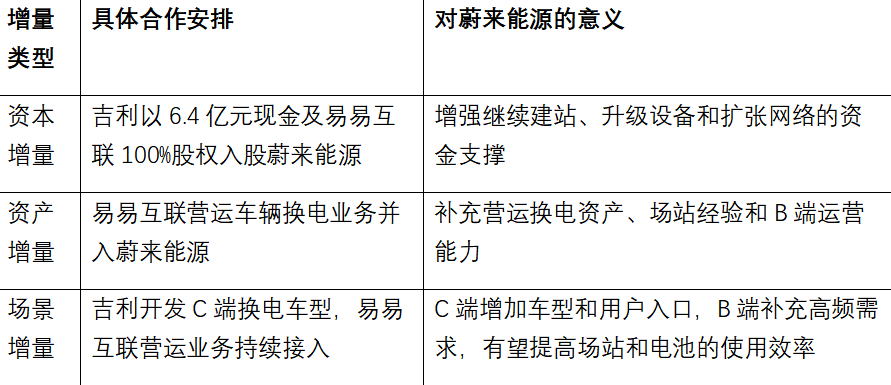
资本解决继续投入的底气,资产补齐营运换电能力,新的车型和车队则把需求带进网络。
这几项安排看似分散,实际上正好把双方长期积累的能力拼到了一起。
截至9月27日,蔚来经过11年、超过200亿元的投入,已经申请和获得充换电专利超过2100件,在全国建成9433座充换电站,其中包括4126座换电站和5307座充电站,累计提供超过1.25亿次换电服务。
网络、技术和C端用户运营能力,都经历了大规模使用。
而这次吉利补进来的能力恰好落在另一端:易易互联长期服务营运车辆,积累了车队、场站以及电池和资产管理经验;浩瀚能源又补上了充电资源和建设运营能力。
两边拼到一起,蔚来能源由此形成新的业务驱动结构:“C端做广、B端做深”。
C端依托现有换电网络和第五代换电站的高兼容技术底座,继续服务蔚来用户,同时等待吉利面向个人消费者的换电车型接入。车型和用户越多,现有网络的覆盖价值越容易释放。
B端则接入易易互联的存量车队和营运换电业务。它带来的高频需求,有机会提高场站和电池资产的使用效率,并为网络扩张提供更稳定的经营支撑。
同时两类业务采用独立换电体系,可以避免营运车辆直接挤占私人用户资源;研发、供应链、制造、建设和后台运营又能共享,规模效应仍然保留在同一套体系里。
前端分开,可以照顾不同用户的需求;后台合并,才有机会把成本摊薄,同时这次交叉持股之后,双方的合作也从资源互通走向了更深的利益绑定和资产整合。

车轮不停,生意才转:两张网,用户体验的跃迁
当然,股权怎么划分、资产如何并表,终究只是合作的过程。
站在用户角度,探长真正关心的,还是换电站数量、设备升级、服务是否足够稳定。
就像我上文说的,蔚来能源未来运营的是面向私人用户和营运车辆的两张换电网络。蔚来车主继续在蔚来的C端换电站换电,出租车、网约车则进入服务营运车辆的B端换电站。
两类车辆有各自的场站和服务体系,网约车的高频换电不会简单挤占蔚来车主的换电资源。两张网分开运行,背后的研发、供应链、制造、建设和运营能力又可以共享。这样一来,双方既照顾了不同用户的使用习惯,也保留了规模扩张带来的效率。
而对蔚来公司旗下三品牌用户来说,这次合作最直接的好处,是蔚来能源获得了资本、资产和新的业务支撑,未来可以继续加密C端换电网络。站点越多,覆盖半径越小,用户找站、排队和长途规划都会更轻松。
营运车辆走的是另一张网,面对的需求更加高频。网约车司机每天都在路上,补能时间直接影响接单时间。营运换电站增加以后,司机可以就近换电,把省下来的时间重新用在经营上。
说到底,两张网服务的是两类用户,大家需要的东西却很接近:站离得近一点,等待时间短一点,换电过程稳定一点。
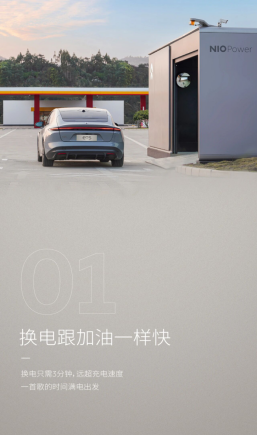
除了站点更多、距离更近之外,换电本身还有两层容易被忽视的用户价值。
每次换电时,系统可以同步检查电池状态,及时发现潜在的安全问题。电池资产独立运营和后续梯次利用,也为降低购车门槛、缓解电池衰减焦虑留下了空间。
易易互联带来的营运业务,则为B端网络补充稳定需求。场站使用频次提高以后,运营方才有更大的动力继续建站,整套循环最终仍会落到用户身上:
1.C端继续服务蔚来车主,并逐步接入吉利面向个人用户的换电车型;B端承接网约车、出租车等高频营运需求;
2.两张网络分别扩张,营运车辆不会挤占私人用户的换电资源;
3.站点越建越密,用户到站距离和等待时间随之缩短;
4.体验改善以后,更多车辆愿意接入,增长的需求又会支撑下一轮建站。
这更像一个慢慢滚大的雪球。
车少的时候,站点很难铺得太密;车辆增加,场站使用频次上来,网络扩张才有更扎实的经营基础。网络越密,用户体验越好,又会吸引更多车辆进入。
对于蔚来车主,这意味着C端网络扩张有了更多支撑;对于网约车司机,这意味着专用换电站会越来越多,找站和补能更方便。
公司经营循环只是中间环节,用户少绕路、少排队,多一点确定性,才是这笔合作真正要落下来的地方。

围墙渐开:共建两张网,先把重复投入降下来
两张网如何运行,前面已经说清楚了。到了行业这一层,更值得讨论的是:蔚来与吉利为什么愿意把多年积累的技术、标准和运营能力接到一起。
李斌在致辞中提到,汽车产业下一步需要“减少重复投资,让创新资源共建共享、互联互通”。吉利控股集团CEO安聪慧说得更直接,充换电网络要坚持“共享、互联、共建、互通”,并且“让用户成为最大的受益者”。
这两句话,基本说透了补能行业的反内卷。
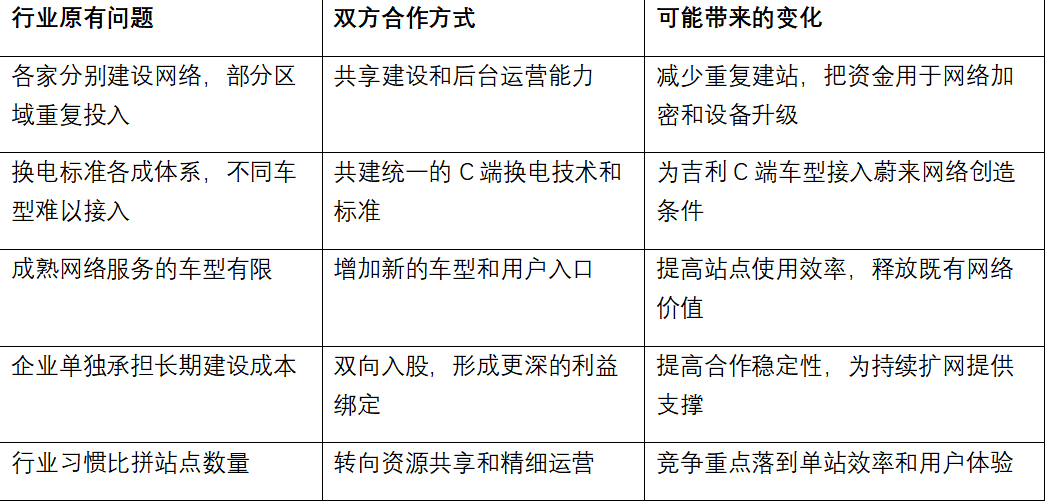
通过这次的合作,我们已经明显看出,各自已经修好的路,开始有了连接的可能。
蔚来第五代换电站可以兼容市场上95%以上的乘用车车身尺寸,为更多车型接入留下了硬件空间。截至9月27日,蔚来建成1062座高速公路换电站,打通“9纵11横16大城市群”,连接全国超过550座城市。
网络已经有了规模,统一标准和新车型入口能够让既有站点承担更多服务。蔚来的充电网络也提供了一个参照:目前超过85%的充电量服务于蔚来以外品牌用户。基础设施服务的车辆越多,闲置率越低,下一轮扩张的账也越容易算清楚。
反内卷没有取消竞争,只是换了一把尺子。过去看谁圈的地多、建的站多,未来更看重单站服务能力、设备稳定性、资源周转效率和用户体验。
少修一些标准不通、位置重叠的站,让已有设施服务更多车辆;把省下来的投入用在网络加密和设备升级上。这才是蔚来与吉利共建共享真正值得看的地方。
百亿度电打开另一扇门,换电站的价值正在越过车端
聊到这里,我觉得这张网的价值还可以往外推一层。
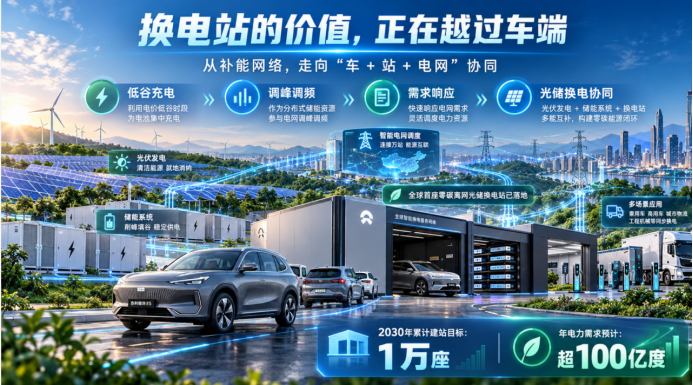
换电站集中管理大量电池,可以选择在电网负荷较低时充电,也能在条件成熟后参与调峰、调频和需求响应。9月23日,全球首座零碳离网光储换电站在G30连霍高速星星峡服务区落成,也给出了一个更加具体的样本。
它让人看到,换电站除了服务车辆,还能与光伏、储能和离网能源系统结合。
按照规划,蔚来能源将在2030年累计建成1万座换电站,届时换电网络年电力需求预计超过100亿度。这个数字背后,是这张网络未来可能形成的电力调度规模。
当然,这部分价值最终能兑现多少,还取决于电力市场机制、站点接入比例和实际调用频率——但方向已经足够清晰。
等到用户补能、场站运营和电网互动,三层价值真正接起来,换电网络就有可能从车企的服务能力,慢慢长成一项公共基础设施。
到那时,蔚来升级的就不只是一张补能网络,取而代之的是一条对所有品牌开放的公共路。
两家携手共筑一张网,反内卷最终要落到效率上
回到开头“车同轨”的故事。秦统一车轨,是为了让已经修好的道路更好用。路网有了统一标准,车辆才能跨区域通行,过去分散的投入也能发挥更大作用。
蔚来与吉利的合作也有类似的影子,吉利带来营运车队、换电资产和新的车型入口,蔚来拿出技术、标准与全国网络。C端继续扩大覆盖,B端承接高频需求,两张网络分别服务各自的用户,后台能力又能彼此共享。
但,这套模式眼下刚刚起步,接下来要看的也很具体:吉利换电车型何时落地,营运车辆能够接入多少,场站利用率能不能持续提高。等这些环节跑通,资本投入才有机会变成更多站点,网络规模也才能转化为更好的补能体验。
两千多年前,统一车轨让分散的道路连成一张网;今天,蔚来与吉利也在尝试把各自积累的技术、车辆和场站接起来。
反内卷说到底,拼的还是效率。而效率好不好,最终要落到用户少排一次队、少绕一段路的真实感受上。
美股
港股IPO
大金重工小鹅通 零一汽车 商米科技
镁伽科技 巴奴 紫光股份
港股生物医药
德适生物维立志博礼来减肥药
派格银诺医药瑞博生物药明合联
Mirxes觅瑞
港股科技明星股
机器人AI
免责声明:本文章是基于上市公司的公众公司属性,美港探案力求文章所载内容及观点客观公正,但不保证其准确性、完整性、及时性等;本文中的信息或所表述的意见不构成任何投资建议,美港探案不对因使用本文章所采取的任何行动承担任何责任。
精彩评论