独角兽早知道 iponews
|资讯撬动新资本|
9月,DeepSeek的第二轮融资成为一级市场最受关注的事件。这家中国最受瞩目的AI公司计划以5000亿元投前估值募资500亿元人民币,但融资尚未完全落地,原因大概率卡在了LP审核环节。
与此同时,原高瓴创投合伙人严文韬正式加入DeepSeek出任CFO。这一人事安排与二轮融资的推进节奏高度吻合,在融资架构搭建、LP资格审查和IPO筹备并行的关键阶段,DeepSeek需要一位具备完整资本运作经验的专业人士。
综合 | 界面新闻 投资界 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

DeepSeek长期以来拒绝外部资本,研发投入主要由梁文锋及幻方体系支撑。进入2026年后节奏发生根本性变化。
2026年4月,DeepSeek启动成立近三年来的首轮外部融资,6月正式完成交割,募资超过500亿元,投后估值超3500亿元,其中梁文锋个人出资约200亿元。投资方包括腾讯出资100亿元、宁德时代体系出资约50亿元,网易、京东及IDG资本各出资30亿元,国家人工智能产业投资基金出资10亿元。
首轮融资的完成,标志着DeepSeek正式向外部资本开放。从拒绝资本到500亿元交割,这一转变仅用了两个月。
时隔不到两个月,7月中旬DeepSeek启动第二轮融资,投前估值升至5000亿元,计划募资500亿元人民币,将引入以产业投资机构为主的新投资方。
本轮新进投资方包括石溪资本、中芯聚源、博裕投资、CPE源峰和合肥国资投资平台等出现在洽谈名单中,其中石溪资本、中芯聚源背后分别站着兆易创新、中芯国际等产业链巨头。产业资本的深度参与,与DeepSeek在算力芯片、模型部署等环节的产业链协同需求密切相关。
然而,二轮融资的推进并不平坦。据多位参与交易人士透露,目前融资尚未完全落地,原因卡在了LP审核环节。
DeepSeek对LP身份的筛选向来严格,首轮融资中梁文锋就要求核查参与融资的LP身份,二轮融资中这种挑剔延续,国资、非上市公司、自然人背景的LP都有可能被刷下来。
筛选的严苛程度不难理解。梁文锋要规避股权最终流入不明主体或引发其他潜在治理风险,尤其是在IPO筹备的关键阶段。正因如此,有GP担心LP资质不过关,将手里所有LP都报上去做备胎。而由于被刷掉的LP会空出额度,那些原本没出手的投资人再次燃起希望。
多位参与交易的人士判断,DeepSeek二轮融资“很可能成倍地超募”。目前国庆节前各个基金先完成资金募集,10月份完成资金交割。
值得关注的是,DeepSeek正在按照科创板上市要求调整投资结构。与首轮融资的五年锁定期不同,本轮谈判的投资锁定期或缩短为三年,IPO后按照上市规则流通。
这一调整与DeepSeek的IPO筹备节奏直接相关。DeepSeek已选定中信证券筹备科创板IPO,计划最快今年末递表,目标2027年挂牌上市。投行人士分析,按照科创板上市规则,战略投资者持有的股份锁定期通常为12个月至36个月,DeepSeek二轮融资将锁定期缩短为三年,既符合监管要求,也为投资方提供了更灵活的退出预期。
从时间线看,DeepSeek的资本化路径已经清晰:4月启动首轮融资,6月完成交割;7月启动二轮融资,10月完成交割;年末递表,2027年挂牌。CFO人选的落定,正是这一时间表上的关键节点。
9月21日,原高瓴创投合伙人严文韬正式加入DeepSeek出任CFO。上周,这一消息已在投资圈传出,近两个月内还有多位头部VC的年轻合伙人参与了该岗位竞聘,最终严文韬胜出。
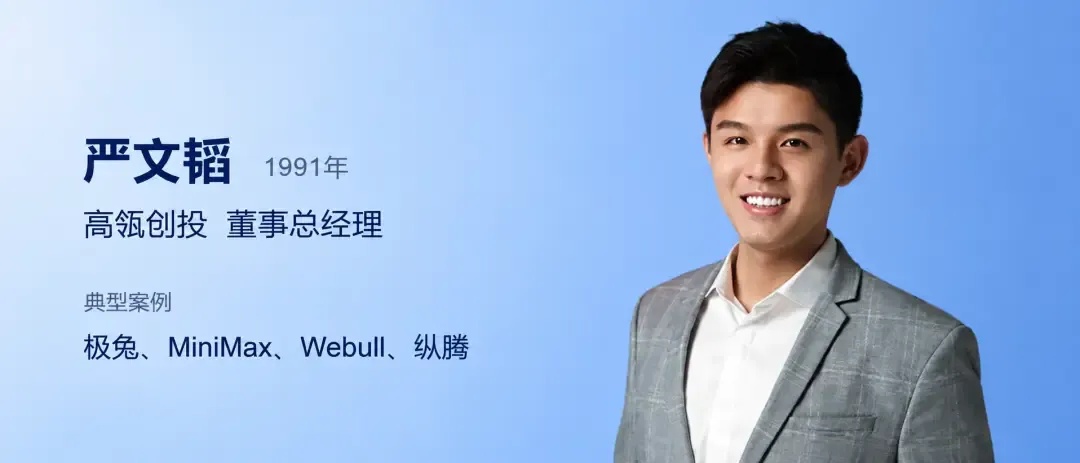
严文韬出生于1991年,毕业于复旦大学,2013年至2020年间先后任职于腾讯投资、H Capital,2020年加入高瓴创投后晋升为合伙人。他参与投资的代表项目包括字节跳动、MiniMax、智谱AI、小红书、微牛、极兔等。其中,智谱AI与MiniMax均已启动科创板IPO流程,分别于今年5月和2月签署辅导协议。
严文韬完整经历了这些头部大模型公司从融资、股权搭建到上市辅导的全过程。一位长期跟踪DeepSeek的FA人士评价称,他从投资方视角完整经历过AI公司从融资到上市的全链条,“这正是DeepSeek现阶段需要的”。
在DeepSeek当前阶段,CFO的首要任务并非IPO申报本身,而是配合二轮融资的LP审核、股权结构梳理以及投资者关系体系的搭建。DeepSeek目前没有正式的投资者关系团队,这意味着新CFO需要从零搭建整个资本运作体系。
有报道指出,DeepSeek融资过程中出现的一些乱象,部分原因正在于缺乏融资经验,没有CFO/IR团队,也没有传统的路演流程。严文韬到岗后,这一局面有望得到改善。
融资节奏的加快,折射出DeepSeek商业化进程的提速。2026年前7个月,DeepSeek实现营收约4.75亿元,约为2025年全年营收的十倍;同期净亏损约7.15亿元,较2025年全年9.35亿元的净亏损有所收窄。收入规模的高速扩张和亏损幅度的收窄,构成了DeepSeek走向公开市场的底层支撑。
从监管维度看,科创板对AI企业的估值逻辑和盈利路径仍存在较大的不确定性讨论。DeepSeek当前年化营收约4亿至5亿美元,净亏损仍在持续,其5000亿元估值对应的是对未来商业化空间的定价,而非当前盈利能力的映射。
DeepSeek的二轮融资正在进入最后阶段。LP审核的严格筛选、锁定期的缩短、产业资本的密集参与,以及CFO人选的落定,共同构成了这家AI公司从一级市场向二级市场跨越的完整图景。
多位参与交易的人士判断二轮融资“很可能成倍地超募”,反映出市场对DeepSeek的强烈需求。但从“融资完成”到“成功上市”,中间还隔着真实盈利质量、监管审核和市场竞争的多重检验。
前七个月4.75亿元的营收和十倍于去年的增速已经勾勒出商业化雏形,但7.15亿元的净亏损、AI企业上市审核标准的不确定性,以及赛道内密集的IPO竞争,都是DeepSeek上市后需要持续回答的命题。
眼下正值二轮融资LP审核进入尾声、科创板IPO最快年末递表的关键节点,10月份的资金交割将是观察DeepSeek资本化节奏的下一个窗口。

注:本文素材来源于互联网公开渠道,如有侵权请联系删除。内容所述仅代表个人观点,不作为指导依据,据此操作风险自担!
【公司回顾】
好文!别忘点“推荐”
精彩评论