来源:镁经
////
雍禾医疗连续亏损了3年,终于扭亏为盈,但这不是因为植发生意变好了,而是靠省出来的。只不过,省钱省出来的盈利,能维持得了多久?
镁=金+美,易燃元素,
丰富程度地球第八、宇宙第九。
我们美丽、绚烂,渴望惺惺相惜。
草间弥生说过,要一起发光呵,
否则,我们跟孤单的瓢虫,有什么差别?
所以,我们组了一个社群,
聚焦新消费,关注美好,关注商业。
入群请加官方客服小冕,微信号:xiaomian0504
本文由镁经原创发布
ID:mgjing001
作者:陈若鸥
编辑:王大镁
上市之后连亏三年的雍禾医疗(2279.HK),竟然扭亏为盈了。
2021年正式登陆港交所后,雍禾医疗的业绩就突然踩下了急刹车,连续三年业绩亏损。直到2025年,雍禾医疗开始扭亏为盈。
雍禾医疗发布的公告显示,2025年,雍禾医疗实现营收18.08亿元,同比仅小幅增长0.21%。但净利润同比大增132.57%至0.74亿元,成功扭亏为盈。2026年上半年,雍禾医疗的业绩还在涨,实现营收9.81亿元,同比增长13.82%,归母净利润大增170.56%至0.76亿元。
乍一看,雍禾医疗似乎已经重新回到了增长轨道,但细究起来似乎不是这么一回事。
尽管纸面上的数据有改善,雍禾医疗依旧没有走出从前的困境。
省钱省出来的盈利
在重新盈利之前,雍禾医疗已经经历了很长一段时间的亏损。
财报显示,2022年到2024年,雍禾医疗分别实现营业收入14.13亿元,17.77亿元和18.04亿元,同期的净利润分别为-0.86亿元、-5.46亿元和-2.26亿元,三年累计亏损8.58亿元。
雍禾医疗能够扭亏为盈,很大程度上不是靠业务扩张赚出来的,而是靠收缩和降本。
2025年,雍禾医疗营收仅比2024年增加约3800万元,但净利润却从亏损2.26亿元转为盈利7356万元,利润端发生了超过3亿元的改善。
拆开来看,变化最明显的就是成本端。
2025年,雍禾医疗销售及服务成本从2024年的7.20亿元下降至6.14亿元,同比下降14.7%;销售及营销开支从9.02亿元下降至8.06亿元,同比下降10.7%;一般及行政开支从2.85亿元下降至2.37亿元,同比下降16.9%。三项计入当期损益的主要成本费用合计减少约2.51亿元。与此同时,公司2025年资本开支也从2024年的5376万元下降至1890万元。
雍禾医疗在公告里也有解释盈利的原因,主要有两个:一是采取了一系列措施有效推动了主营业务在增效、质控与成本管控方面的精细化水平,带动毛利率实现进一步提升;二是管理与营销模式优化产生经营杠杆效应,进而降低开支率。
近两年,雍禾医疗一直在试图压缩成本,其中裁员和门店数量的收缩是主要手段。
2021年到2025年,雍禾医疗持续保持着15%以上的员工流失率,四年间公司员工总数从4264人缩减至3383人,缩减了近千人。
门店也从上市初期的大幅扩张转为持续出清。其中,雍禾植发机构从2023年的75家缩减至2025年末的63家,养固品牌史云逊门店从 13 家缩水至7家。也就是说,短短两年时间,雍禾的线下门店从88家减少至70家,净减少18家。
雍禾医疗其实并没有真正摆脱营销驱动的模式。
2026年,为了获得更多的消费者,雍禾医疗又重新加大销售费用的投入,同期营收取得了不小的增长。
2026年上半年,雍禾医疗实现营收9.81亿元,同比增长13.82%,销售及营销开支从3.81亿元增加到4.43亿元,同比增加了16.3%,比营收增速还要高出2.5个百分点。
至少从2026年上半年的数据来看,雍禾的收入增长依然明显依赖更多的营销投入。
植发生意,究竟有没有暴利?
在很多人的印象里,植发是一门典型的暴利生意。一台植发手术动辄上万元甚至数万元,但真正使用的耗材并不算昂贵,医院的毛利率自然很高。
雍禾过去的财务数据也印证了这一点。
上市之前,雍禾医疗的业绩一直保持高增长的态势。
2019年和2020年,雍禾医疗分别实现营收12.24亿元和16.39亿元,同比增长30.93%和33.83%,同期的毛利率维持在70%以上的超高水平。这意味着,每100元的收入中,有超过70元是毛利润。
2021年12月,雍禾医疗乘着“颜值经济”的热潮在港交所上市,每股发行价15.8港元的雍禾医疗在公开发售获160.06倍认购,当日收盘,报16.60港元/股,首日上涨5.06%,总市值高达86.3亿港元,在当时被媒体称为“年底最热新股”,一时风头无两。
然而,雍禾医疗的高毛利背后也一直伴随着商业模式的质疑。
植发本身是个赚钱的生意,但是把消费者带进医院的成本太高。
植发是一种典型的消费医疗服务。消费者不会像买牛奶、饮料一样,看到广告留下印象就顺手购买。一个消费者从搜索“脱发怎么办”,到咨询,再到到院面诊,最后真正决定花几万元做手术,中间需要经历很长的决策链条。
此外,植发手术大多数是一锤子买卖,客户的复购率很低。即便手术满意,因植发的特殊性质客户完成手术之后分享的欲望很低,企业很难通过客户的口口相传来建立品牌认知。
于是,企业不得不持续购买流量来获取更多的消费客群。搜索引擎、短视频、社交平台、内容营销、医生IP这些渠道和方式共同构成了植发机构的获客体系。一旦流量成本越来越高,所谓的高毛利,就未必能转化成实实在在的高利润。
雍禾医疗同样也逃不开这个困境。
2021年,雍禾医疗营收同比增长32.41%,同期净利润却同比收窄26.41%,这时候营收高增长与利润下滑之间的矛盾已经开始出现。
正式上市之后,雍禾医疗又大幅扩张门店。财报显示,雍禾植发机构从2021年的54家增加至2023年末的75家,养固品牌史云逊门店从2021年的3家增加至2023年末的13家。
门店扩张的投入和销售费用的投入吞噬大量利润。雍禾医疗的业绩上市之后便踩下了急刹车,连续三年陷入亏损。
财报数据显示,2022年、2023年、2024年雍禾医疗的销售及营销开支分别为7.67亿元、10.44亿元、9.02亿元。
2022年、2023年和2024年雍禾医疗的毛利率分别高达61.76%、56.11%、60.08%,扣除其他成本后,雍禾医疗同期的净利率为-6.08%、-30.76%、-12.56%。
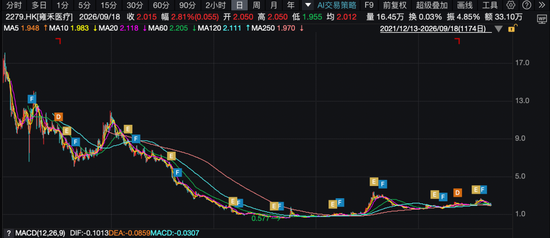
业绩不振,雍禾医疗的股价也一路下跌。9月17日,雍禾医疗收盘价为1.960元港元/股,对比巅峰时期的18.117港元/股,已跌去89.18%。
除了靠省,雍禾医疗还有别的招吗?
其实,面对业绩的连年下滑,雍禾医疗并不是完全没有动作,这两年它也在对业务做出调整,试图找回增长。
最直接的动作就是降价。
2023年2月起,雍禾医疗开始主推“一口价”套餐,放弃原来以毛囊为单位的计价模式,采取以医生等级和植发方式为主要依据的报价。通过这种计价模式,雍禾医疗实现了变相降价。
这一措施的确有效果,来雍禾做植发手术的消费者明显变多了。财报显示,2022年,雍禾医疗接受植发手术的患者人数为39254人,此后这一指标开始逐步上升,2025年接受植发手术的患者人数达到71380人。
但与此同时,客单价也明显下降。2022年到2025年,雍禾医疗植发患者平均消费从26251元下降至19265元,3年下跌了超四分之一。
从最终的业绩表现来看,降价的措施治标不治本。除了2023年的营收从2022年的14.13亿元增长至17.77亿元以外,雍禾医疗2024年、2025年的营收始终维持在18亿元左右。
除了通过降价来扩大消费客群,雍禾还试图从养固业务和女性业务当中寻找新的增长。
植发生意的天然缺陷是低复购率,消费者做完植发后,很长时间内不会再做第二次。
雍禾医疗也考虑到了这一点,早在2018年前后就开始布局养固业务,养固业务包含植发术后养护、头皮调理等一系列植发术后服务。雍禾医疗试图通过养固业务延长单次植发交易的价值,把更多消费者留下来。
但养固目前仍然没有真正成为能够替代植发主业的第二支柱。布局这么多年以来,养固业务收入在总营收当中的占比始终不高,长期维持在20%左右的比例。
2025年,雍禾医疗的养固业务收入达到4.09亿元,占公司营业收入22.6%,离真正成为支撑收入的增长支柱仍有距离。
女性业务则是雍禾现在讲得更加积极的另一个故事。2022年,雍禾推出女性美学植发品牌“发之初”,试图把植发进一步向医美属性靠拢。此后,公司持续推进女性业务布局。
雍禾医疗近期对外披露,2026年上半年,雍禾医疗女性植发手术超过1.4万例,占植发消费者约34.4%,女性业务收入同比增长约40%。
这个数据很亮眼。但问题是,女性并不是这两年才出现的新客群,雍禾医疗并没有披露2021年到2025年女性消费者占全部植发消费者的历史数据,行业很难判断,雍禾现在的女性业务到底是新增的增长曲线,还是对原有女性消费者的一次重新经营。
一旦降本增效带来的利润红利吃完,雍禾医疗还是得证明,这些所谓的新业务是不是真的能够带来增量。
说到底,雍禾医疗的确成功实现了利润的修复,但这很大程度上是通过成本收缩完成的,而不是通过转型后的业绩增长实现的。这也是雍禾医疗的股价还在继续下跌的原因。
精彩评论