5.1%,全球市场又撞上了这个敏感位置。
隔夜10年期美债收益率一度升至5.135%,创2007年7月以来新高;2年期美债收益率也升至4.947%。利率快速上冲,美股随即承压,标普500指数下跌0.8%,纳指下跌1.1%,结束四连涨。
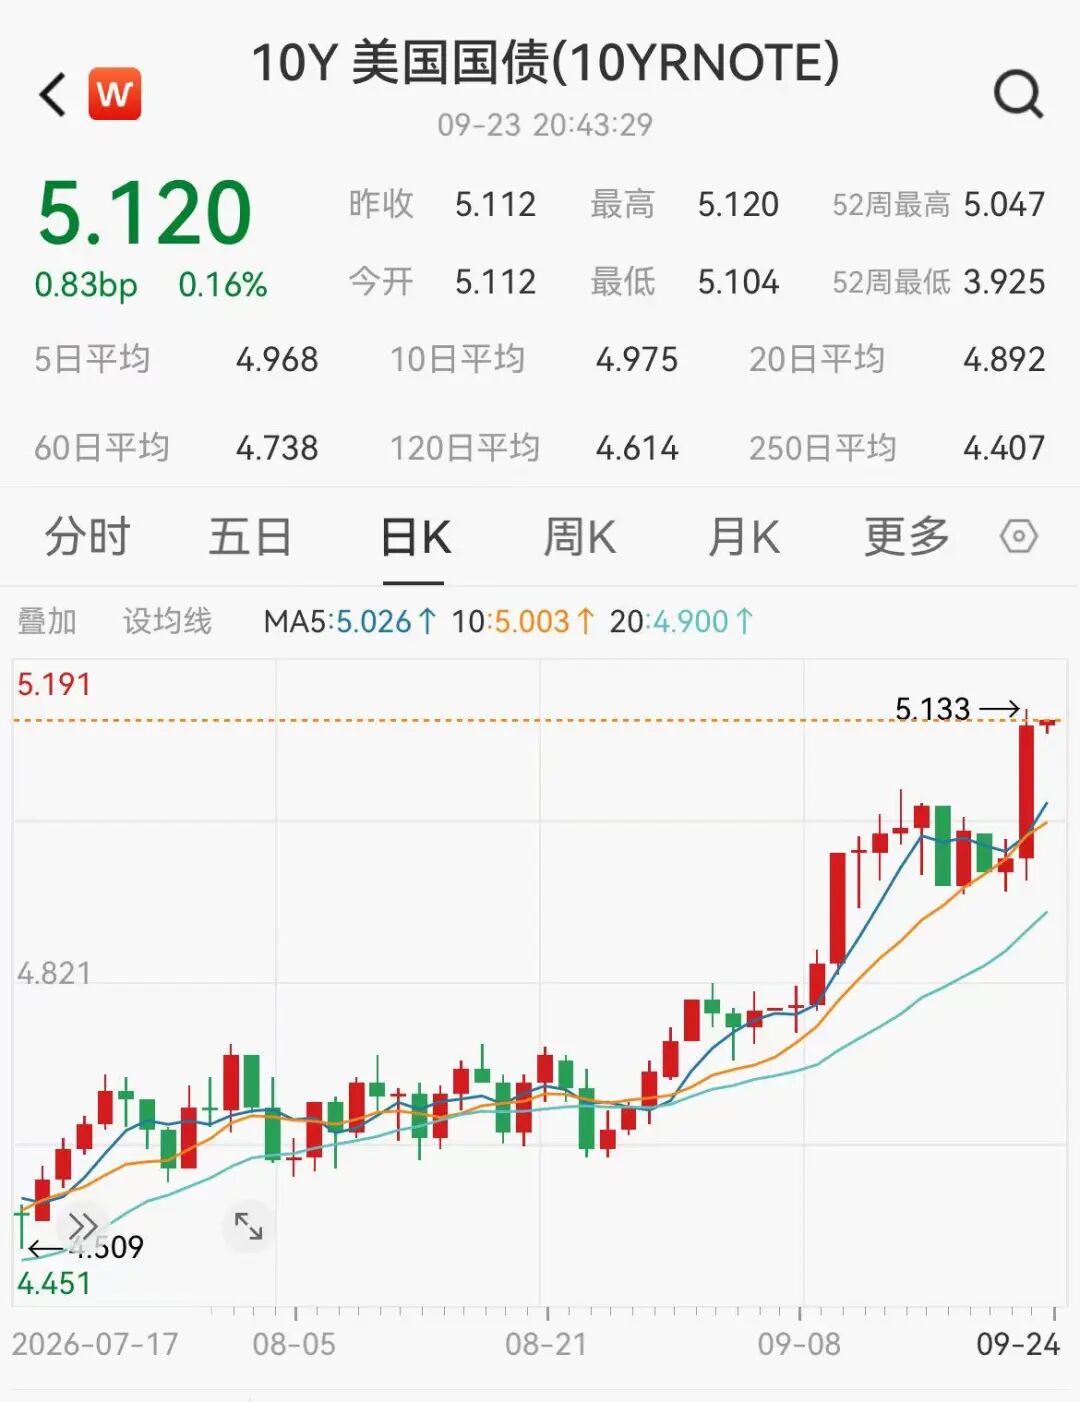
压力还不只来自债市。隔夜布伦特原油反弹近3%;美国最新商业活动数据又明显强于预期。经济越有韧性,市场反而越担心美联储还有继续加息的空间。
9月24日亚洲市场开盘后,日本股市暂时抵住了利率压力:日经225指数高开0.6%,随后涨幅扩大至1.2%;日本30年期国债收益率上行至4.13%。韩国股市因假期休市。
这一轮行情适合把Wind Alice工具市场的“经济研究专家”Agent和“资产配置-行业轮动策略”Skill连起来看:前者拆解美债为什么突然突破5.1%、油价和加息预期如何相互影响;后者再把这些宏观变化放进行业框架,看未来1—6个月资金风格可能往哪里切换。
(Alice打开工具市场->专家->选择使用 经济研究专家,以及技能->选择使用 资产配置-行业轮动策略 alice.wind.com.cn)
美债突然冲上5.1%,市场在交易什么?
表面上看,这次债市抛售发生在油价反弹之后,但油价并不是唯一解释。
S&P Global公布的美国制造业和服务业PMI显示,企业活动仍然强劲,同时供应链瓶颈、燃料和运输成本继续带来价格压力。经济数据越强,美联储短期内维持紧缩的空间也越大。
市场的反应很直接。10年期美债收益率快速上破5.1%,美联储10月再次加息的市场预期也明显升温,从一周前约一半升至接近七成。
Wind Alice“经济研究专家”进一步把长端利率拆成几个部分:当前上行压力更多来自经济韧性带来的实际利率上升、加息预期强化,以及期限溢价重新抬升。长期通胀预期本身相对稳定,因此这轮5%以上的长债利率,并不能简单归因于“市场突然担心通胀失控”。
这也让5%这个位置变得更麻烦:即使油价阶段性回落,只要美国经济保持强劲、加息预期没有松动,长端利率仍可能维持高位。
(Alice打开工具市场->专家->选择使用 经济研究专家 alice.wind.com.cn)
高盛的判断,关键落在油价
现在市场最关心的问题之一,是这轮加息还要持续多久。
高盛目前预计,美联储将在10月再加息一次,随后本轮加息周期可能结束。但这个判断有一个重要前提:油价需要持续回落,让通胀压力继续降温。
高盛预计,到12月布伦特原油可能回落至85美元/桶。首席经济学家简·哈齐乌斯认为,10月之后联邦基金利率有望保持稳定,因为核心PCE通胀可能比美联储预计的下降更快;到2027年底,高盛仍预计利率将开始向3.25%—3.5%的中性利率区间回落。
但隔夜布油重新上升,也说明这个前提随时可能受到挑战。接下来油价能否持续回落,会直接影响“10月之后停止加息”这条路径能不能成立。
高油价+高利率,行业怎么重新排序?
宏观变量落到股票市场,影响并不平均。
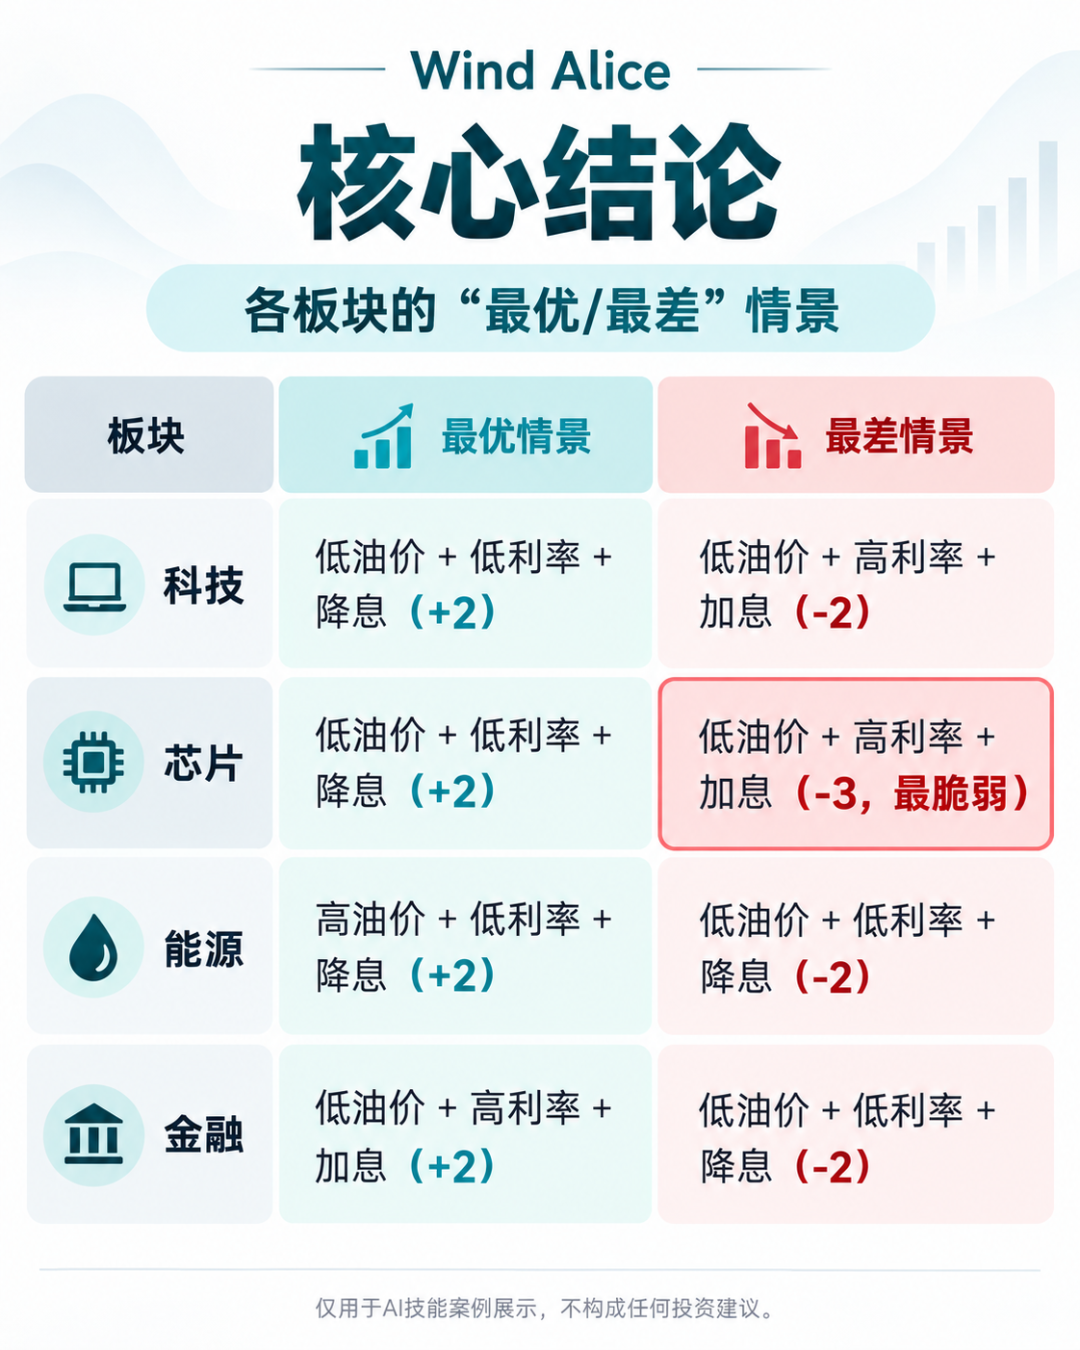
Wind Alice“资产配置-行业轮动策略”把油价、长端利率和美联储路径放进同一个框架,再结合行业动量、资金面、估值和景气度判断相对强弱。
以当前的高油价+高利率+政策偏紧组合来看,Wind Alice给出的相对排序是:
能源>金融>科技>芯片
这里比较的是股票行业内部的相对强弱,不代表股票总仓位调整,也不构成具体买卖建议。
(Alice打开工具市场->技能->选择使用 资产配置-行业轮动策略 alice.wind.com.cn)
能源的支撑主要来自高油价和景气度;金融对高利率更敏感,但还要同时观察收益率曲线和信用风险。科技的矛盾更明显——行业动量依然强,但估值已经处于较高位置,长端利率继续上行会直接增加折现压力。
芯片的利率敏感度更高。AI景气仍能提供基本面支撑,但当高估值、高利率和融资成本同时出现,短期波动也更容易被放大。
接下来,盯住两个变化就够了
第一是油价。如果高盛预期的回落路径逐步兑现,通胀压力和加息预期有机会一起降温,成长板块的估值约束也会缓解。
第二是长端利率。如果10年期美债持续站在5%以上,即使企业盈利没有明显恶化,高估值行业仍要面对更高的折现率。
这也是两个Wind Alice工具组合使用的意义:经济研究专家先回答利率为什么变、油价会怎么传导;资产配置-行业轮动策略再回答宏观环境变化后,行业相对强弱可能怎么调整。
https://alice.wind.com.cn
本文仅用于产品功能及AI技能案例展示,不构成任何投资建议。

精彩评论