2026年8月,冀北晚高峰。十一座数据中心在十分钟内让出了超 100兆瓦电,没有拉闸,没有限电,缺口是“让”出来的:算力先让电,灯没灭。这是国内首次百兆瓦级算电协同实测。
AI竞赛下半场,瓶颈从芯片转向了电力。而电力这一局,中国握着一手结构性好牌——全球最大可再生能源装机、最低绿电成本、最大AI应用市场。
创业邦研究中心发布《2026算电协同创新生态报告》,首次系统梳理算电协同的国家战略、技术路径、产业格局与投资机会。核心结论:算电协同不是给数据中心建电站,而是让数据中心成为电力系统的柔性调节资源——谁先把“比特”与“瓦特”接上,谁就掌握AI下半场的成本曲线。

行业底色:
算力在狂奔,绿电在流失
全球数据中心用电,2025年4850亿千瓦时,2030年将达9500亿千瓦时——五年翻倍;AI专用从1550亿千瓦时到4650亿千瓦时,增至三倍。
国内同步狂奔:截至2026年6月,中国智能算力达2185 EFLOPS,智算占比超80%。数据中心用电占全社会1.9%,增速却是全社会的3.6倍——局部已经反客为主:贵安超50%、张家口超33%。
另一边,绿电在被浪费。风光装机近50%,发电量占比只有22%;风电利用率从97.3%降至91.9%,光伏从98.0%降至91.2%——弃风弃光率两年翻了三倍。
一边是算力需求嗷嗷待哺,一边是绿电资源白白流失,中间隔着三重错配:空间上,七成算力在东部,风光在西部;时间上,数据中心8760小时连续运行,光伏发电却昼发夜停;周期上,智算中心十个月建成,输电要三到五年。
算电协同是什么?
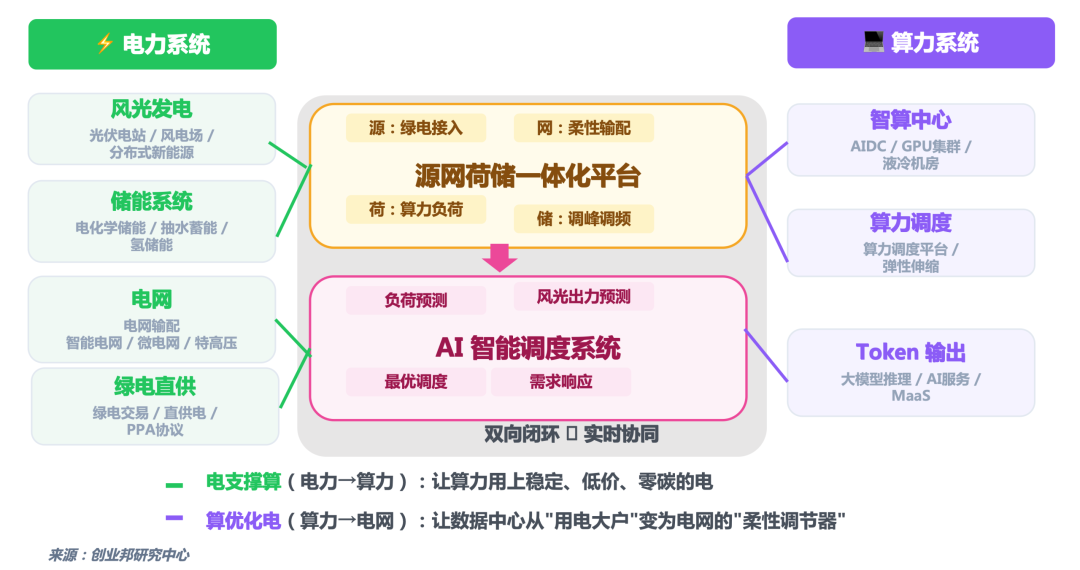
通过数字化技术和智能算法,把算力基础设施与电力系统深度融合,推动资源动态匹配与优化配置。核心创新不是给数据中心建电站,而是让数据中心从“被动用电大户”变成电网的“柔性调节器”。
来源:创业邦研究中心
绿电成本决定Token定价底线
算力主战场在中美,两国占全球AI算力约84%。路线截然相反——美国四巨头2026年资本开支7250亿美元押核电,但撞上NRC审批和并网排队,最长等7年;中国走绿电调度,阿里、腾讯、字节从“买电”转向“自建绿电+自研调度”,综合电价仅为美国的1/3至1/4。这不是补贴,是结构性差异。
一个常被误读的数据:“电力占成本近60%”说的是剔除IT折旧后的运营成本;把GPU折旧放回分母,电费占Token全成本10%–25%。
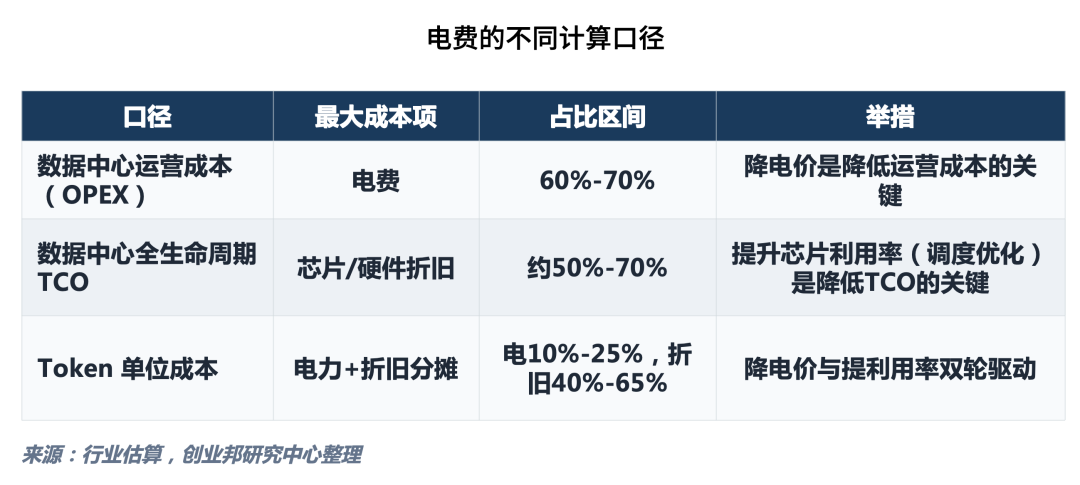
电费决定选址,芯片折旧决定竞争壁垒。在芯片落后1–2代、短期难追赶的窗口期,电价是最关键的可控变量——以年用电100亿度计,电价每变动0.01元/度影响年成本1亿元;而东西部0.30元/度的实际价差,对应年成本差约30亿元,这才是选址的真实权重。
中国正从“电力出口”转向“Token出口”:汕头完成首个城市级Token出海闭环,韶关“来数加工”专区月均产能310亿Tokens。电力留境内,算力留境内,跨海而去的是加工过的价值。

变革与机制:
硬件"扛"、软件"削"、账要"清"
AIDC(AI数据中心)架构在重写。单机柜功率一路飙升:Blackwell时代150kW,Rubin Ultra理论目标600kW,远期MW级——沿用数十年的交流供电全面触顶。范式跃迁已经开始:800V直流抬高电压、压低电流;固态变压器(SST)从10kV交流一步降至800V直流,整机效率98.5%。 这不是升级,是重写。
负荷波动需分层治理。GPU训练负载秒级剧变,对电网形成'脉冲式'冲击。硬件成本高企——超级电容(CBU)、电池备份单元(BBU)、电池储能系统(BESS)、固态变压器(SST)都在推高造价。真正能把成本降下来的关键变量在算力侧:主动平滑——以排队算法拉满GPU利用率,通过时差错峰把负载挪到电价与绿电的低谷,跨行业错峰找互补负荷,依托Token工厂平抑波峰波谷。硬件是“扛”,软件是“削”。先削后扛,最经济。
协同靠四维,账才算得清。空间(东数西算)+时间(错峰调度)+系统(多能互补+虚拟电厂)+结算(绿电溯源+电力市场+碳资产)——前三维是“怎么调”,第四维是“怎么算钱”。
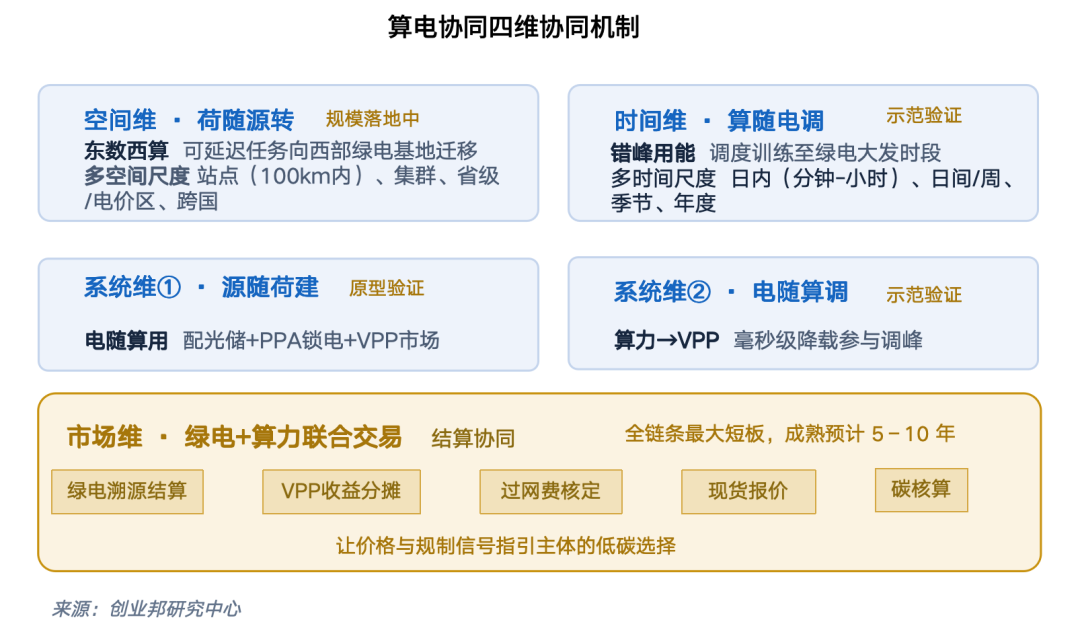
执行侧已经先行:上海完成全国首次“全方式”算电协同实测(16家数据中心,2小时压减负荷9.78万千瓦),不到一个月,冀北又完成国内首次百兆瓦级实测。技术已就位,卡住的是账——688号文(《关于有序推动多用户绿电直连发展有关事项的通知》)因此成为破局关键,解决了规模、合规、可靠性三件事,并首次明确“优先支持算力设施”。
算电协同的下半场,拼的不是谁调得动,而是谁的账算得清。

独家图谱:
六类玩家,谁先把“电”与“算”接上
产业链可以拆成三句话:上游发电,中游撮合,下游消耗。 增量集中在液冷、SST、储能、绿电运营四个方向。冷板式已大规模商用、浸没式仍在早期,2029年市场规模约1300亿元(五年增长超7倍);SST处于示范验证阶段,行业首个算力中心SST商用项目已在秦淮数据桑园基地(张家口怀来)投运,由秦淮数据、美团、东阳光、台达四方联合打造,实现10kV交流→800V直流一步式转换,占地减少50%以上。
核心玩家分六类,打法各不相同,但有一条暗线:所有人都在从“卖电/买电”向“卖调度/卖Token”跃迁。
·电网系|国网、南网是“守门人”,掌握并网权与调度权
·国央企系|顶层运营+枢纽总包方:大唐、华电、国电投等手握绿电资产;电信、移动、联通握有算力、光缆与电力入口;中国能建为源网荷储一体化总包方
·头部云厂|阿里、腾讯、字节既是最大买家,也是激进的自建者——腾讯联合远景建设赤峰零碳园区;阿里与中国核电合作成立中核(象山)核能公司,直接锁定GW级电源
·储能与新能源厂商|宁德时代入股世纪互联、中恒电气,打通“电芯→设备→算力资产”闭环;远景集团乌兰察布星河基地投产,打通“绿色能源 → AI电力系统 → 算力服务”闭环
·IDC运营商|万国数据、中金数据、世纪互联,自建或采购绿电提供算力服务
·算电一体化服务商|深度智控、清能互联、九章云极、图迹科技——AI算力调度方向的代表企业
生态主导权仍掌握在电网、头部云厂商与国央企手中,但核心玩家正从“各自为战”走向“深度绑定”。主导权不取决于谁的电更便宜,而取决于谁先把“电”与“算”接起来。电便宜,只赢在成本表;接得通,才赢在定价权。

投融资:
九成买了"电","接口"只分到9%
截至2026年8月31日,2024–2026年算电协同一级市场(不含下游算力需求方)累计完成约307起融资,披露金额约651亿元。
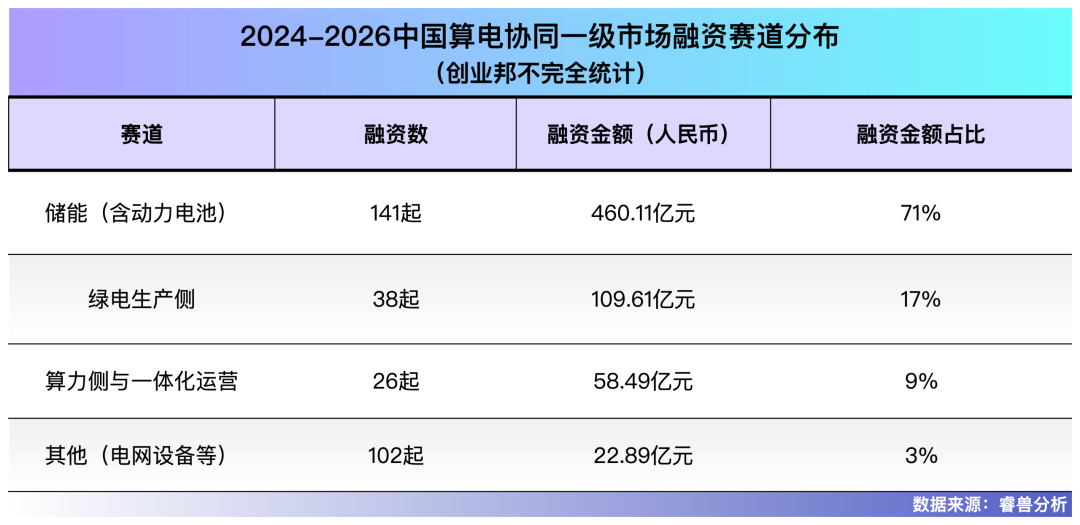
包含产业链上游和中游企业分析,数据截至2026.8.31
三个赛道合计占融资金额的97%。钱追着“电”走,“算”端才刚起步。
活跃机构中,国资占半壁江山。诺德基金、财通基金、中石油昆仑资本最为活跃,重仓央国企资产整合;CVC与VC/PE中,宁德时代、中科创星各投5家,是出手最勤的两家。
大额融资集中在抽水蓄能与综合能源。国网新源365亿元、中核汇能78.96亿元、华控电力50亿元、大唐海洋能源27亿元——钱追着重资产走,缺口却卡在接口处。不是资本看不见接口,而是接口的价值要以制度为前提。绿电如何溯源、VPP(虚拟电厂)收益如何分、过网费如何核定——结算规则一日不落地,接口就只是管道。
好消息是转折已经开始:深度智控(B轮、B+轮,腾讯+宁德时代投资)、碧澄能源(B+轮,Aramco Ventures等投资)、清能互联(C轮,过2亿)——AI算力调度与运营服务的融资已崭露头角,资本正从“资产思维”转向“接口思维”。

确定性机会丨不在重资产的"电",而在接口层的"接"
最确定的机会不在多建一座电站,而在把已建成的算力与电力接起来的接口层——调度、交易、绿电溯源与协同控制。这是制度落地后价值非线性释放的“制度期权”。
第一层丨最确定且被低估(0–2年)
·源网荷储协同EMS:绿电侧与数据中心侧管理系统仍割裂,缺少一个能统筹打通的产品
·直流 400V/800V 测试认证:AIDC架构两三年迭代一代,标准与认证严重滞后
·毫秒级高功率缓冲器件:30P–100P、≥10 万圈、<50ms——储能热浪中尚未被覆盖的细分赛道
·液冷与高效冷却:PUE(电源使用效率)从1.25 压到 1.15 是刚需,五年增超七倍,而融资事件仅个位数——成熟技术 + 稀缺资本 = 估值合理的进入窗口
第二层|确定但需制度落地(2–5年)
·算电运行智能体与电力AI
·绿电直连开发
·算力调度交易平台
·虚拟电厂聚合
第三层|长期期权(5年+)
·绿氢绿氨长时储能
·碳足迹与绿色Token
·高端芯片替代
·零碳园区整体方案

结语
算电协同的终局,不是更大的电站,也不是更多的芯片。
过去一百年,电网的答案始终是“多建”——多建机组、多建线路、多建电站。而在算力时代,最贵的资产已经建成,真正稀缺的是把它们接起来的能力。
谁先织好这根线,谁就写下AI下半场入场券的第一行。而那根线的一端,在掌握并网权与调度权的人手中;另一端,正在等一个能把账算清的规矩。
接上的那一刻,比特才真正有了瓦特托底。
▼扫码获取精华版报告▼
精彩评论