今日海油工程(600583)涨7.76%,收盘报6.53元。
2026年8月18日,信达证券研究员刘红光,胡晓艺发布了对海油工程的研报《收入与订单双增,海外战略逐步进入收获期》,该研报对海油工程给出“买入”评级。研报中预测公司2026-2028年归母净利润分别为23.09、26.07和28.10亿元,同比增速分别为10.8%、12.9%、7.8%,EPS(摊薄)分别为0.52、0.59和0.64元/股,按照2026年8月18日收盘价对应的PE分别为11.53、10.21和9.47倍。我们认为,公司未来有望受益于中海油高水平资本开支和海外市场扩展,2026-2028年公司业绩或将持续增长,维持“买入”评级。证券之星数据中心根据近三年发布的研报数据计算,该研报作者对此股的盈利预测准确度为79.38%。
证券之星数据中心计算显示,对该股盈利预测较准的分析师团队为申万宏源的徐睿潇。
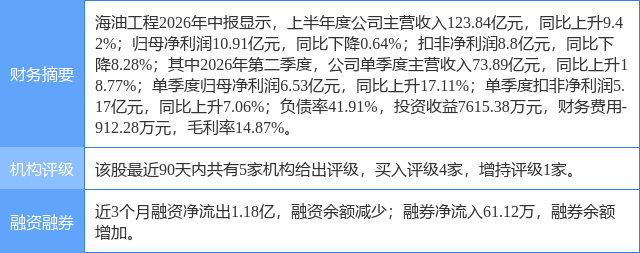
海油工程(600583)个股概况:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论