证券之星消息,2026年9月21日金洲管道(002443)发布公告称天风证券、华创证券、睿郡资产、民沣资产、国金基金、泽安基金、贝寅基金、望正投资、胤胜资产于2026年9月18日调研我司。
具体内容如下:问:金洲液冷注册资本增资至 7 亿元,具体如何分配?答:具体安排为东莞骅兴液冷产品线扩建项目投资 50,000 万元(占71.43%),其中设备及技术投资 47,000 万元、土建投资 3,000 万元;东莞骅兴生产运营及研发资金 10,000 万元(占 14.29%),主要用于原材料采购流动资金、工艺优化和新产品研发、团队建设;闪麟时代研发运营资金 10,000 万元(占 14.29%),主要用于项目招投标验资、在执行项目垫资、人才引进和产品研发及国产算力平台适配认证。上述资金用途围绕液冷业务实际需要,明确、合理、可追溯。2、目前液冷零部件的客户开拓和订单情况如何?是否已实现批量供货?东莞骅兴已与行业内优质液冷零部件客户签订销售合同并开始陆续发货,液冷核心零部件产品已实现批量供货,产品经下游系统集成后应用于 I 服务器液冷散热领域。公司目前以 ODM/OEM 代工为主,出于商业秘密保护及客户保密要求,具体客户名称不便披露。在手订单随产能释放和市场拓展持续增长,后续若有达到披露标准的重大合同,将及时履行信息披露义务。3、达产后年产值 20 亿元的目标如何测算?产能消化路径是什么?20 亿元系总共三期建成达产后规划产值(目前是第一期建设完成),基于满产状态下主要产品包括机加液冷板、分水器及各类液冷零部件的加工量和单价测算。产能消化方面一是积极拓展 ODM/OEM 代工合作,承接行业内液冷模组、系统厂商的零部件加工订单;二是加快推进国产算力平台适配认证和终端客户导入;三是依托闪麟时代已有的国资算力平台、通信运营商客户资源和项目经验协同导流。公司充分提示,若市场拓展不及预期,存在产能利用率不足的风险。4、公司在冷板式、浸没式及混合架构系统方案上的技术能力如何?CDU、液冷机柜等是否自研?闪麟时代自主配套 CDU、液冷机柜及温控系统,具备冷板式液冷、浸没式液冷整套解决方案的设计和交付能力,可提供机房改造、集装箱液冷等定制服务。针对高功率密度智算中心场景,公司正在推进"风冷+冷板式液冷+浸没式液冷"混合架构方案,以兼顾改造成本、能效和功率密度要求。相关产品研发和国产算力平台适配认证正在持续推进。5、闪麟时代在热设计、流体力学、电气控制等方面的核心团队和人才储备情况如何?液冷系统集成需要热设计、流体力学、电气控制、软件工程、项目管理等多学科复合型人才。闪麟时代已初步搭建起具备系统设计、产品研发、项目交付和售后服务能力的专业团队,并持续从行业内引进高端技术和管理人才。本次增资中安排 1亿元专项用于闪麟时代研发运营和团队建设,以支撑业务快速发展。6、液冷业务在公司整体战略中处于什么定位?中长期对收入和利润的贡献预期如何?公司将液冷业务定位为支撑中长期成长的第二主业,在筑牢管道主业基本盘的同时集中资源培育。目前液冷业务仍处于投入期,2026 年第三季度开始形成收入,短期内对公司经营成果不会产生重大影响。公司将根据产能释放和客户拓展情况持续推进,后续若有达到披露标准的重要进展,将严格按照监管规则及时履行信息披露义务。7、公司在液冷领域是否有进一步并购或外延扩张计划?公司液冷业务以自建和并购并重,目前相关布局正在推进中。后续是否开展新的并购或外延投资,将视产业发展机遇和公司战略需要而定,待达到信息披露标准后将及时公告。
金洲管道(002443)主营业务:专业从事焊接钢管产品研发、制造及销售。
金洲管道2026年中报显示,上半年度公司主营收入20.55亿元,同比上升1.76%;归母净利润8575.04万元,同比上升48.29%;扣非净利润7773.16万元,同比上升41.63%;其中2026年第二季度,公司单季度主营收入11.19亿元,同比下降1.95%;单季度归母净利润4583.48万元,同比上升45.18%;单季度扣非净利润4242.66万元,同比上升38.27%;负债率22.18%,投资收益817.41万元,财务费用-194.34万元,毛利率12.65%。
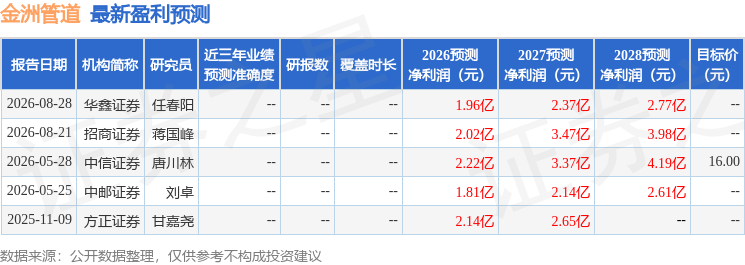
该股最近90天内共有2家机构给出评级,买入评级2家。
以下是详细的盈利预测信息:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论