热点栏目
客户端
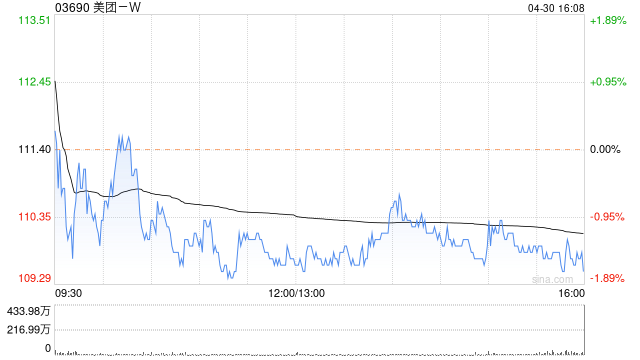
瑞银发布研报称,美团-W(03690)现价对应2028年预测市盈率10倍,尚未充分反映其在快速商务及到店业务日益增强的市场领导地位。该行预期美团将经历多年盈利复苏,料核心本地商业(CLC)经营利润将由2026年的130亿元人民币(下同),增至2028年竞争加剧前水平的550亿元人民币;将目标价由128港元升至132港元,评级“买入”。
该行认为,内地快速商务及到店市场竞争正接近转折点,由补贴主导的份额争夺转向营运效率。该行预期转变将日益有利于美团的深厚护城河,凭借其高效的“用户-配送-商家”飞轮模式,今年第二季利润大幅复苏已见证明。美团亦策略性及选择性地再投资,以重夺高价值客户,该行认为更强的用户心智将提高未来同业竞争门槛。
精彩评论