来源:投行圈子
图片来源声明:AI 生成
知名投资人朱啸虎又开炮了!
又对机器人行业泼了一盆冷水。
前日,金沙江创投主管合伙人朱啸虎走进北京大学创新创业学院,做了一场两个多小时的演讲,主题是《AI周期的创投》。
最受关注的一句话来自机器人部分:中国目前有两百多家机器人企业,很多都会跳舞、打拳,但真正能做成生意的并不多,绝大部分可能活不过十年。

这话一出,机器人圈又炸了。
这句话听起来很重,矛头其实指向了那些只有演示能力、没有商业闭环的公司。
就在几个月前,朱啸虎已经因为“批量退出人形机器人公司”的言论上过一轮热搜。
当时他说得更直白:“我问这几个CEO,你们商业化可能的客户在哪里?我感觉他们说的都是自己想象出来的客户,谁会花十几万买一个机器人去干这些活?”
如此犀利的言论触及了业内很多企业的现实利益。。。
众擎机器人CEO赵同阳在朋友圈回怼:“就像质问一个刚出生的婴儿,用眼前看到的来否定未来,这不应该是他这个段位的人应有的表现。”
朱啸虎这次在北大,语气没缓和,逻辑更完整了,在投资圈很多人士看来,更有投资和专业逻辑,也更有说服力。


行业痛点
朱啸虎的言论,直接刺痛了行业的软肋。
据36氪对现场演讲的整理,朱啸虎这次的判断,核心落在几件很现实的事情上。
技术扩散速度加快之后,技术本身会迅速贬值。创业公司不能只靠“我也有一个模型”生存。
机器人行业正在从“能不能做出来”,走向“有没有人持续买单”。动作演示不能证明单位成本、故障率、维护费用和投资回收期。
创业公司更应该寻找“跳一下够得着”的任务。水下清洗、仓库分拣、柔性机械臂,任务边界清楚,客户需求也容易测算。
技术扩散以后,客户也可能变成对手。给大厂打样,先发优势很快就会缩小。
投资人最终要看退出,不能只看故事。
既要站在具身智能的大方向上,也要找到当下能够交付的场景。

“活不过十年”并非统计报告,而是一个投资人的风险提示。
机器人企业真正要接受的考试,不在发布会现场,而在工厂里连续运行六个月之后,客户还愿不愿意续单。
金沙江投了哪些企业?
金沙江创投成立于2004年,创始人朱啸虎,官网披露的管理资本量超过30亿美元,长期关注企业服务、消费互联网、医疗科技和人工智能。
滴滴、饿了么、去哪儿、小红书、地平线等项目,构成了它在早期投资领域最容易被市场记住的标签。
消费互联网投资看用户增长、留存和网络效应,AI应用看使用频次、付费率和客户迁移成本。
到了机器人这里,还要盯住任务成功率、设备利用率和售后成本。技术只是入场券,客户能不能长期使用,才决定项目价值。
金沙江过去几年布局过多家具身智能和机器人企业,公开报道提到星海图、松延动力、非夕科技、瑆爝机器人和Nimble Robotics等。
2025年3月,朱啸虎表示正在退出一部分早期项目。星海图随后称,金沙江于2023年11月参与天使轮,并在2024年9月完成退出。
退出人形机器人早期项目,也不代表金沙江放弃机器人。
2025年5月,朱啸虎对证券时报表示,更看好工业用机器人和“能干活”的机器人。随后,金沙江又参与了水下机器人企业世航智能的融资。
世航智能最初做水下洗船体,后来延伸到海关查验、海上光伏清洗和水产养殖。
几个场景背后的需求很一致:人在水下看不清、下不去,或者承担着安全风险。投资逻辑也很直接,先解决一个具体且有人付费的问题,再把能力复制到相邻场景。
至于金沙江在AI和机器人上的整体投资收益,公开信息没有披露统一收益表,也没有可核验的整体内部收益率或回报倍数。
可以确认部分项目、融资和退出,但不能把融资估值当成投资收益。
从投资逻辑看,消费互联网项目证明了金沙江捕捉平台型公司的能力。
机器人和AI仍处于组合筛选期,退出、换赛道和继续下注同时存在,符合早期投资的真实状态。
机器人,实际上是三门生意
很多讨论喜欢把工业机器人、人形机器人和水下机器人放在同一张图里,最后得出一个巨大的市场数字。概念被做大了,判断反而容易变糊涂。
工业自动化已经是一门成熟生意。
国际机器人联合会IFR数据显示,2024年全球工业机器人安装量约为54.2万台,中国安装量约29.5万台,占全球54%。
中国工业机器人在役保有量超过200万台,中国厂商在本土市场的份额提升至57%。
这里有真实客户、产线需求和交付记录,竞争也从增量市场,进入成本、服务和国产替代的深水区。
人形机器人和具身智能还在验证阶段。路透社援引IFR统计称,2025年全球用于工业和专业服务的人形机器人销量约7000台。
相比54.2万台工业机器人安装量,这个数字仍然很小,其中不少设备被科研机构和企业用于AI模型训练,汽车工厂的试点数量也多为个位数到两位数。
还有一类是特种和服务机器人。
水下机器人、仓储分拣、巡检和清洗,往往不够吸引眼球,却更容易先找到明确付款方。

行业短板也很集中,可靠性、泛化能力、全生命周期成本和数据闭环,一个都绕不开。
中国电子学会2026年政策解读已把作业成功率、效率提升率、安全可靠性和经济可行性列为重要指标,行业正在从展示样机转向真实岗位考核。
财报已经给出
一个冷静提醒
把几家公开披露财务数据的企业放在一起看,行业的成色就更清楚了。
机器人收入增长,不等于业务已经高利润。复杂交付越多,研发、生产、渠道和售后成本往往越重。

汇川技术业务范围更广,不能简单理解为人形机器人已经赚钱。埃斯顿2025年扭亏,但利润仍薄。
新松收入规模不小却仍亏损,优必选全尺寸具身智能收入增长很快,但亏损依旧存在。
这些数据不适合用来简单排座次,却能说明产业所处的阶段:工业自动化已经进入经营效率比拼,人形机器人还在从产品交付走向规模化验证。
行业会怎么洗牌
下一阶段,展示型产品会减少,场景型产品会增加。能完成一个岗位,比能在舞台上完成十个动作更有商业价值。
整机竞争也会变成系统竞争。传感器、执行器、控制器、数据采集和售后服务,任何一环掉链子,都很难稳定交付。
销售方式可能从一次性买设备,转向租赁、按任务付费和机器人即服务,客户的一次性投入会因此降低。
行业也会明显分化。部分公司被大厂吸收,部分成为零部件和系统供应商,少数公司才可能成长为平台型企业。
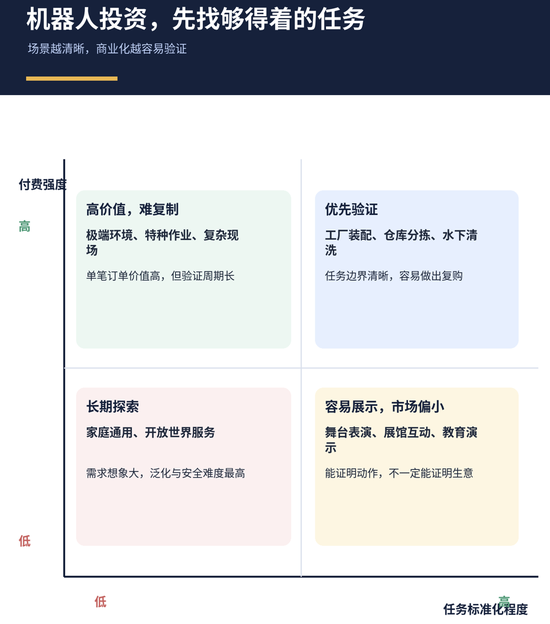
政策层面也在把行业往真实场景推。工信部提出推动制造业典型场景和民生重点行业应用,2026年度实景实训专项行动进一步强调真实场景、真机数据和批量部署。
行业主线已经越来越清楚,从“像不像人”,走向“能不能稳定完成工作”。
最后点评
朱啸虎这次的判断不够浪漫,却很接近投资的本质。
机器人行业当然有未来。中国有制造业场景、完整供应链和足够多愿意尝试自动化的企业。工业机器人已经证明,机器替代人工是一门可以持续几十年的产业。
机器人有未来,不代表每一家机器人公司都能走到未来。
朱啸虎的话不好听,但他戳破的不只是机器人行业的泡沫,更是整个科技投资领域的一种惯性思维:总觉得技术足够先进,市场就会自动买单。
回看过往,光伏、电动车、共享单车,每一个风口都经历过从疯狂到洗牌的过程。
证券时报的评论说得好:“与其争论人形机器人赛道有没有泡沫,倒不如讨论泡沫发展到了什么阶段。就像醇美的啤酒,你要享受它,泡沫就是必须接受的存在。
唯一需要关心的,是杯子里更多的到底是美酒还是泡沫。”
资本市场最容易犯的错误,是把行业远期空间提前当成公司当期收入。
真正困难的部分不在镜头前,而在客户车间里:每天能工作多久,坏了谁来修,效率提高多少,三年后客户还会不会继续买。
机器人行业毫无疑问是未来。中国在供应链、制造能力和市场规模上的优势,是实打实的。2026年上半年,中国供应商占全球人形机器人出货量的97%以上,这个数字本身就是一种实力。
但实力归实力,能不能把技术变成生意,是另一回事。
朱啸虎的“十年论”不是判决书,但扯开了行业很多企业的遮羞布。
它照出的是:在一个所有人都说“是”的赛道上,敢不敢停下来问一句“钱从哪来”。
两百多家企业里,总有人会活过十年。
问题是,是谁?凭什么?
对朱啸虎开炮机器人行业这个话题,您怎么看?期待您在留言区文明理性发布高见。
声明:本文仅为财经热点分析,数据及资料援引公开查询、公司公告及同花顺IFinD,观点仅供参考,不构成任何投资或消费建议。
精彩评论