证券之星消息,2026年9月24日中国重汽(000951)发布公告称嘉实基金沈玉梁于2026年9月24日调研我司。
具体内容如下: 现场调研交流的主要内容如下:问:公司近期的生产经营情况如何?答:根据第一商用车网数据,2026年 1-8月我国重卡行业累计销量约 83.1万辆,同比增长约 16%。8月份我国重卡市场共计销售约 8.6万辆,环比增长 2%,同比下降 6%。公司今年 1-8 月重卡累计销量与去年同期相比仍保持增长,且增速高于行业整体水平,展现出较强的市场竞争力和增长韧性。与此同时,公司产品海外出口业务稳步推进,市场份额持续位居重卡行业前列,国际化布局成效进一步显现。问:能否简单介绍一下公司旗下的子公司目前的整体经营情况?答:济南车桥公司作为公司的控股子公司,主要向公司及重汽集团旗下其他整车企业供应各类型号的车桥产品。依托重汽集团的协同优势,今年上半年车桥销量较去年同期实现较大增长,利润也显著提升。2025年底,该公司通过高新技术企业认定,2025 至 2027 年可享受所得税优惠政策,上述因素为其业绩增长提供了有力支撑。配件销售公司为公司的全资子公司,专注于配件销售与售后服务,致力于提升客户全生命周期体验。去年该公司调整销售策略,在价格端部分让利以带动整车销量,凭借扎实的服务能力及集团后市场业务的拓展,其业务正逐步延伸至集团下属各二级公司,整体运营态势持续向好。问:公司新能源重卡的发展情况如何?答:根据第一商用车网数据,2026年 1-8月,新能源重卡市场累计销售 19.33万辆,同比增长 70%。其中,8月份,国内新能源重卡共计销售 2.68 万辆,环比小幅增长 1%,同比增长 51%。今年以来,公司新能源重卡产销量继续保持较好增长态势,增速优于行业整体水平,展现出较强的产品竞争力与市场响应能力。在政策引导、技术赋能与市场驱动三重利好叠加的背景下,智能驾驶技术对安全与能耗的显著优化,正成为推动新能源重卡渗透率进一步提升的重要力量。公司也将持续深耕新能源领域,积极推进产品技术创新与场景化应用,助力新能源重卡实现规模化推广与可持续发展。问:公司目前产品的出口情况如何,以及主要区域有哪些?如何看待今年下半年的出口持续性?答:公司主要依托重汽集团旗下的重汽国际公司实现产品出口,该公司已连续 21年稳居行业出口第一。截至目前,公司产品出口销量占比超过总销量的一半。产品的出口区域以非洲、东南亚、中亚、中东等为重点市场,并覆盖 150多个国家和地区。下半年,公司对出口市场持续看好,并将继续借助重汽国际公司的平台优势,深入推进本地化与定制化策略,积极把握海外增长机遇。问:公司在分红方面有什么规划?是否会持续升分红比例?答:近年来,公司经营业绩保持稳健增长,分红比例逐步提升。公司始终高度重视股东报,并在 2026年半年度再次提升分红比例。未来,公司将结合自身实际情况,统筹业绩增长与股东报的动态平衡,在合理、健康的区间内稳步提升分红比例,并持续完善常态化、透明化的分红决策机制,努力为投资者带来合理、可预期的长期报。
中国重汽(000951)主营业务:主要从事重型载重汽车、重型专用车底盘、车桥等汽车配件的制造及销售业务。
中国重汽2026年中报显示,上半年度公司主营收入384.1亿元,同比上升46.82%;归母净利润9.73亿元,同比上升45.48%;扣非净利润9.41亿元,同比上升50.22%;其中2026年第二季度,公司单季度主营收入187.51亿元,同比上升41.48%;单季度归母净利润5.18亿元,同比上升44.59%;单季度扣非净利润5.05亿元,同比上升50.91%;负债率68.41%,投资收益-1400.98万元,财务费用-1.76亿元,毛利率6.89%。
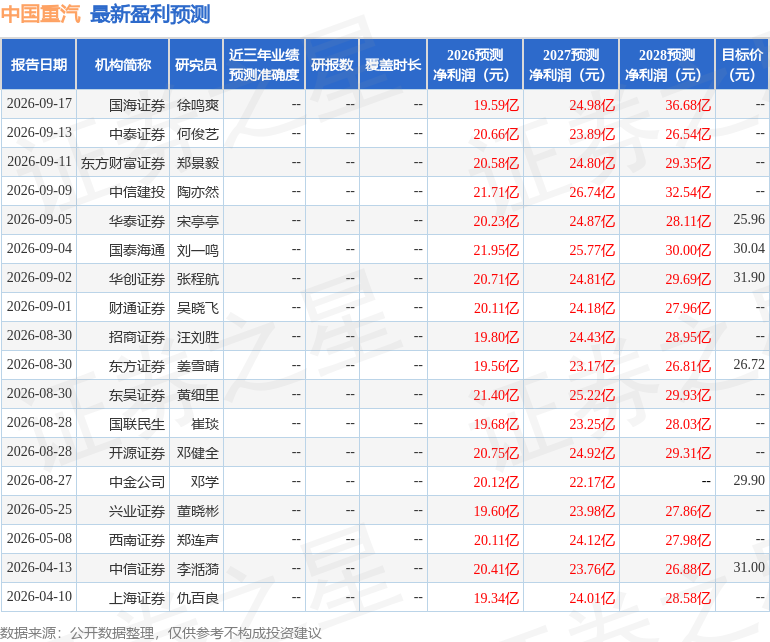
该股最近90天内共有16家机构给出评级,买入评级14家,增持评级2家;过去90天内机构目标均价为27.65。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流出1000.98万,融资余额减少;融券净流入154.3万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论