热点栏目
客户端
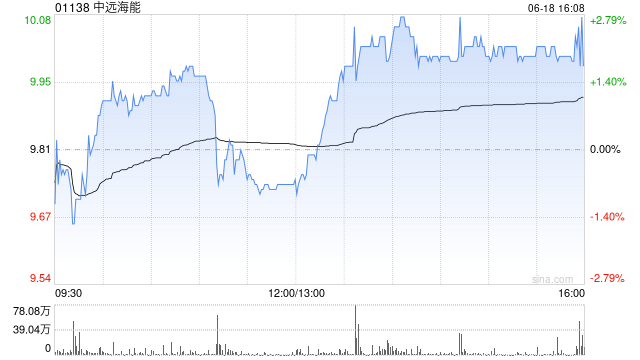
摩根士丹利发布研报称,重申中远海能(01138)“增持”评级,目标价维持26港元;该行预计,受惠运价及利用率提升,中远海能今年第三季盈利将按季改善。
管理层认为,目前超大型油轮运价急升,主要是反映有效运力大幅收紧,与出货需求增加形成对比。近期市场三年期VLCC期租船合约每日租金达10万美元,管理层认为这提供更强的中期定价信号。公司管理层预期9月大部分急升的运价会反映在第四季业绩,另霍尔木兹海峡干扰或较预期持久,支撑油轮航运持续牛市。
中远海能持有6艘VLCC订单,并有6艘光船租赁VLCC将于2027至2028年交付,尽管现货运价高企,管理层对租船扩张仍保持审慎。
精彩评论