9月16日,日本JSR、东京应化、信越化学等宣布,自2026年10月1日起全球客户光刻胶新定价整体上调15%。其中现货散单涨幅达32%~38%!
消息一出,受益标的和"国产替代概念股"清单刷屏。
但这里有个问题。列标的,只能回答"买什么"。它回答不了三个更关键的问题:这轮提价是需求驱动还是成本转嫁?提价能不能持续?以及最反直觉的"断供"这件事,到底是不是真的?
这三个问题,恰恰是判断"这波行情是主题炒作还是产业趋势"的分水岭。Wind Alice“行业研究专家”分四步解答这三个问题。
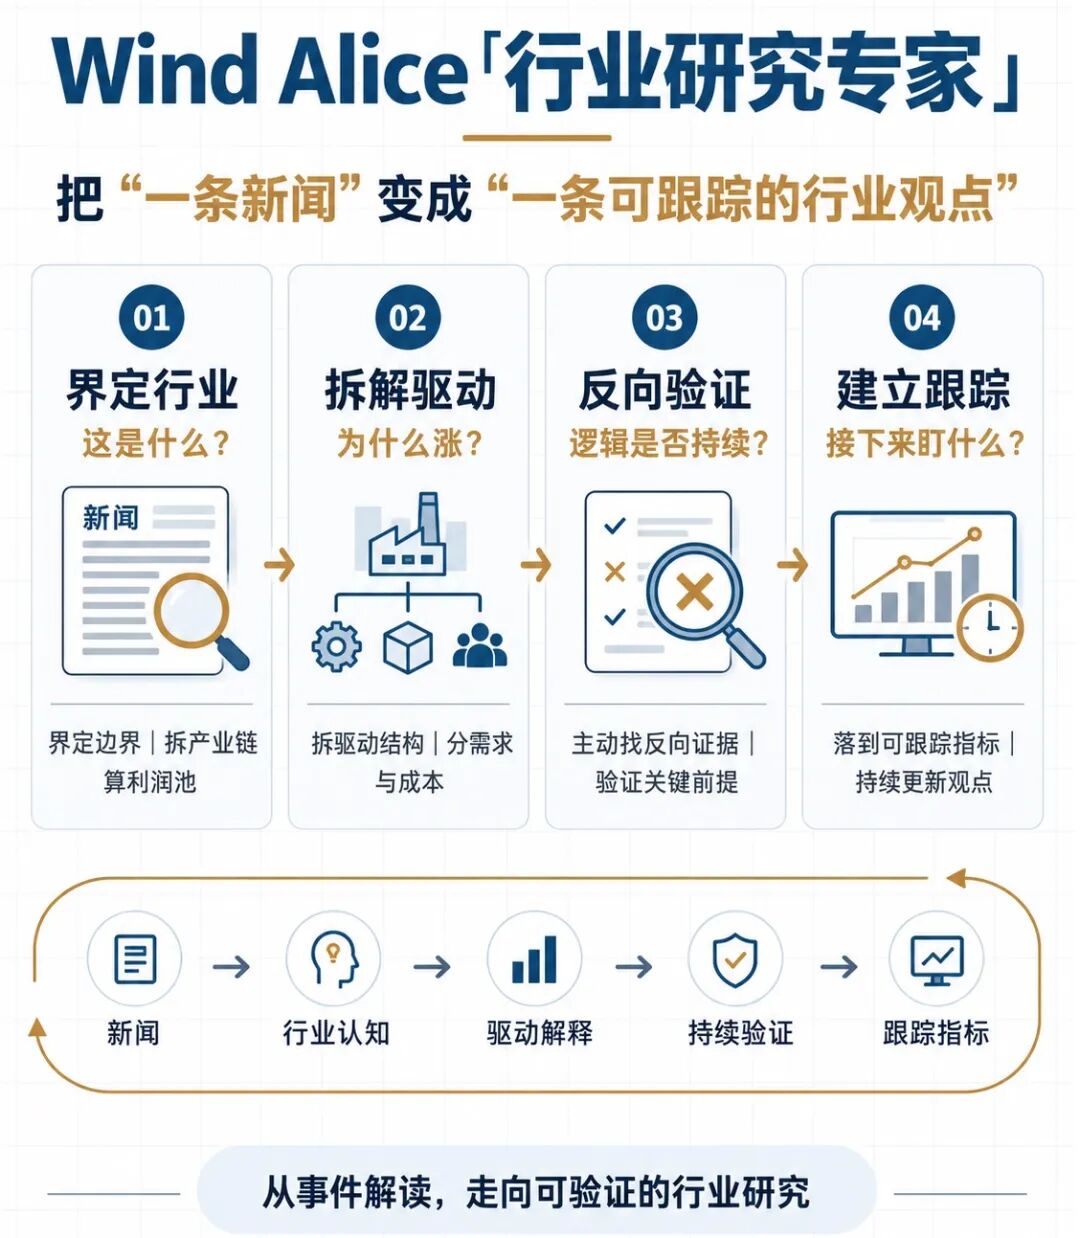
(Wind Alice行业专家,alice.wind.com.cn)
先界定行业边界
打开 alice.wind.com.cn 工具市场中的金融专家团,找到“行业研究专家”,把这条新闻原样丢进去,并说明研究边界限定:
日本 JSR、东京应化、信越化学宣布自 2026 年 10 月 1 日起全球光刻胶提价 15%,HBM 专用浸没式 ArF 最高上调 24%,现货散单涨幅 32%—38%。请用行业研究专家做一次深度研判,界定行业边界、拆解产业链与利润池、判断提价的驱动结构与持续性,并给出受益/受损环节、A 股映射、反向证据与失效条件、以及可跟踪的验证指标。
Wind Alice“行业研究专家”不会直接给一张标的名单,而是先做一件更基础的事,即界定行业边界、拆解产业链、算清利润池。
这一步的输出,会落在几个很多人可能没意识到的数字上:
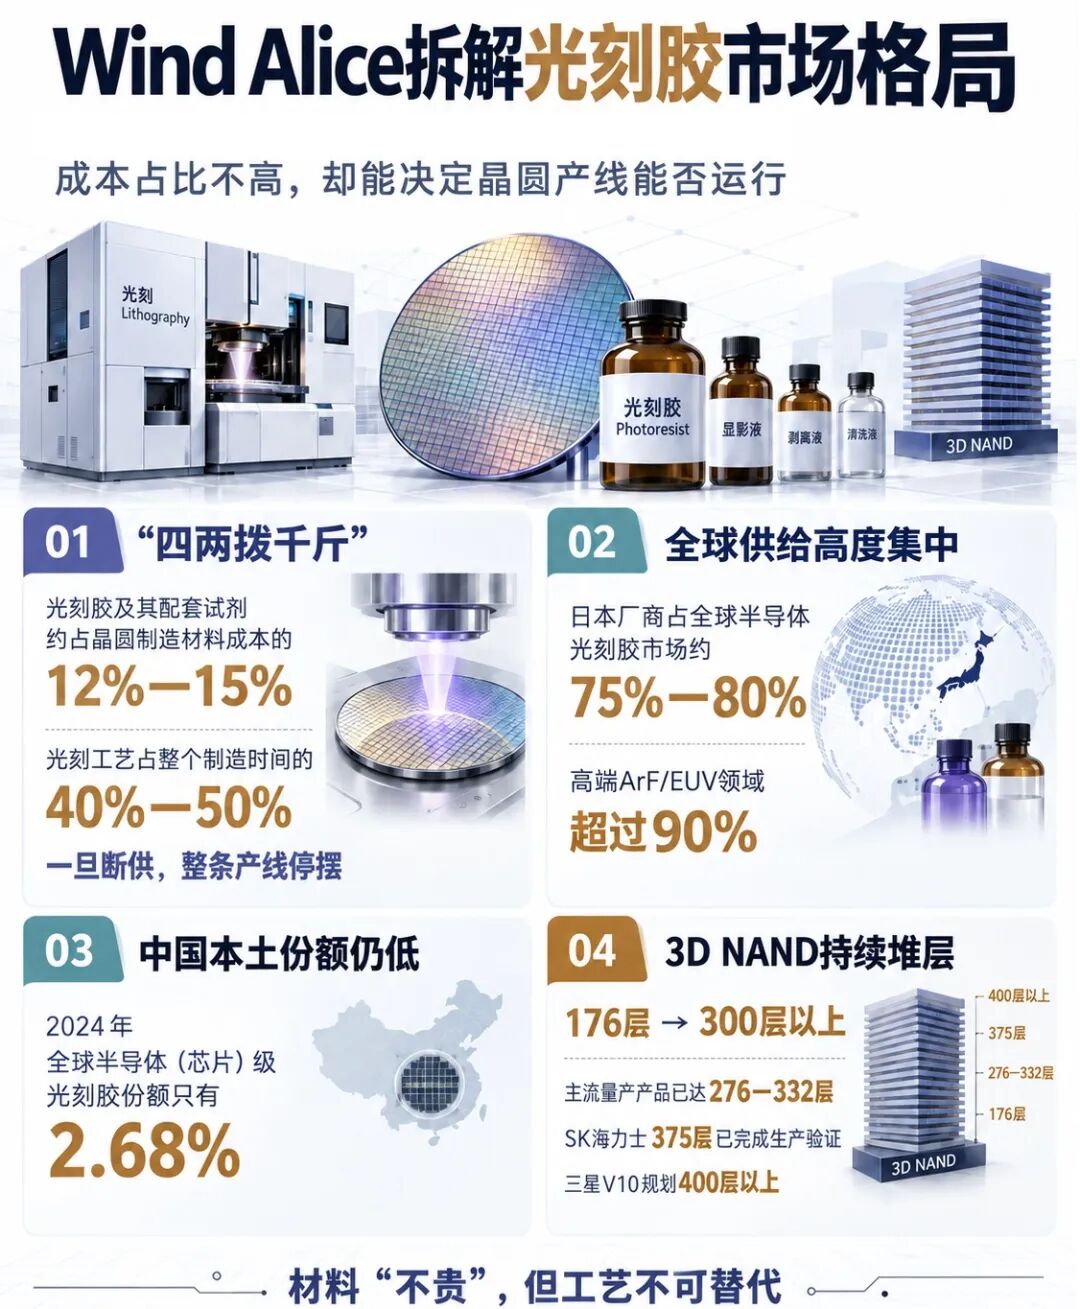
(Wind Alice拆解光刻胶市场,alice.wind.com.cn)
一组数字拼在一起,才解释了为什么"涨价 15%"这件事值得认真对待。
这不是一次普通的原材料调价,而是一个高度集中、强认证壁垒的寡头市场,在需求爆发时的一次定价权展示。
再看清需求和成本
“行业研究专家”不会停留在"涨价利好国产替代"这句正确的废话,而是去拆这轮涨价的驱动结构。
JSR 在涨价通知中明确提到"成本压力",但行业研究专家调出的数据链揭示了一个更深层的结构:
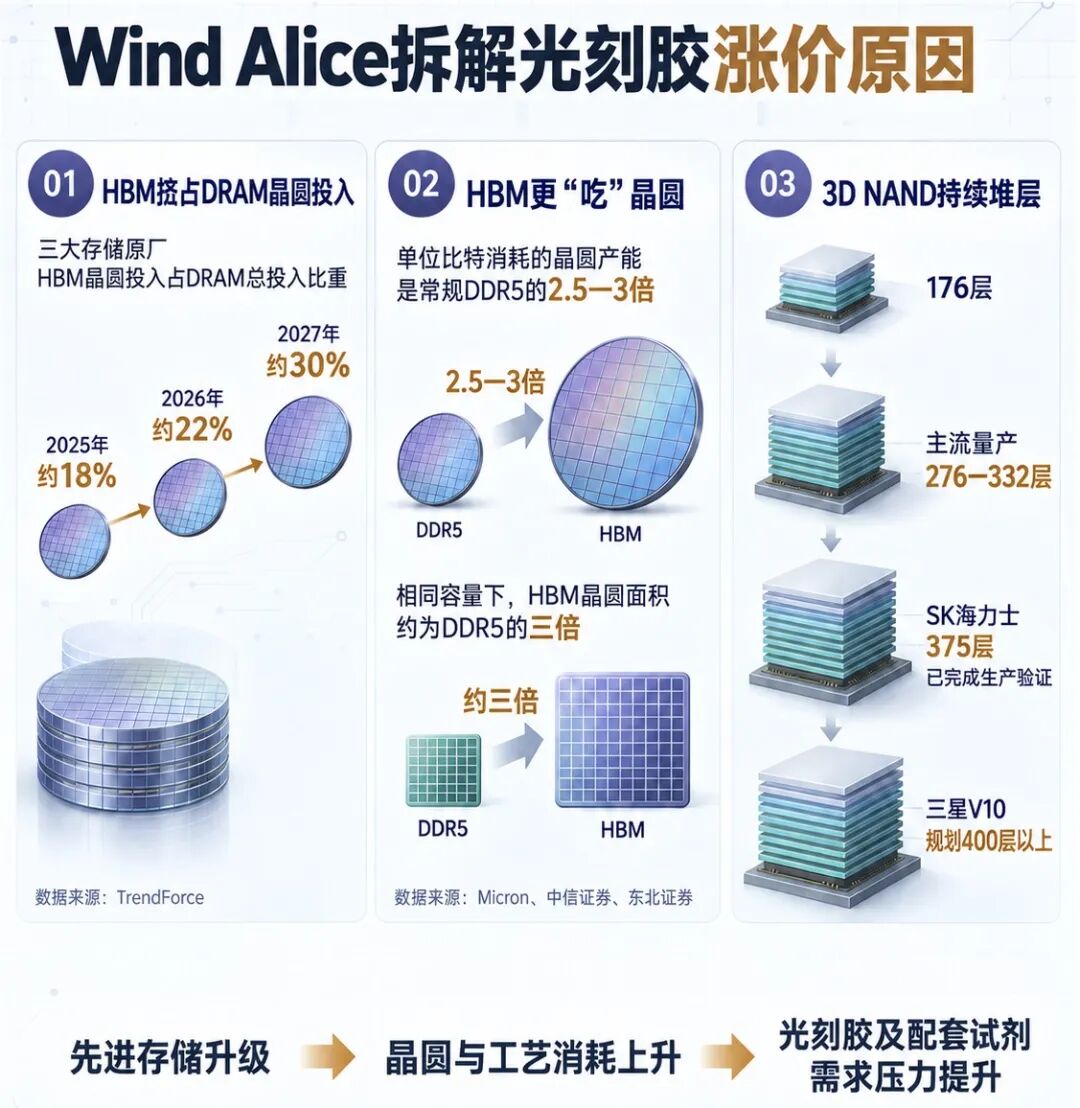
(Wind Alice拆解光刻胶涨价原因,alice.wind.com.cn)
光刻胶是"工艺通胀型"耗材。制程越先进、层数越高、多重曝光越多,单位晶圆消耗的光刻胶就越多。
所以这轮涨价,本质是 AI 需求沿着"HBM 扩产 → 先进制程光刻层数增加 → 光刻胶用量激增"这条链,传导到了最上游的材料端。
简单来说,不是日本厂商"想涨价",而是 AI 需求"逼着"光刻胶涨价。
最反直觉的一步
到这里,一个普通的分析工具会停下来,给一个"国产替代逻辑强化"的结论,然后收工。
但“行业研究专家”没有只找支持理由。它做了一件很多研报不敢做的事:主动去验证"断供"这个前提是否成立。
结果,发现了一组需要进一步核实的数据:
市场流传“2026年一季度中国自日本进口光刻胶暴跌95%、ArF/EUV连续数月零进口”;另有援引海关数据的统计称,1—5月自日本进口光刻胶累计超过8900吨,同比增长。
两组数据的统计时期和产品范围可能不同,不能直接比较。如果8900吨采用的是覆盖多个品类的HS3707.90口径,总量增长既不能排除高端产品进口下降,也不能证明“低端增长掩盖了高端断供”。
关键仍是核实“暴跌95%”及“零进口”的原始来源、产品范围和同期基数。即使高端进口下降属实,也需进一步区分供应限制、需求变化、库存调整等原因。
因此,目前既不能据此确认高端断供,也不足以得出国产替代逻辑进一步强化的结论。后续应重点跟踪ArF/EUV的实际供货情况,以及国产产品的客户认证和量产进展。
这就是“行业研究专家”和"列标的清单"最本质的区别。不直接提供结论,而是一条可复核的证据链,包括那些可能推翻结论的反向证据。
把判断变成"可跟踪的指标"
最后,“行业研究专家”把整个研究收束成一份结论先行、风险清晰、指标可验证的材料。
它不会说"光刻胶必涨",而是给出三个需要持续跟踪的前瞻节点:
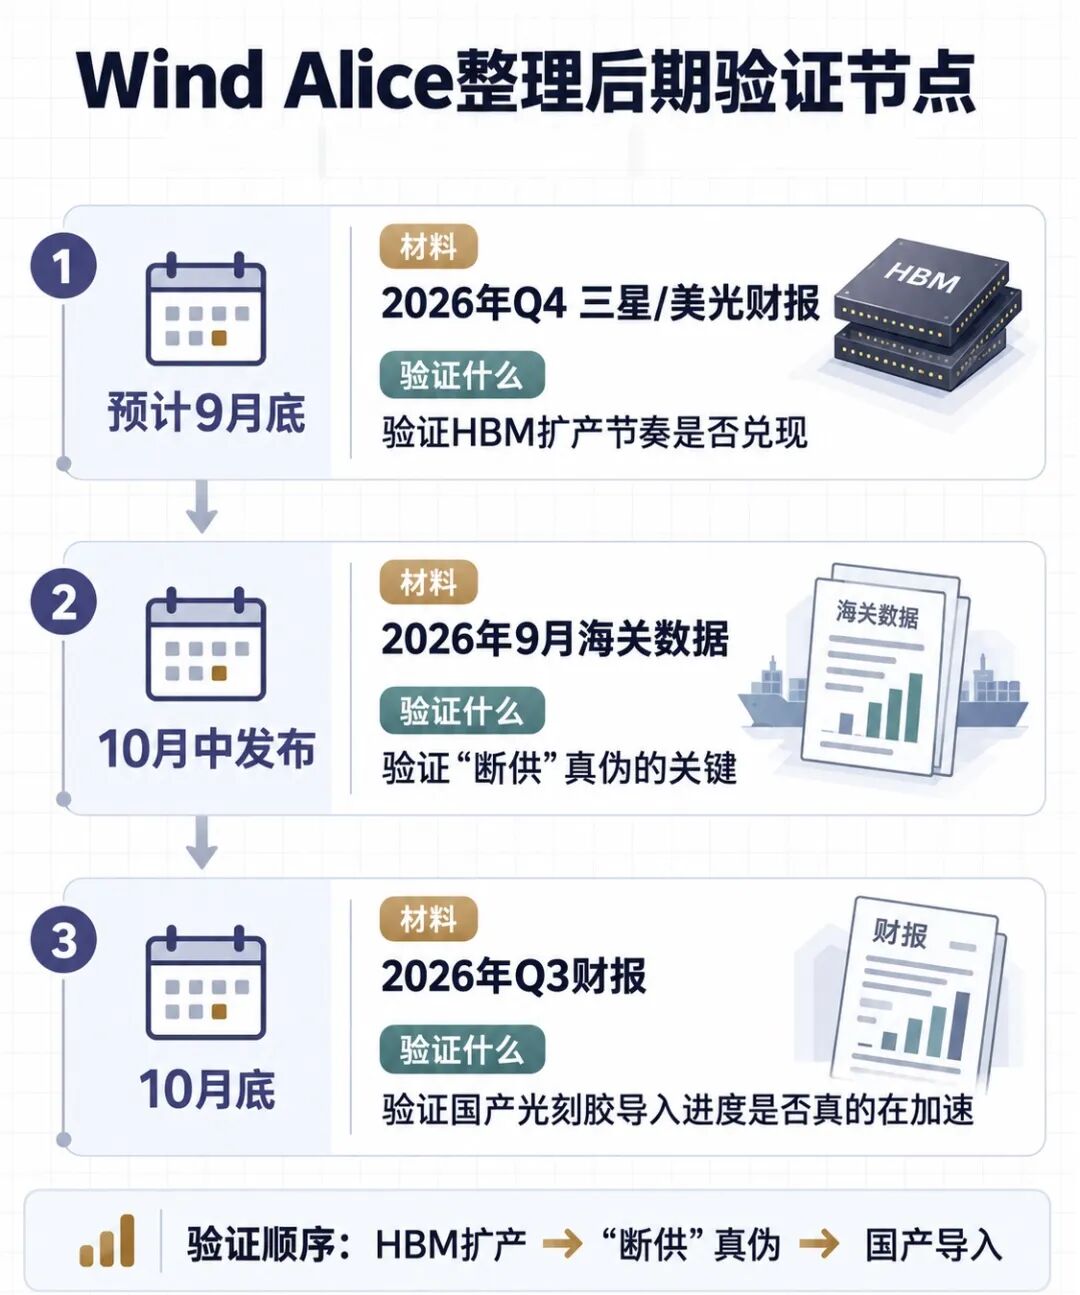
(Wind Alice整理后期验证节点,alice.wind.com.cn)
再回头看"涨价"这条新闻,产业图景完全不一样了。
用“行业研究专家”介入投研,将一个孤立的调价公告,变成一条从 AI 需求 → HBM 扩产 → 光刻胶用量 → 日企定价权 → 国产替代窗口的完整传导链上,一个可以被持续验证的节点:
https://alice.wind.com.cn
面对“涨价、断供、政策变化、技术替代”等行业新闻,可以从这套框架出发:先核实消息和数据口径,再拆解驱动因素、检验反向证据,最后落到可跟踪的指标。
从锂电材料涨价、光伏组件提价,到存储芯片周期、创新药政策变化,这套研究思路都可作为参考,但具体的分析重点和验证指标,需要结合各行业的供需结构、竞争格局与政策环境调整。
以上内容仅用于AI技能案例展示与技术交流,不构成任何投资建议。

精彩评论