登录新浪财经APP 搜索【信披】查看更多考评等级
金秋九月,铜价再度成为市场焦点。
9月上旬,国内沪铜主力站上每吨11万元大关,LME铜盘中突破14800美元/吨,刷新历史纪录,此后双双转入高位震荡格局。
商品价格不会简单映射到股票价格,不过,铜价的强势仍然对A股有色板块基本面形成底层支撑。Wind数据显示,截至9月11日,中证工业有色金属主题指数(H11059.CSI)自7月20日低点以来上涨9.06%。(指数过往业绩不代表其未来表现,不等于产品实际收益,投资需谨慎)
当科技股不再一枝独秀,资金开始寻找低位方向,有色金属成为这轮切换里被翻出来的洼地之一。而此时开售的长城中证工业有色金属指数(A类:028478;C类:028479),刚好赶上了这个窗口期。
有色这轮走强,逻辑硬不硬?
作为一个大板块,有色金属主要包括五大类:
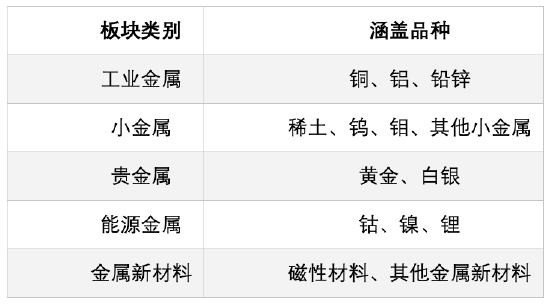 (资料来源:市场整理,板块类别按申万二级分类、涵盖品种按申万三级分类。)
厘清板块范围后,我们再来看看其走强背后的逻辑:
这轮行情的底层逻辑,可以先从有色金属需求端变化说起。过去,有色总被贴着“传统周期品”标签——经济好就涨,经济差就跌。但现在,AI芯片、数据中心等新兴产业,高度依赖铜、铝、稀土等核心底座,有色金属已然升级为“科技战略资产”。未来随着新兴行业需求持续爆发,该板块长期景气度也有了新的硬支撑。
需求起来了,供给能不能跟上?有点困难。以铜矿为例,全球最大产铜国智利遭遇极端天气,今年8月铜出口额环比降14%,创下2025年7月以来最低。此外,智利铜业委员会预计,2026年全球铜矿产量增幅仅0.2%。资本开支不足、老矿山品位下滑、新项目投产慢,意味着矿端缺口短期内补不上。供需之间的这道缺口,可能是这轮行情的核心支撑。(数据来源:格隆汇APP《1.46万美元!伦铜创历史新高,铜股集体爆发》,发布于2026.9.8。)
再把视野放到定价环境,逻辑会再“厚”一层。有色金属不只由“供需”两个变量定价,地缘和资源安全也在给它重新“称重”。当下,铜、稀土、钨钼等关键金属陆续被纳入各国战略储备和国家博弈的叙事,供给国出口政策、资源国税率、配额安排等都可能变成价格变量。同时,又赶上全球制造业修复与电网投资回温,铜铝等也有了基本盘支撑。
战略属性叠上复苏需求,价格中枢往上走,传导到企业报表上就是利润——数据显示,我国今年上半年规模以上有色企业利润总额达4183.9亿元,同比增长94.0%。(数据来源:中国能源网《2026半年报证明了,本轮有色金属牛市最深刻的变化,发生在需求端》,发布于2026.8.28,以上数据仅供参考,不代表未来表现,市场有风险,投资需谨慎。)
总结一下,工业有色当前可能正处于一个比较特殊、具备吸引力的阶段——需求已基本转弯,供给尚未跟上,这是当前工业有色行情值得关注的核心逻辑。
布局工业有色,指数工具如何选?
长城中证工业有色金属指数(A类:028478;C类:028479)正在发行,以中证工业有色金属主题指数(H11059.CSI)为跟踪标的,有几处地方值得细看:
最直观的是“纯度”。指数只有30只成分股,主要聚焦铜、铝、铅锌、稀土等工业金属,和制造业景气度、科技基建需求深度绑定,工业属性“纯度”更高,有望能更直接地映射制造业景气、电网建设、设备投资与资源供给约束。
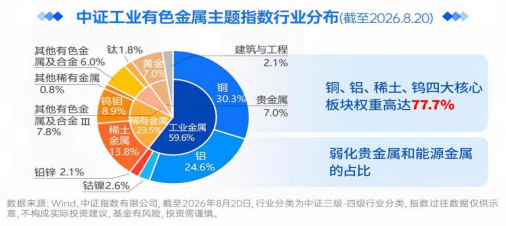 数据来源:Wind、中证指数有限公司,截至2026年8月20日,行业分类为中证三级-四级行业分类。以上行业/数据仅供示意,不构成实际投资建议,指数成分股可能随指数编制规则发生变动,以指数公司最新发布的正式编制方案为准,投资需谨慎。
个股方面,权重向龙头靠拢。Wind数据显示,指数前十大权重股合计占比约53%,囊括了很多全球化矿业实体企业。这些公司体量大、资源储备足,资源行业非常看重资产负债表、矿山资源和跨区域经营能力,因此龙头化并不只是市值风格,也对应更强的经营韧性。
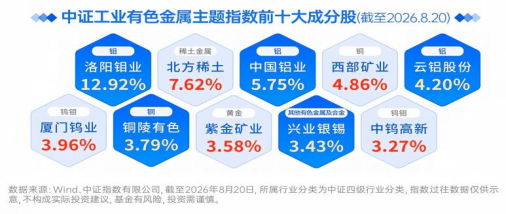 数据来源:Wind、中证指数有限公司,截至2026年8月20日,所属行业分类为中证四级行业分类。以上个股/数据仅供示意,不构成实际投资建议,指数成分股可能随指数编制规则发生变动,以指数公司最新发布的正式编制方案为准,投资需谨慎。
此外,更关键的是盈利修复的劲头足。根据预测数据,指数成分股2026年预期归母净利润高达2750.17亿元,增速预估能到78.21%。(数据来源:Wind,截至2026.9.9,以上数据仅供示意,不构成实际投资建议,预测数据不代表未来实际表现,本公司不保证其准确性,市场有风险,投资需谨慎。)
把时间轴拉长,有色的故事早已跳出涨跌本身。其背后,是全球货币环境重塑、AI 与新能源新兴产业底层需求扩容、以及全球资源格局与供应链安全重构的多重共振。回到当下,铜价创新高、有色板块补涨、资金从高位向低位切换——这些信号叠加在一起,或许正是一个值得关注的配置窗口。
长城中证工业有色金属指数发起(A类:028478;C类:028479)正在发行中,如果你也认可工业金属长期逻辑,不妨关注这只产品,毕竟,在周期与成长共振的时候,选对方向,比频繁择时更重要。
产品费率:本基金A类份额认/申购费(金额M):M<100万元,认/申购费率为0.3%;100万≤M<300万元,认/申购费率为0.2%;300万≤M<500万元,认/申购费率为0.1%;500万元≤M,每笔1000元;通过直销购买的A类基金份额,免收认/申购费;C类份额不收取认/申购费。本基金A类/C类份额赎回费(持有期限T):①对于个人投资者:T<7日,赎回费率为1.5%;7日≤T,赎回费率为0%;②对于非个人投资者:T<7日,赎回费率为1.5%;7日≤T<30日,赎回费率为1.0%;30日≤T<180日,赎回费率为0.5%;180日≤T,赎回费率为0%。本基金管理费为0.5%/年,托管费为0.1%/年,C类销售服务费0.2%/年(直销免收,代销持有超过一年的期间免收)。具体适用的销售费率以管理人公告的届时有效的基金法律文件及销售机构业务规则为准。
风险提示:基金有风险,投资需谨慎。请投资者全面认识本基金的风险特征,听取销售机构的适当性意见,根据自身风险承受能力,在详细阅读《基金合同》、《招募说明书》等信息披露文件的基础上,谨慎投资。本基金经管理人评估风险等级为R4-中高风险,适合风险偏好C4-积极型及以上客户,具体风险评级以代销机构为准。基金管理人承诺以诚实信用、勤勉尽责的原则管理和运用基金资产,但不保证本基金一定盈利,也不保证最低收益。我国基金运作时间较短,不能反映股市、债市发展的所有阶段,基金的过往业绩及净值高低并不预示其未来业绩表现,基金管理人管理的其他基金的业绩并不构成本基金业绩表现的保证。在做出投资决策后,基金运营状况与基金净值变化引致的投资风险,由投资人自行负担。投资者进行投资时,应严格遵守反洗钱相关法规的规定,切实履行反洗钱义务。本投资观点仅代表当时观点,今后可能发生改变,仅供参考,并不构成对投资者实质性的投资建议或长城基金最终的投资观点。本公司不就任何依赖本文观点作出的投资行为承担责任。本基金标的指数成分股主要集中于工业有色金属主题公司,须承受因政策变化、行业景气度变化等影响工业有色金属主题公司的因素所带来的相关风险。本基金为股票指数型基金,通过紧密跟踪标的指数,追求偏离度和跟踪误差的最小化。本产品由长城基金管理有限公司发行与管理,运营并独立承担法律责任,代销机构不承担产品的投资和兑付责任。本资料仅为宣传用品,不作为任何法律文件。
精彩评论