
摘要
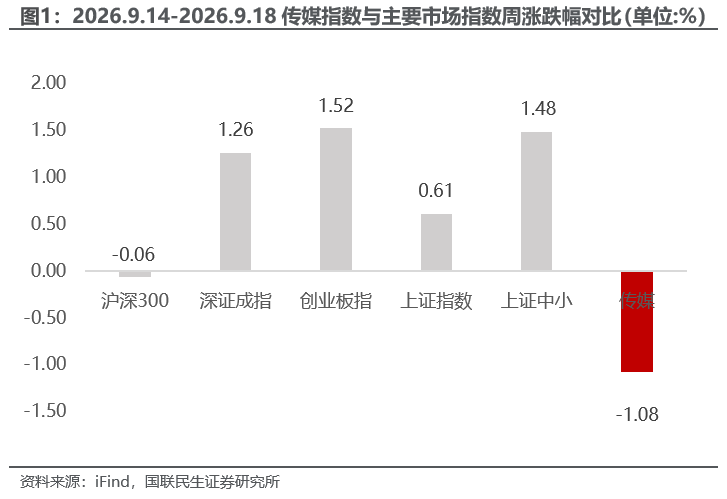
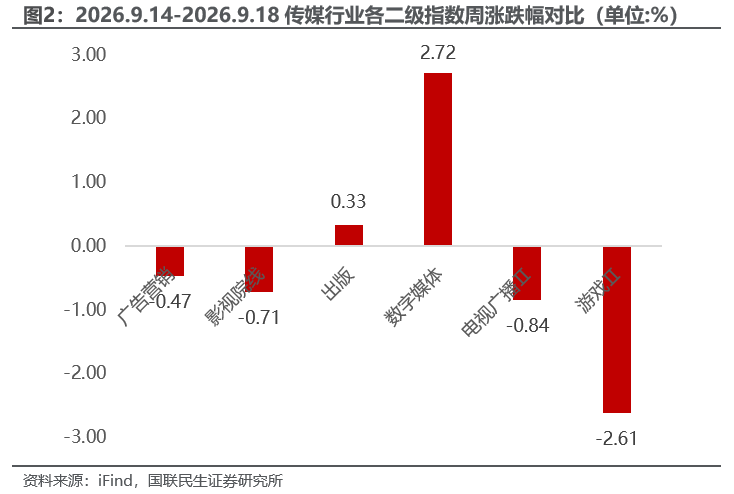
本周行情:本周(2026年9月14日-9月18日)传媒指数下跌1.08%,跑输沪深300(-0.06%)、深证成指(+1.26%)、创业板指(+1.52%)、上证指数(+0.61%)、上证中小(+1.48%);所有申万一级行业中,传媒涨跌幅位列第26。传媒二级行业中数字媒体(+2.72%)、出版(+0.33%)上涨,其余下跌。
“智以致用”,关注下周2026云栖大会
2026云栖大会将于9月22日至24日在杭州举行。本届大会以“智以致用”为主题,以Agentic AI为核心锚点,串起芯片、云基础设施、模型能力与模型服务、Agentic应用的完整链路。大会设立云栖主论坛、技术主论坛、无法计算的价值主论坛3大主论坛(共4场);120余场分论坛围绕 “重塑计算底座、探索智能边界、催生万业新局”展开。在智能、产业馆中将具体展出千问办公、Qoder 和千问app等AI应用的最新表现和AI Native企业在团队协作、任务分配、产品研发和业务推进等方面的实践,AI智能体从“展示能力”进一步走向“亲手使用”。
8月中国游戏出海收入同增20%,点点互动、三七互娱产品增长显著
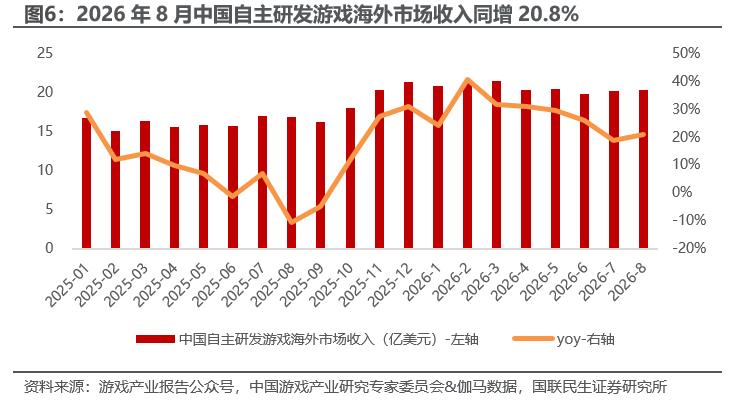
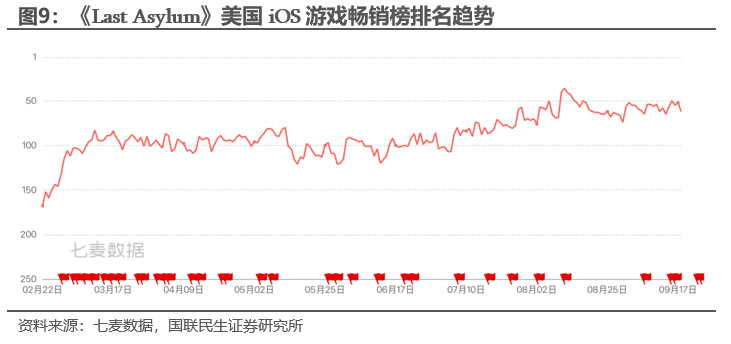
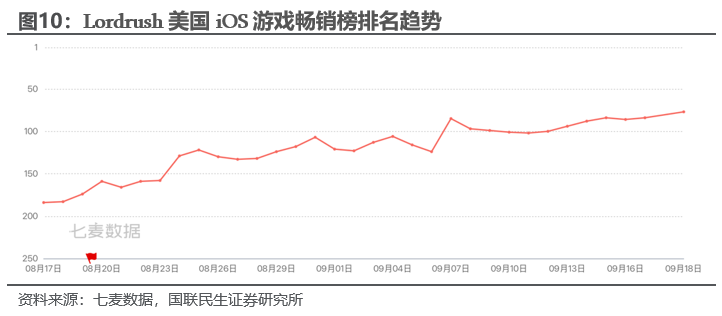
2026年8月中国自主研发游戏海外市场实际销售收入达20.30亿美元,同比增长20.8%,自2025年11月以来已连续10个月保持18%以上同比增速。增长榜来看,三七互娱有两款产品进入前10,点点互动(世纪华通)则有4款产品进入前10。三七互娱《Last Asylum》8月海外收入突破2500万美元,环比增长37%,在出海手游收入排名中升至第7名,较上月提升9位,其9月在美国iOS游戏畅销榜排名仍维持在50-70名水平。点点互动《Lordrush》8月下旬明显加大美国地区移动应用渠道的广告投放力度,推动当地用户获取和收入增长,进入9月后在美国iOS游戏畅销榜仍在持续爬升。
投资建议:我们看好AI整体发展趋势,特别是AI应用、AI视频、物理AI相关方向;游戏景气度持续,而当前估值较低,具备较高配置性价比。1)看好全年业绩预期积极,当前处于估值较低位的优质游戏、出版类公司,推荐恺英网络、世纪华通、巨人网络、吉比特、三七互娱、完美世界、姚记科技、中原传媒、心动公司,建议关注虎牙、南方传媒、皖新传媒等;2)物理AI相关,建议关注风语筑、宝通科技、凡拓数创、丝路视觉等;3)看好token经济相关的AI应用及服务、AI视频工具等方面的发展,推荐中文在线、昆仑万维、美图公司,建议关注易点天下、值得买、蓝色光标、浙数文化、顺网科技等;4)专业资料受益于推理需求发展,建议关注中信出版、博瑞传播等。
风险提示:AI落地不及预期,游戏及出海政策变化,新品上线带来竞争加剧。
正文
1 本周行情
本周(2026年9月14日-9月18日)传媒指数下跌1.08%,跑输沪深300(-0.06%)、深证成指(+1.26%)、创业板指(+1.52%)、上证指数(+0.61%)、上证中小(+1.48%);所有申万一级行业中,传媒涨跌幅位列第26。传媒二级行业中数字媒体(+2.72%)、出版(+0.33%)上涨,其余板块下跌。
2 “智以致用”,关注下周2026云栖大会
2026云栖大会将于9月22日至24日在杭州举行。作为长期观察中国云计算与智能化的舞台,本届大会以“智以致用”为主题,将在杭州国际博览中心举行。大会以Agentic AI为核心锚点,串起芯片、云基础设施、模型能力与模型服务、Agentic应用的完整链路,直抵生产方式深层变革。大会设立云栖主论坛、技术主论坛、无法计算的价值主论坛3大主论坛(共4场)、120余场分论坛,联合千余家企业参展共打造5万平方米科技展区,共设智能、算力、创造、产业4大主题场馆,邀请2000余位国内外嘉宾进行前沿观点分享。
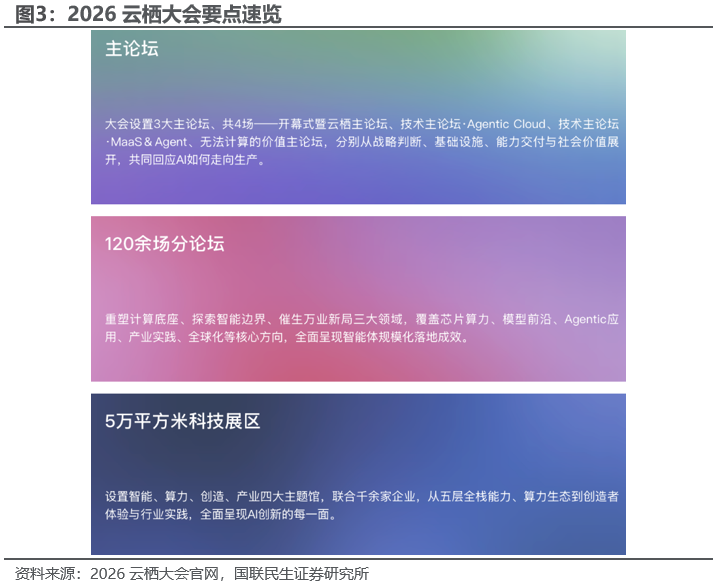
大会主题围绕智能体AI展开,重点关注AI从技术走向价值过程。四场主论坛分别从战略、技术、产业与社会价值四个维度展开,核心聚焦于AI大规模进入生产环境后如何实现价值创造与商业兑现。云栖大会主论坛围绕阿里巴巴AI全栈技术体系,发布模型与基础建设重磅进展;两场技术主论坛则分别聚焦Agentic Cloud与MaaS&Agent,重点讨论从算力供给到智能体运行环境的云基础设施升级,以及从模型内核到智能体产品再到行业交付延伸的路径;”无法计算的价值“主论坛则进一步关注AI在教育、医疗、基层治理等社会场景中的应用与普惠价值。
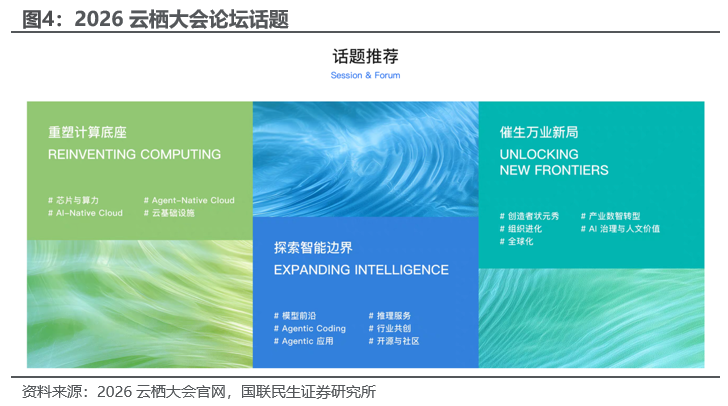
120余场分论坛则进一步围绕“重塑计算底座、探索智能边界、催生万业新局“三条主线展开,从芯片与算力、AI Native Cloud等技术能力,到模型与应用侧聚焦模型前沿与智能体推理服务,再到产业侧进一步深入企业经营和真实业务场景逐步串起 AI 从技术走向价值的线索。
在智能、产业馆中将具体展出千问办公、Qoder 和千问app等AI应用的最新表现和AI Native企业在团队协作、任务分配、产品研发和业务推进等方面的实践,呈现AI从技术叙事走向产业实现价值的完整过程。
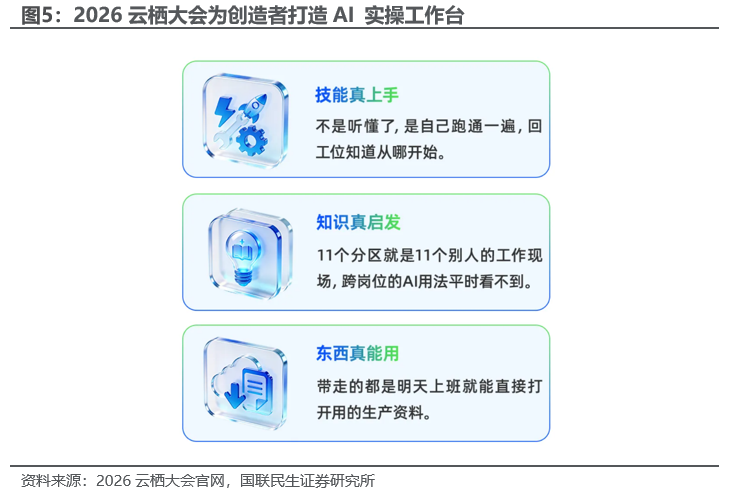
展馆AI实操与沉浸式体验备受关注,让AI智能体从“展示能力”进一步走向“亲手使用”。本届云栖大会设置了大量可直接上手的体验环节:AI实训营通过公开课、Agent Factory和挑战台,让参与者从模型调用、工具使用到应用开发完整体验Agent的构建过程,并可通过自然语言直接生成能够运行的应用Demo;创造馆则围绕真实岗位和工作流设置11个主题分区,覆盖财务、法务、研发、营销等不同职业场景,现场呈现200+可以直接复用的Skill,用户既可以直接体验成熟方案,也可以围绕自身需求定制开发相关技能。
3 8月中国游戏出海收入同增20%,点点互动、三七互娱产品增长显著
中国自主研发游戏海外市场收入连续10个月同比增长18%以上。2026年8月,中国自主研发游戏海外市场实际销售收入达20.30亿美元,同比增长20.8%,自2025年11月以来已连续10个月保持18%以上同比增速。
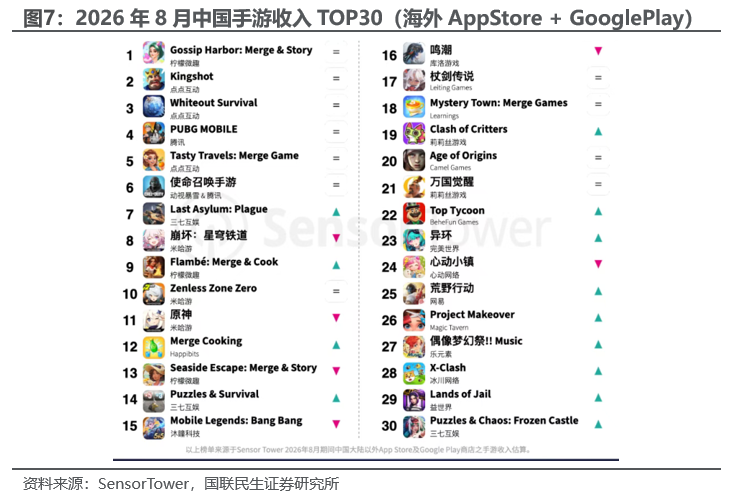
6款SLG、休闲、射击类游戏稳居中国手游出海收入前列。8月中国手游出海收入排名前6名环比7月未变化,主要是休闲(《Gossip Harbor》《Tasty Travels》)、SLG(《Kingshot》《Whiteout Survival》)、射击(《PUBG MOBILE》《使命召唤手游》)三大类,产品集中出自柠檬微趣、点点互动(世纪华通)、腾讯三家。
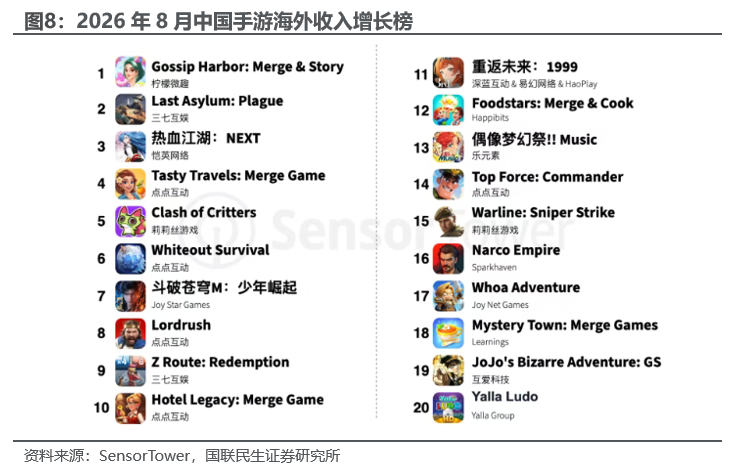
增长趋势来看,三七互娱与世纪华通产品爬升显著。8月中国手游海外收入增长榜中,三七互娱有《Last Asylum:Plague》《Z Router》两款产品进入前10,点点互动(世纪华通)则是有《Tasty Travels》《Whiteout Survival》《Lordrush》《Hotel Legacy》共4款产品进入前10,体现其休闲和SLG赛道的同步增长。
《Last Asylum: Plague》8月-9月在美国iOS游戏畅销榜排名提升显著。该产品8月海外收入突破2500万美元,环比增长37%,出海手游收入榜排名升至第7名,较上月提升9位。一方面,游戏通过赛季内容、限定外观及联盟奖励调整持续强化中重度玩家付费;另一方面,美国市场成为主要增量来源,8月贡献约36%的海外收入,美国、韩国和德国三大市场合计占比约55%。随着流水持续提升,《Last Asylum: Plague》8月已超过《Puzzles & Survival》,成为三七互娱海外收入最高的手游,并登顶全球4X策略手游收入增长榜。据七麦数据,产品在美国iOS游戏畅销榜排名自7月以来进一步上行,8月中旬一度进入约Top 40,较上半年约Top 90-100的中枢明显抬升,9月份仍维持在50-70名水平。
点点互动新游《Lordrush》处于快速爬榜阶段,海外市场推进节奏迅速。《Lordrush》是点点互动海外发行的SLG产品,自7月底上线59天进入美国iOS游戏畅销榜前100,有望复刻《Kingshot》的成功路径,产品整体延续点点互动成熟的4X策略框架,围绕城堡建设、资源管理、英雄培养及联盟竞争展开,并通过更写实的中世纪美术风格与《Kingshot》形成差异化。海外市场来看,美国是当前最核心的收入来源,贡献接近40%的海外收入,韩国和英国分别为第二、第三大市场,合计贡献约16%。投放端方面,游戏8月下旬明显加大美国地区移动应用渠道的广告投放力度,推动当地用户获取和收入增长。七麦数据显示,进入9月后在美国iOS游戏畅销榜持续爬升。
4 投资建议
我们看好AI整体发展趋势,特别是AI应用、AI视频、物理AI相关方向;游戏景气度仍在持续,而当前估值较低,具备较高配置性价比。
1)看好全年业绩预期积极,当前处于估值较低位的优质游戏、出版类公司,推荐恺英网络、世纪华通、巨人网络、吉比特、三七互娱、完美世界、姚记科技、中原传媒、心动公司,建议关注虎牙、南方传媒、皖新传媒等;
2)物理AI相关,建议关注风语筑、宝通科技、凡拓数创、丝路视觉等;
3)看好token经济相关的AI应用及服务、AI视频工具等方面的发展,推荐中文在线、昆仑万维、美图公司,建议关注易点天下、值得买、蓝色光标、浙数文化、顺网科技等;
4)专业资料受益于推理需求发展,建议关注中信出版、博瑞传播等。
5 风险提示
AI落地不及预期;游戏行业及出海政策变化;新品上线带来产品竞争加剧。
文中报告节选自国联民生证券研究所已公开发布研究报告《传媒行业周报20260919: 关注下周阿里云栖大会,世纪华通、三七互娱产品出海成绩持续提升》具体报告内容及相关风险提示等详见完整版报告。 对外发布时间 2026年9月19日
本报告分析师
孔蓉 SAC 执业证书编号:S0590525110014
杨昊 SAC 执业证书编号:S0590526040001
重要提示
重要提示:《证券期货投资者适当性管理办法》于2017年7月1日起正式实施,通过本微信订阅号/本账号发布的观点和信息仅供国联民生证券的专业投资者参考,完整的投资观点应以国联民生证券股份有限公司(下称“国联民生证券”)发布的完整报告为准。若您并非国联民生证券客户中的专业投资者,为控制投资风险,请取消订阅、接收或使用本订阅号/本账号中的任何信息。本订阅号/本账号难以设置访问权限,若给您造成不便,敬请谅解。国联民生证券不会因为关注、收到或阅读本订阅号/本账号推送内容而视相关人员为客户;市场有风险,投资需谨慎。
免责声明:国联民生证券股份有限公司(下称“国联民生证券”)已获中国证监会许可的证券投资咨询业务资格,本平台推送观点和信息仅供国联民生证券研究服务客户参考,完整的投资观点应以国联民生证券研究所发布的完整报告为准。若您非国联民生证券研究服务客户,为控制投资风险,请勿订阅、接受、转载或使用本平台中的任何信息,若给您造成不便,敬请谅解。国联民生证券不会因订阅本平台的行为或者收到、阅读本平台推送内容而视相关人员为客户。任何未经国联民生证券同意或授权而对本平台内容进行复制、转发或其他类似不当行为均被严格禁止。对于使用本平台包含信息所引起的后果,国联民生证券概不承担任何责任。
本平台及国联民生证券研究报告所载资料的来源及观点的出处皆被国联民生证券认为可靠,但国联民生证券不对其可靠性、准确性、时效性或完整性做出任何保证。本平台推送内容仅反映国联民生证券研究人员于发出完整报告当日的判断,本平台所载的资料、意见及推测有可能因发布日后的各种因素变化而不再准确或失效,国联民生证券不承担更新不准确或过时的资料、意见及推测的义务,在对相关信息进行更新时亦不会另行通知。在任何情况下,本平台所载信息、意见不构成对任何人的投资建议,所述证券或金融工具买卖的出价或征价,评级、目标价、估值、盈利预测等分析判断亦不构成对具体证券或金融工具在具体价位、具体时点、具体市场表现的投资建议。本平台所包含的观点及建议并未考虑获取本平台包含信息的机构及个人的具体投资目的、财务状况、特殊状况、目标或需要,客户应当充分考虑自身特定状况,进行独立评估,并应同时考量自身的投资目的、财务状况和特定需求,必要时就法律、商业、财务、税收等方面咨询专家的意见,不应单纯依靠本报告所载的内容而取代自身的独立判断。在法律允许的情况下,国联民生证券及其关联方可能持有本平台推送内容中提及的公司所发行证券的头寸并进行交易,也可能为这些公司提供或正在争取提供投资银行、财务顾问、咨询服务等相关服务。客户应充分考虑可能存在的利益冲突,勿将本平台推送内容作为投资决策的唯一参考依据。对任何直接或间接使用本平台所载信息和内容或者据此进行投资所造成的任何一切后果或损失,国联民生证券及/或其关联人员均不承担任何形式的法律责任。
法律声明:本微信号及其推送内容的版权归国联民生证券所有,国联民生证券对本微信号及其推送内容保留一切法律权利。未经国联民生证券事先书面许可,任何机构或个人不得以任何形式转载、翻版、复制、刊登、发表、修改、仿制或引用本订阅号中的内容。任何订阅人如引用或转载本平台所载内容,务必注明出处为国联民生证券研究所,且转载应保持完整性,不得对内容进行有悖原意的引用和删改。转载者需严格依据法律法规使用该文章,转载者单方非法违规行为与我司无关,由此给我司造成的损失,我司保留法律追究权利。
精彩评论