专题:纳真科技冲击IPO 海信迎第六家上市公司
来源:雪哥观澜
最近大家都感觉港股打新没什么意思了,冷不丁又来个优地机器人爆冷。
这批三只纳真、星环、四方精创,资金全都冲突,爆冷能不能火热下去?
打新本钱就那么多,现在大家被中际、梅卡曼德、麦科田轮番教育完,已经不纠结能不能中,而是中了别亏。
这三只中最抗打的——纳真。到底能不能打?咱接着往下看。
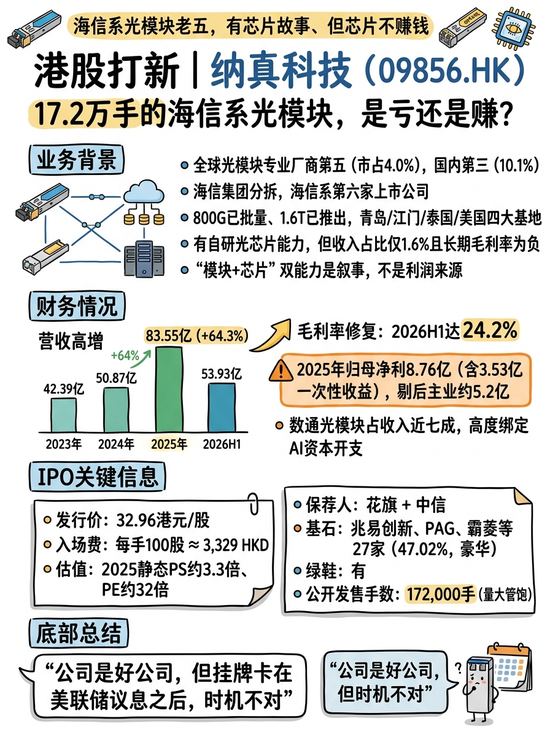
01 业务背景:海信系光模块老五,有芯片故事、但芯片不赚钱
纳真科技是海信集团光通信业务分拆出来的老牌厂(海信系第六家上市公司),干的事很直白:光模块 + 光芯片 + 光网络终端,靠 JDM 联合研发绑住头部客户,再讲一个“自研光芯片、供应链自主可控”的故事。
行业地位:
- ✦
按 2025 年全球光模块收入:市占 4.0%,全球专业厂商排第五
- ✦
按中国光模块收入:市占 10.1%,国内排第三
业务与技术端:
- ✦产品端:
800G 已批量、1.6T 已推出、Wi-Fi 7 / 车载光模块在铺新赛道
- ✦技术端:
青岛+武汉+硅谷+新加坡研发,TO-CAN / BOX / COB / 硅光封装全有
- ✦产能端:
青岛、江门、泰国、美国四大基地,全球化产能不是吹的
- ✦光芯片:
掩埋异质结 + 脊波导双平台,75mW CW-DFB 激光芯片能批量出——“模块+芯片”双能力,全球没几家
有芯片能力是真的,芯片能赚钱吗?这要打个问号:
- ✦
光芯片收入占比:2023 年 2.6% → 2025 年 0.3% → 2026H1 1.6%,越做越小;老芯片客户不买了,新芯片还在开发
- ✦
DFB 能造、但光芯片业务长期毛利率为负,收入盖不住折旧和人工
一句话总结:纳真是“海信系、全球光模块第五、800G/1.6T 有货、但光芯片收入占比 1.6% 且长期亏损”的二线光通信龙头。“光芯片自主可控”是战略叙事,不是利润来源。
02 财务情况:营收高增,但光模块的利润还没跑通
它的财报有一个“懂行一眼看穿”的走势:表面爆发,剔一次性后没那么炸。
1. 营收与毛利:结构改善拉升毛利
- ✦营收:
42.39亿(2023)→ 50.87亿(2024)→ 83.55亿(2025,+64.3%) → 2026H1 53.93亿(+27.9%,已超2024全年)
- ✦毛利率:
20.6% → 17.4% → 20.0% → 2026H1 24.2%(数通光模块占比冲到69.4%,结构改善拉毛利)
2. 净利与现金流:小心一次性收益
- ✦归母净利:
2.16亿 → 0.89亿 → 8.76亿(含处置合营企业青岛兴航的3.53亿一次性收益) → 2026H1 6.56亿(≈2025全年75%)
- ✦剔一次性:
2025主业净利约5.2亿,对应PE约54倍;2026H1同比+28.76%,增速不错但没到“光模块一哥”级别
- ✦现金流动性:
2026H1末15.84亿,不缺钱;但数通光模块占收入近七成,AI资本开支一减速,估值逻辑就晃
一句话总结下:财务是“营收高增、毛利修复、但客户/收入高度压在数通AI、光芯片还没跑出来”——是个好公司,但并不是闭眼打的便宜货。
03 发行结构分析(打新必看)
- ✦发行价:
32.96港元/股
- ✦入场费:
每手100股,约3,329.24港元
- ✦保荐人:
花旗+中信
- ✦估值:
按发行市值计算,2025年静态PS约3.3倍、PE约32倍,估值逻辑是“AI光模块高增长+海信系光芯片全栈”给PS支撑,但毛利低于一线龙头、客户集中、光芯片收入占比仍低、一次性利润占比高,制约PE溢价
- ✦基石:
兆易创新、晶晨香港等产业资本、PAG、霸菱、ORIX(Turquoise Hime)、未来资产证券香港、Atlas Venture、GBAHIL等国际资管、春华投资基金、Mount Altai、Peak View等其他综合基金27家合计占47.02%,基石豪华,护盘能力强!(但现在打新能不能赚也不看基石了)
- ✦绿鞋:有
- ✦发行机制:
B,10%无回拨
- ✦散户手数:
一共17.2万手,又是一裤子货量大管饱……公司是个好公司,但上市的时机不太好
打不打——公司是好公司,但时机不对
纳真科技在光模块行业是有稀缺性的——全球第五、国内第三、800G/1.6T有真实出货、27家基石锁47%。放在正常行情里,这种票不说闭眼打,至少值得认真考虑。但时机不对。9月22日挂牌,正好卡在9月15-16日美联储议息会议之后。加息还是维持不变?沃什讲话鸽还是鹰?——不管结果如何,议息前后三天全球风险资产都会有一轮波动。
精彩评论