开源证券股份有限公司吕明,郭彬近期对公牛集团进行研究并发布了研究报告《公司深度报告:民用电工龙头,稳健高ROE资产+新业务成长期权》,给予公牛集团买入评级。
公牛集团(603195) 2026年业绩企稳回升,多成长曲线深化布局,维持“买入”评级 2025年公司营收160.26亿元(同比-4.8%,下同);归母净利润40.71亿元,同比下降4.7%。业绩短期承压受宏观消费环境偏弱、地产后周期需求疲软影响,本管控与精细化运营成效持续显现,盈利质量稳健。2026H1收入83.94亿元(+2.8%)、归母净利润21.51亿元(+4.4%),盈利能力修复节奏快于收入端。公司竞争优势在于核心品类拥有国民级品牌影响力与全国深度渠道壁垒,渠道及供应链管理能力突出;我们预期传统业务有望2025年见底,2026年实现回升。未来看点在照明产品拓展、新能源充储拓展及海外市场突破。我们下调2026-2028年归母净利润预测至42.10/44.44/47.40亿元(原值43.59/47.30/51.56亿元),对应EPS分别为2.33/2.46/2.63元,本次下调主要系需求复苏斜率慢于预期,叠加成长业务拓展期渠道、研发投入加大,费用端小幅拖累利润;公司产品结构持续优化,毛利率仍保持稳步提升,长期成长逻辑未发生本质变化,当前股价对应2026-2028年PE分别为16.5/15.7/14.7倍,维持“买入”评级。 电连接业务:基本盘稳健,产品迭代加固壁垒 2025年电连接业务收入70.77亿元(-7.9%),占比44.2%,毛利率达41.1%。其中转换器业务依托高端新品推进结构升级,据我们自下而上模型测算,2025年公司转换器业务市占率达70.7%,凭借超110万家线下网点的渠道壁垒稳居行业龙头;数码快充业务完善多元场景产品矩阵,复用渠道资源协同渗透。未来公司将聚焦场景化创新,推动嵌入式用电、电动工具等新品类及海外新品放量。 智能电工照明:墙开稳健增长,智能照明新品不断迭代 2025年智能电工照明板块收入80.98亿元(-2.8%),占比50.5%,毛利率达46.3%。分品类看,墙开同步推进国内智能化与海外拓展,东南亚域持续推进本土化产品适配、本地组装及渠道体系建设,有望依托当地存量房翻新、新房装修需求培育业务基本盘;LED照明深耕健康护眼,依托渠道复用协同销售,2026年推出AI大路灯进一步完善健康照明产品矩阵;智能无主灯卡位全屋智能照明高成长赛道,采用公牛(高性价比)+沐光(高端)双品牌运作模式,借力装饰渠道快速起量。照明板块盈利稳步提升,成长动能向智能化、无主灯赛道切换。 新能源及新业务:充电桩从C端拓展至B端,海外充储新产品落地 2025年新能源业务收入8.22亿元(+5.7%),占比5.1%,2021-2025年CAGR达21.9%,毛利率29.6%。奥维云网数据显示,2026年1-3月公司家用充电桩全网销额份额41.6%,位居行业第一;业务重心转向商用大功率补能,依托3万+线下网点落地B端场景。储能业务布局国内工商储、欧洲户储赛道,第三代家用户储产品亮相意大利Key Energy展会;2026年9月4日公司收购艾伏新能源(Afore),完善“充电+储能+逆变”全场景新能源解决方案。展望未来,公司将重点推进储能规模化落地,持续渗透充电B端市场,同步孵化数据中心供配电业务,以海外GONEO自主品牌为战略方向,推动第二成长曲线兑现。 风险提示:房地产市场波动、新业务拓展不及预期、原材料价格波动风险
最新盈利预测明细如下:
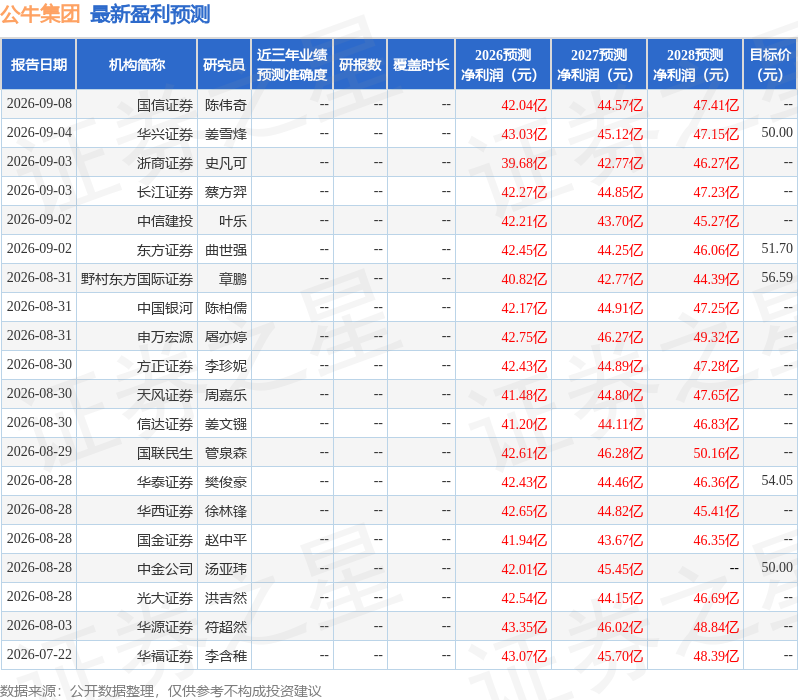
该股最近90天内共有22家机构给出评级,买入评级16家,增持评级6家;过去90天内机构目标均价为50.63。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
精彩评论