山西证券股份有限公司刘斌,贾国琛近期对中原内配进行研究并发布了研究报告《经营质量显著改善,打造多元增长曲线》,首次覆盖中原内配给予增持评级。
中原内配(002448) 事件描述 近日,中原内配发布2026年半年度报告。2026年上半年公司实现营业收入24.67亿元,同比+27%;归母净利润3.46亿元,同比+48.14%;扣非净利润2.72亿元,同比+18.64%。 事件点评 主业稳健增长,经营质量显著改善。2026H1毛利率约27.16%,同比略有下降,主因钢材成本滞后传导及制动鼓新产能爬坡折旧增加。单季度看,Q2毛利率约27.53%,同比-0.66%,环比+0.77%,盈利水平环比有所改善。归母净利润同比大增48.14%至3.46亿元;扣非净利润2.72亿元,同比+18.64%,主业稳健增长。Q2归母净利润约1.48亿元,同比+20.53%;扣非净利润约1.46亿元,同比+20.51%,环比+15.14%,主业利润加速改善。经营活动现金流净额2.00亿元,同比+123.47%,经营质量显著改善。同时,公司近期推出2026年股权激励计划,拟授予核心骨干合计1950万股限制性股票,彰显长期发展信心。 双金属制动鼓放量,产能充足保障增长。2026H1制动鼓/盘收入3.94亿元,同比+37.93%,增速领跑各板块,主要受益重卡复苏及轻量化需求,双金属复合制动鼓契合新能源重卡底盘轻量化趋势,公司已实现对国内重卡主流车桥公司全覆盖并实现海外批量供货。复合制动鼓现有年产能210万只,可充分覆盖现阶段市场需求缺口,有力支撑制动鼓业务持续放量增长。 大缸径气缸套、活塞新应用逐渐打开成长空间。2026H1气缸套收入13.44亿元,同比+29.23%,大缸径气缸套增长主要受益于AI数据中心备用电源等高端市场需求,公司深度绑定卡特彼勒、康明斯等核心客户。公司依托中内凯思技术平台积极拓展大缸径活塞业务,已具备缸径180-250mm大规格钢活塞的自主设计、研发及一体化制造能力。大缸径活塞作为发动机核心结构件,有望受益于高端装备需求扩容,持续贡献业绩增量。 投资建议 短期,受益于AIDC气缸套放量、制动鼓渗透率提升,公司业绩平稳增长;中长期,依托气缸套龙头地位,叠加活塞、制动鼓、电控执行器及海外产能释放,多元增长路线清晰。 我们预计公司2026-2028年营收分别为48.54、57.87、67.07亿元;归母净利润分别为5.30、6.34、7.42亿元,EPS分别为0.90、1.08、1.26元,对应26年9月8日收盘价PE分别为13、11、9倍,首次覆盖,给予“增持-A”评级。 风险提示 下游需求波动风险:AIDC、重卡等行业需求变化会直接影响订单释放。
最新盈利预测明细如下:
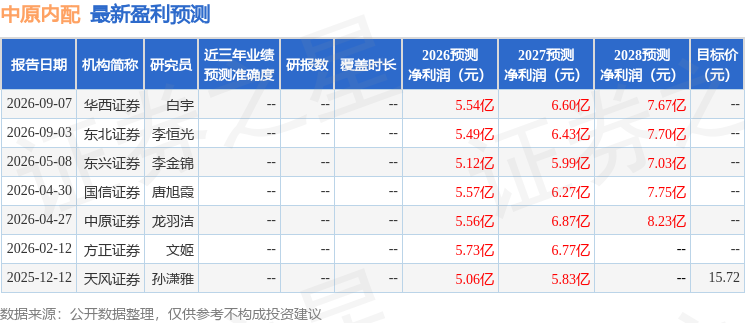
该股最近90天内共有5家机构给出评级,买入评级2家,增持评级3家。
本文数据来源于山西证券股份有限公司,仅供参考不构成投资建议。
精彩评论