今日中曼石油(603619)涨9.98%,收盘报24.9元。
2026年8月28日,信达证券研究员刘红光,胡晓艺发布了对中曼石油的研报《多重因素致利润承压,但原油产销回升》,该研报对中曼石油给出“买入”评级。研报中预测公司2026-2028年归母净利润分别为3.53、6.07和8.76亿元,同比增速分别为-30.8%、+72.2%、+44.2%,EPS分别为0.76、1.31和1.89元/股,按照2026年8月27日A股收盘价对应的PE分别为31.19、18.11和12.56倍,PB分别为2.40、2.17、1.91倍。考虑到公司受益于海外油气产量快速增长和油价中枢整体抬升,2026-2028年公司有望继续保持良好业绩,我们维持对公司的“买入”评级。证券之星数据中心根据近三年发布的研报数据计算,该研报作者对此股的盈利预测准确度为62.1%。
证券之星数据中心计算显示,对该股盈利预测较准的分析师团队为民生证券的曾杰煌。
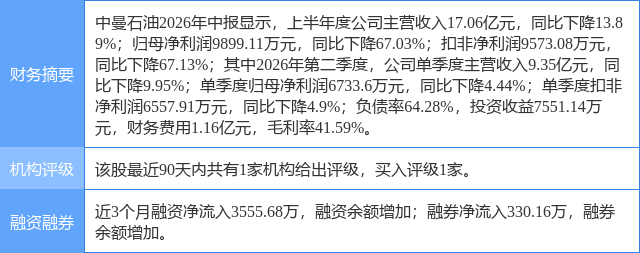
中曼石油(603619)个股概况:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论