证券之星消息,2026年9月7日爱迪特(301580)发布公告称公司于2026年9月2日召开分析师会议,西部证券陆伏崴 孙阿敏、易方达基金强泽平、国联民生证券杨芳、财通证券王鑫园、大摩基金赵伟捷、融通基金余思慧、中信建投证券王在存 刘慧彬 吴严 李虹达、冲积资产任毅 王泉涌、博时基金张涵、远信投资叶铮 周阳、红土创新基金杨皓童、安联基金张祝源、华西基金刘佳妍、浦银安盛徐博、天弘基金张秀磊、龙航资产夏芳芳、东吴基金王译正、天冶基金王娟、诺德基金朱明睿、兴银基金刘佳琦、君和资本崔雨菲、丹羿投资王帅、淡水泉胡学森、昆吾基金王广群、嘉实基金程佳、胤胜资产杨志威、红杉中国闫慧辰、广发基金李奔、平安资管林启姜、国投瑞银张弛、汇添富基金黄耀锋 徐逸舟 毕宇倩、兴业证券董晓洁、中银基金黄珺 王伟参与。
具体内容如下:问:请介绍公司对口腔行业整体发展趋势的判断?答:全球口腔健康消费需求整体持续提升,行业整体稳步向好。修复、正畸、种植等核心赛道持续扩容,行业整体向数字化、精准化、个性化方向升级,长期发展景气度良好。Q2请公司介绍下公司氧化锆瓷块产品价格体系及高、中、低端产品营收占比情况?公司氧化锆瓷块已搭建完善的分层产品体系,可全面覆盖高、中、低端各层级市场需求。产品具体定价细则及细分产品营收结构占比,属于公司经营涉密信息,不便复。Q3请介绍公司对万微材料的持股比例情况,以及投资万微的核心考量?公司持有景德镇万微新材料有限公司 42%股权,为公司联营企业。公司战略布局上游齿科粉体原材料领域,通过投资万微材料,有效完善上游供应链布局,进一步保障核心原材料供应安全、优化整体生产成本结构,持续夯实公司高端齿科材料的性能与品质优势。Q4请介绍公司产品的全球行业地位?经过长期的海内外市场深耕,公司口腔修复材料、数字化设备产品已具备较强的全球市场竞争力与品牌影响力。目前公司是全球口腔数字化解决方案的核心供应商之一,产品在海外主流市场的认可度与市场覆盖面持续提升。Q5请问公司产品涨价的具体落地时间?公司已根据市场供需及行业情况完成部分产品价格调整,后续将结合行业格局、竞争态势、供应链情况审慎调整。Q6请问公司是否具备主导氧化锆瓷块产品提价的能力?氧化锆瓷块产品价格受行业供需格局、原材料成本、市场竞争环境等多重因素综合影响。当前行业供给格局持续优化,公司依托产品性能、品牌口碑、海内外渠道布局的综合优势,具备良好的市场议价能力。Q7请介绍公司当前成本端的压力情况?公司通过上游锁价采购、年度框架协议采购、产业链纵向布局等多种方式,有效对冲原材料价格波动风险。目前公司整体原材料成本可控、保持相对稳定。同时公司持续推进生产工艺优化、产线自动化升级,稳步压降生产制造端成本,持续优化整体盈利水平。Q8请问公司部分海外市场拓展难度较大的核心原因是什么?海外齿科市场准入标准严苛、认证周期长,客户合作体系成熟、决策链路较长,对产品稳定性、合规资质、临床适配性要求高,存在较高的行业准入壁垒。Q9请问公司 Ultra 系列产品性能优于 Pro 系列的核心原因?Ultra 系列为公司迭代升级的高端氧化锆产品。产品通过原材料配方优化、核心生产工艺升级、产品结构精度改良,在机械强度、韧性、色泽稳定性、生物相容性等核心指标上实现全方位升级,综合产品品质较 Pro系列显著提升,终端市场反馈良好。Q10请介绍公司产品价格传导逻辑及落地情况?0公司将结合上游原材料成本变动、行业供需关系、市场竞争格局等多重因素,动态、审慎调整产品价格。目前公司已根据市场情况,对部分产品完成价格优化调整。Q11请问公司毛利率后续的提升空间及核心驱动因素?1公司毛利率具备持续优化空间,主要驱动为高端材料产品持续放量、产品结构持续优化;数字化设备规模化交付、工艺良率改善;自动化产线升级及精细化成本管控持续降本增效。Q12请介绍公司现有氧化锆瓷块日产能及明年整体产能规划?2公司牙科产业园一期稳步推进调试,投产后将有效缓解产能压力。公司将根据下游需求有序释放产能,保障订单稳定交付。具体产能数据以公司公告为准。Q13请介绍国内外终端市场的定价及决策差异?3义齿定价主要参考材料等级、美学性能、加工工艺复杂度、临床应用场景等变量。终端客户选型决策,重点考量材料力学强度、批次稳定性、美学表现、合规资质以及供应链保障能力。海内外市场各要素权重有所区别,公司据此匹配差异化产品与市场推广策略。Q14如果订单快速提升,公司产能匹配性怎么样?4新园区投产后,公司具备柔性生产调度能力,可根据订单饱和度动态优化排班与产能配比,最大化保障客户交付。Q15请问公司产品具备全球市场竞争力的核心壁垒?5公司能够构筑较强的全球市场竞争力,源于长期积累的综合竞争优势第一,长期深耕材料配方与生产工艺研发,持续迭代优化产品核心性能,产品品质对标国际主流水准;第二,深度洞察海内外临床端、加工端的差异化需求,持续迭代完善全场景产品矩阵;第三,同步推进全球多区域医疗器械合规注册,保障产品快速适配各区域准入要求,支撑全球化业务拓展。Q16请介绍公司椅旁系统的布局逻辑及行业终端发展趋势?6行业呈现加工工序下沉终端的趋势,诊所椅旁修复需求提升。公司布局椅旁数字化系统,完善临床端诊疗闭环,挖掘下沉市场增量。Q17请介绍公司资本开支及折旧摊销情况?7公司资本开支主要用于产业园建设、产线自动化升级等。公司通过提效降本、精细化运营,持续优化资产效率,对冲折旧摊销影响,现金流及盈利水平保持稳健。Q18请介绍公司国内外销售模式及市场渗透率情况?8国内以直销为主,终端渗透仍有较大提升空间;海外采用直销+经销模式,持续深耕头部加工客户。行业格局分散,公司中长期成长空间充足。Q19当前行业供需格局是否出现变动?友商经营策略有哪些变化?9目前口腔材料行业整体供需格局保持平稳,未发生重大变动。行业整体呈现产品高端化、品质升级的变化,企业加大高端产品研发与推广力度,通过优化产品结构适配下游升级需求。基于信息披露规范与商业惯例,公司不对同业企业经营策略做具体评述。公司将持续聚焦主业,坚持技术与产品迭代,夯实自身核心竞争力。Q20请问公司粉体的原材料价格和公司自身的成本有波动吗?0上游原材料存在阶段性波动,公司通过锁价采购、年度集采、工艺优化等方式有效对冲波动,整体生产成本保持平稳可控。Q21公司是如何进入海外市场的?1公司早期依托产品性能建立海外基础口碑;后续启动自有品牌出海战略,凭借核心产品竞争力逐步提升品牌影响力,并通过设立海外属地子公司完善本地化布局。Q22请公司介绍下海外市场的拓展策略?2公司采取差异化海外拓展策略深耕欧美高端成熟市场,提升头部客户渗透率、推进材机协同销售;通过属地化运营完善服务体系,并依托高端市场品牌优势,辐射拓展海外新兴市场。Q23请公司介绍一下 3D 打印的市场规模,以及下游客户如何验证 3D打印的性能,是否能实现未来业务的快速增长?3齿科 3D 打印赛道成长空间广阔。公司相关产品需完成注册取证及临床验证后方可上市,下游客户从力学性能、生物相容性、美学适配等维度完成验证。目前业务处于爬坡阶段,随着设备装机提升,耗材复购有望带动业务持续增长。Q24请公司介绍下未来毛利的提升支撑?4未来毛利提升主要来自高端新品持续放量、产品结构优化;产线自动化升级、良率提升、成本持续优化;数字化设备规模化交付,规模效应带动板块盈利能力改善。Q25请公司介绍下目前种植手术机器人业务的情况?5种植手术机器人业务处于商业化初期,已实现多家医疗机构装机。产品可有效提升种植手术精度、标准化程度。公司将持续落地临床装机、迭代产品性能、完善医生培训体系,稳步推进业务商业化拓展。
爱迪特(301580)主营业务:口腔修复材料的研发、生产和销售;口腔数字化设备的设计和销售。
爱迪特2026年中报显示,上半年度公司主营收入5.82亿元,同比上升19.75%;归母净利润1.05亿元,同比上升13.55%;扣非净利润9215.48万元,同比上升9.12%;其中2026年第二季度,公司单季度主营收入3.24亿元,同比上升15.66%;单季度归母净利润6625.96万元,同比上升9.03%;单季度扣非净利润5763.61万元,同比上升0.48%;负债率12.84%,投资收益1452.29万元,财务费用1956.05万元,毛利率54.3%。
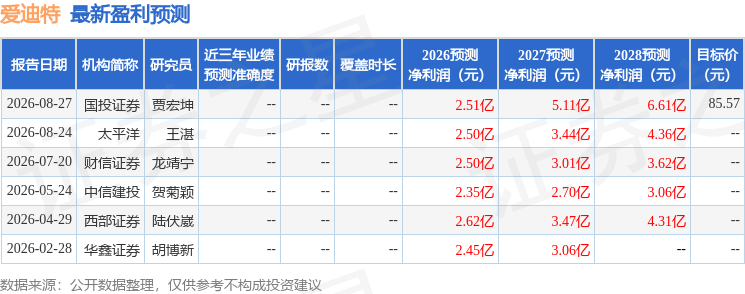
该股最近90天内共有2家机构给出评级,买入评级2家;过去90天内机构目标均价为85.57。
以下是详细的盈利预测信息:
融资融券数据显示该股近3个月融资净流入6192.85万,融资余额增加;融券净流入12.29万,融券余额增加。
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论