开源证券股份有限公司黄泽鹏,李昕恬近期对朗姿股份进行研究并发布了研究报告《公司信息更新报告:2026H1经营质量持续改善,医美与女装协同成长》,给予朗姿股份买入评级。
朗姿股份(002612) 2026H1营收同比增长12.1%,扣非归母净利润实现高增 公司发布半年报:2026H1实现营收32.08亿元(同比+12.1%,下同)、归母净利润1.11亿元(-59.9%)、扣非归母净利润1.84亿元(+35.3%);单2026Q2实现营收16.00亿元(+15.2%)、归母净利润0.62亿元(-65.3%)、扣非归母净利润1.10亿元(+74.4%),交易性金融资产公允价值变动扰动归母净利润。公司医美业务稳健增长,女装线上化推进带动主业经营质量改善。我们维持盈利预测不变,预计公司2026-2028年归母净利润为3.42/3.87/4.40亿元,对应EPS为0.77/0.87/0.99元,当前股价对应PE为19.4/17.2/15.1倍,维持“买入”评级。 三大业务稳健增长,医美盈利改善、女装线上占比持续提升 2026H1(1)医美:实现营收16.19亿元(+15.0%)、毛利率59.50%(+4.8pct);分类型看,手术/非手术类项目分别实现营收1.60亿元(-17.4%)/14.59亿元(+20.1%);分品牌看,米兰柏羽/晶肤/韩辰/五洲/雅美分别实现营收8.29/2.65/2.33/0.92/1.01亿元,同比+13.1%/+10.4%/+16.8%/+4.6%/+31.1%。(2)女装:营收11.21亿元(+13.4%)、毛利率65.36%(+0.2pct),公司持续发力电商,线上占比进一步提升至55.58%(+9.3pct)。(3)婴童:营收4.48亿元(+2.99%)、毛利率64.09%(+1.7pct)。盈利方面,综合毛利率62.16%(+2.5pct),其中线上业务毛利率64.92%(-0.3pct)。费用方面,销售/管理/研发费用率分别为40.1%/8.3%/1.7%,同比分别-0.1/+0.2/-0.2pct,整体费用率保持稳定。 医美全国化布局持续深化,女装新零售与童装品牌升级协同推进 医美:截至2026H1公司拥有46家医疗美容机构,持续推进多品牌协同、标准化运营及医疗能力建设,叠加非手术项目较快增长,内生提效与全国化布局并进。女装:持续推进线上线下融合,完善全域新零售体系,通过小红书、抖音、微信等平台强化内容及用户运营,提升品牌影响力与渠道效率。婴童:持续巩固韩国市场优势,推进“ETTOI爱多娃”高端童装品牌发展,阿卡邦盈利能力改善,多品牌协同推动业务提质。 风险提示:消费意愿下行、新品不及预期、过度依赖营销、市场竞争加剧。
最新盈利预测明细如下:
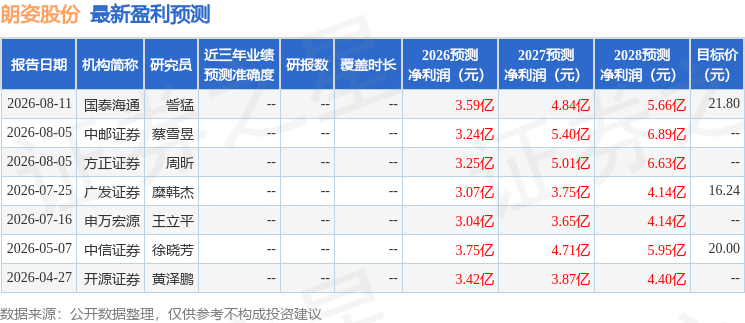
该股最近90天内共有6家机构给出评级,买入评级5家,增持评级1家;过去90天内机构目标均价为19.02。
本文数据来源于开源证券股份有限公司,仅供参考不构成投资建议。
精彩评论