今日大元泵业(603757)涨10.00%,收盘报79.44元。
2026年9月2日,华鑫证券研究员尤少炜发布了对大元泵业的研报《公司动态研究报告:液冷屏蔽泵卡位加速,热泵配套韧性凸显》,该研报对大元泵业给出“买入”评级。研报中预测公司2026-2028年收入分别为20.86、25.54、30.73亿元,EPS分别为0.74、1.18、1.45元,当前股价对应PE分别为93.8、59.1、48.1倍,公司2026上半年业绩承受一定压力,主要由于地缘扰动、原材料涨价、汇兑损失及合肥新厂折旧与新兴业务前置投入,属冲刺液冷与热泵机遇的阶段性压力,民用传统业务仍平稳并贡献稳定现金流;真正的看点是公司依托"新沪"屏蔽泵标准与专利护城河,在AI算力液冷(二次侧永磁同步屏蔽泵大批量交付、海外温控龙头对接、800V/UL推进)与欧洲热泵节能配套上完成早期卡位,故维持“买入”投资评级。证券之星数据中心根据近三年发布的研报数据计算,该研报作者对此股的盈利预测准确度为21.52%。
证券之星数据中心计算显示,对该股盈利预测较准的分析师团队为安信证券的周喆。
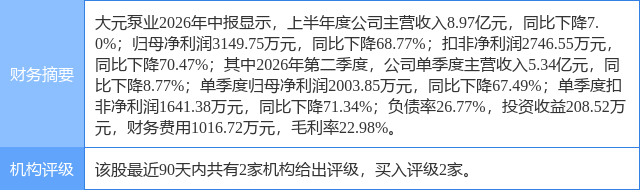
大元泵业(603757)个股概况:
以上内容为证券之星据公开信息整理,仅供参考不构成投资建议。
精彩评论