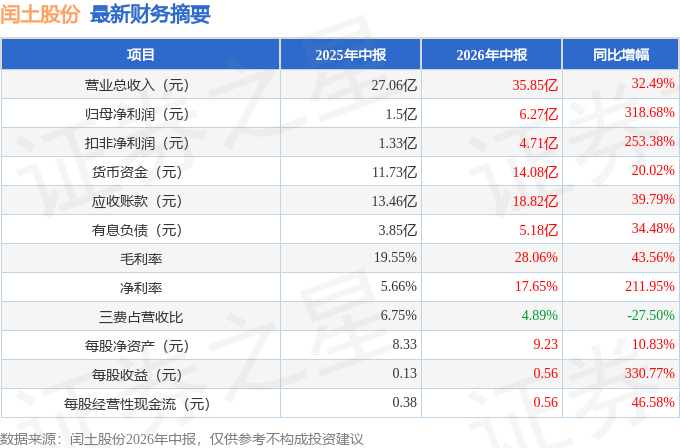
据证券之星公开数据整理,近期闰土股份(002440)发布2026年中报。截至本报告期末,公司营业总收入35.85亿元,同比上升32.49%,归母净利润6.27亿元,同比上升318.68%。按单季度数据看,第二季度营业总收入19.03亿元,同比上升33.29%,第二季度归母净利润4.43亿元,同比上升334.74%。本报告期闰土股份应收账款上升,应收账款同比增幅达39.79%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率28.06%,同比增43.56%,净利率17.65%,同比增211.95%,销售费用、管理费用、财务费用总计1.75亿元,三费占营收比4.89%,同比减27.5%,每股净资产9.23元,同比增10.83%,每股经营性现金流0.56元,同比增46.58%,每股收益0.56元,同比增330.77%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为6.49%,资本回报率一般。去年的净利率为11.85%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司近10年来中位数ROIC为7.39%,中位投资回报较弱,其中最惨年份2023年的ROIC为0.15%,投资回报一般。公司历史上的财报相对良好。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市16年以来,累计融资总额23.03亿元,累计分红总额47.02亿元,分红融资比为2.04。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为1.2%/4.6%/12.5%,净经营利润分别为6619.59万/2.27亿/6.79亿元,净经营资产分别为53.4亿/49.21亿/54.25亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.27/0.28/0.42,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为14.93亿/15.84亿/24.3亿元,营收分别为55.88亿/56.95亿/57.3亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(应收账款/利润已达281.17%)
分析师工具显示:证券研究员普遍预期2026年业绩在10.35亿元,每股收益均值在0.92元。
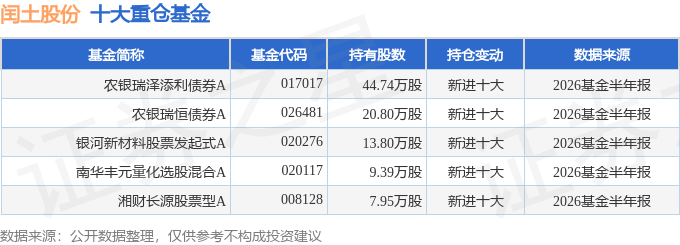
持有闰土股份最多的基金为农银瑞泽添利债券A,目前规模为5.48亿元,最新净值1.148(8月28日),较上一交易日下跌0.01%,近一年上涨4.16%。该基金现任基金经理为刘莎莎 钱大千 王皓非。
最近有知名机构关注了公司以下问题:问:交流的主要内容:答:我国已成为世界染料生产数量、贸易数量和消费数量的第一大国,染料产量约占世界染料总产量的 70%-75%。国内染料主要产区在浙江省、江苏省和山东省,行业集中度较高。分散染料主要生产企业有浙江龙盛、闰土股份、吉华集团、安诺其等;活性染料主要生产企业有闰土股份、浙江龙盛、锦鸡股份等,印度活性染料产能也已有相当规模。染料行业属于充分竞争行业,近几年来,境内外染料产能增加,市场竞争有加剧迹象。2、公司 2025 年度业绩情况2025 年,公司实现营业收入 5,730,031,085.00 元,同比增长 0.61%;实现营业利润 809,682,718.98 元,同比增长 109.06%;实现归属于上市公司股东的净利润 669,361,046.96 元,同比增长 213.54%。3、公司 2026 年第一季度业绩情况2026 年第一季度,公司实现营业收入 1,682,247,176.55 元,同比增长 31.59%;实现营业利润 225,576,398.33 元,同比增长 206.31%;实现归属于上市公司股东净利润 183,723,457.65 元,同比增长 284.41%。4、国内染料价格走势情况染料产品价格由市场供需及原料价格等因素决定。公司染料产品价格随行就市,采取价格跟随策略。5、公司还原物产能情况公司还原物年产能约 8,000 吨。产量随行就市,大部分自用,用来配套公司分散染料。6、公司目前 H 酸产能情况公司 H 酸产能在控股子公司江苏明盛。目前,江苏明盛处于停产状态。已在公司《2025 年年度报告》中披露。7、化工行业安全生产问题安全生产是企业高质量发展的根本前提和底线要求。公司始终坚持“安全、环保、效益”的经营理念,抓好各生产领域安全风险防控,夯实安全防线,守护运营根基。8、公司产业链布局情况公司通过实施“后向一体化”策略,向上延伸产业链,产业链配套布局成果显著。目前公司已布局还原物等关键中间体产能,有力地保障了原材料供给;同时公司也将继续加大对关键中间体的规划、研究、开发工作,确保公司产业链的完整性。目前公司染料产业体系已形成了从热电、蒸汽、氯气、烧碱,到中间体、滤饼、染料等完善的产业链。
本文数据来源于闰土股份2026年中报,仅供参考不构成投资建议。
精彩评论