欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,酒店,旅游,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
事件:2026年8月28日,首旅酒店发布2026年半年度报告,26H1营收35.80亿元,同比-2.2%;归母净利润4.41亿元,同比+11.0%;扣非归母净利润3.68亿元,同比+9.6%。
Q2归母净利润同增7%:Q2营收18.03亿元,同比-4.9%;归母净利润2.72亿元,同比+6.8%;扣非归母净利润2.24亿元,同比-1.1%。Q2毛利率42.3%,同比+1.2pct;销售/管理/财务费用率分别为7.7%/10.5%/3.0%,同比-0.5/+0.9/-0.7pct;归母净利率15.1%,同比+1.6pct。成本下降及财务费用改善支撑利润率提升。
酒店管理收入同增7%:分业务来看,Q2酒店运营/酒店管理/景区收入分别为10.52/6.63/0.88亿元,同比-10.9%/+6.7%/-6.2%。酒店管理收入增长,受特许酒店规模增长及CRS渠道预订贡献提升带动;酒店运营收入下滑主要因直营店数量及房量减少。
拓店节奏阶段性放缓:截至26H1末,公司酒店数8,013家,yoy+10.3%,Q2新开酒店388家;H1累计新开606家,累计净开211家,H1新开店中标准店占比49.5%。26年计划新开店1,600-1,700家,截至H1末储备店1,641家,标准店占比73.8%。截至26H1末,房量56.21万间,yoy+5.7%,特许加盟门店占比93.4%。
Q2整体RevPar同比下降1%:Q2不含轻管理酒店RevPAR为163元,同比-1.2%;ADR为240元,同比-0.6%;OCC为67.8%,同比-0.4pct。全部酒店RevPAR为142元,同比-1.0%。分类型看,经济型/中高端/轻管理酒店RevPAR同比+0.1%/-2.7%/+3.8%;成熟店RevPAR同比-5.9%,门店经营仍有压力。
盈利预测与投资评级:首旅酒店作为中国第三大酒店连锁集团,背靠首旅集团协同整合资源,26年公司继续优化开发经营,推进加盟扩张与门店结构升级。基于RevPAR阶段性承压,调整盈利预测,预计2026-2028年归母净利润分别为9.0/10.1/11.0亿元(前值为9.3/10.4/11.4亿元),对应PE估值为15/14/13倍,维持“买入”评级。
风险提示:宏观经济及商旅需求恢复不及预期;酒店行业供需竞争加剧;新开店进度及储备店转化不及预期;直营店调整、加盟店管理质量及成本费用波动等。
欢迎联系
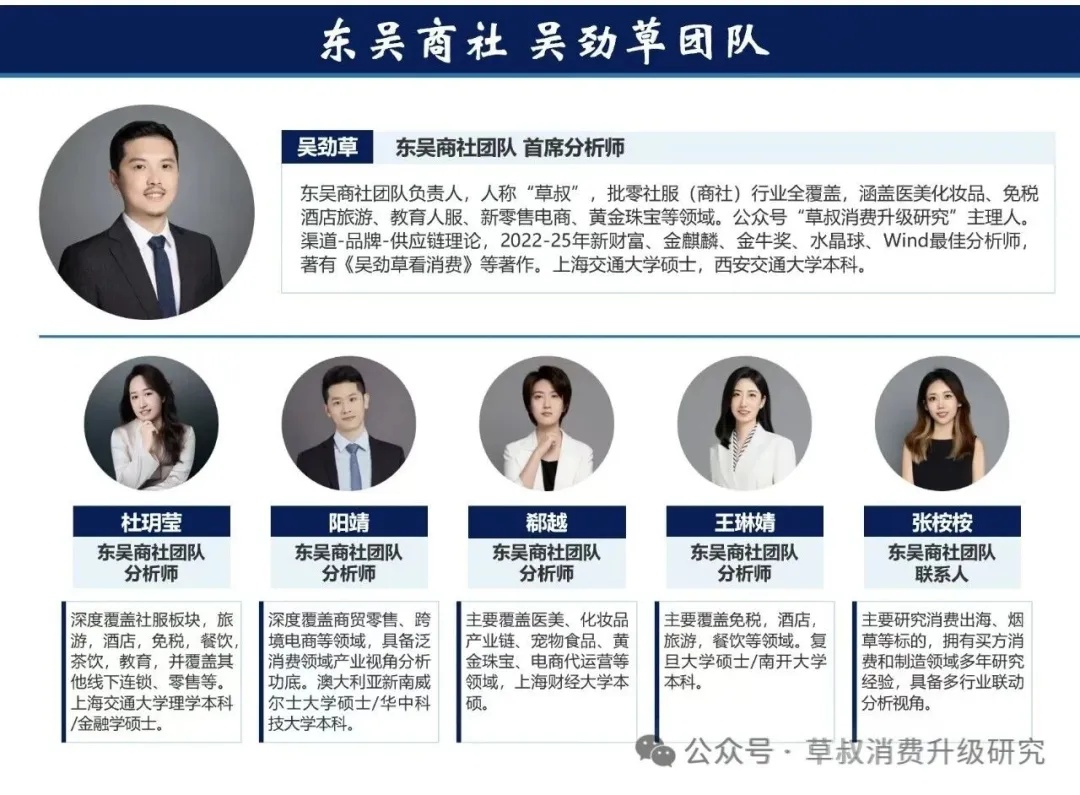
东吴商社 吴劲草团队
吴劲草/ 杜玥莹/ 郗越/ 阳靖/ 王琳婧/ 张桉桉
【东吴商社 吴劲草团队简介】
团队荣誉:
2025年 新财富 批零与社服行业最佳分析师 第6名
2025年 水晶球 商贸零售/社会服务 最佳分析师 第5/5名
2025年 上证报 批零社服行业最佳分析师 第4名
2025年 WIND 商贸零售行业金牌分析师 第1名
2024年 新财富 批零与社服行业最佳分析师 第6名
2024年 水晶球 商贸零售/社会服务 最佳分析师 第3/5名
2024年 上证报 批零社服行业最佳分析师 第5名
2024年 WIND 商贸零售行业最佳分析师 第2名
2021-2023年 新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师
精彩评论