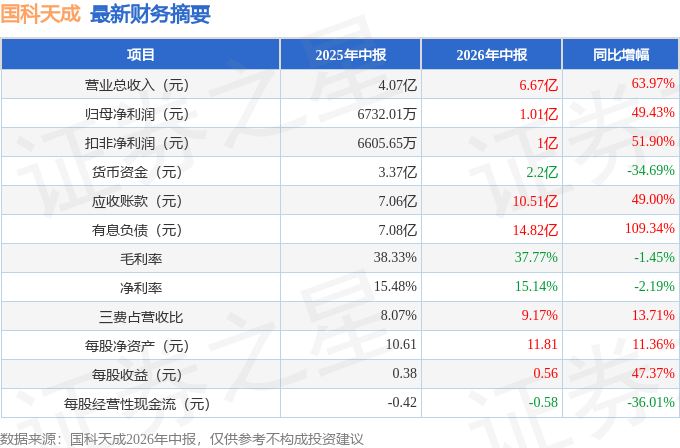
据证券之星公开数据整理,近期国科天成(301571)发布2026年中报。截至本报告期末,公司营业总收入6.67亿元,同比上升63.97%,归母净利润1.01亿元,同比上升49.43%。按单季度数据看,第二季度营业总收入4.67亿元,同比上升62.65%,第二季度归母净利润7567.5万元,同比上升39.86%。本报告期国科天成应收账款上升,应收账款同比增幅达49%。
本次财报公布的各项数据指标表现一般。其中,毛利率37.77%,同比减1.45%,净利率15.14%,同比减2.19%,销售费用、管理费用、财务费用总计6113.68万元,三费占营收比9.17%,同比增13.71%,每股净资产11.81元,同比增11.36%,每股经营性现金流-0.58元,同比减36.01%,每股收益0.56元,同比增47.37%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为8.05%,资本回报率一般。去年的净利率为18.51%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为9.91%,投资回报也较好,其中最惨年份2025年的ROIC为8.05%,投资回报也较好。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市2年以来,累计融资总额5.00亿元,累计分红总额3785.89万元,分红融资比为0.08。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为9.8%/10.7%/6.6%,净经营利润分别为1.24亿/1.75亿/2.04亿元,净经营资产分别为12.69亿/16.36亿/31.09亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为1.49/1.39/2.13,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为10.44亿/13.39亿/23.53亿元,营收分别为7.02亿/9.61亿/11.03亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为13.69%、近3年经营性现金流均值/流动负债仅为-5.3%)
- 建议关注公司债务状况(有息资产负债率已达36.36%、近3年经营性现金流均值为负)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(应收账款/利润已达515.03%)
分析师工具显示:证券研究员普遍预期2026年业绩在3.03亿元,每股收益均值在1.69元。
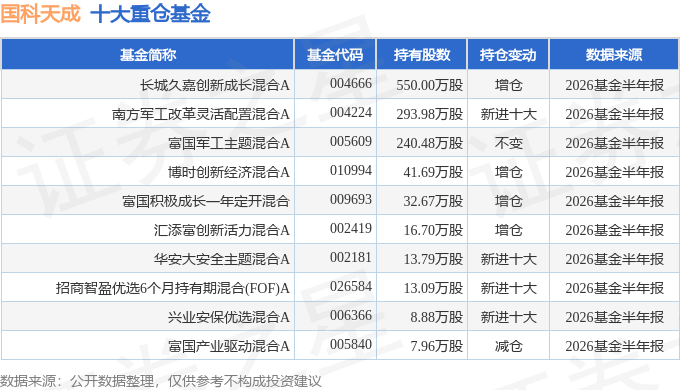
持有国科天成最多的基金为长城久嘉创新成长混合A,目前规模为20.03亿元,最新净值2.8441(8月28日),较上一交易日下跌1.56%,近一年上涨31.36%。该基金现任基金经理为尤国梁。
最近有知名机构关注了公司以下问题:问:公司非制冷红外产品最终用于无人机领域的多不多?答:近年来无人机领域对非制冷红外产品的需求在持续高速增长,成为非制冷红外产品下游主要应用场景之一。现阶段公司非制冷红外产品最终用于红外瞄具等其他领域的比例相对无人机领域更高,瞄具、安防等应用领域的红外需求同样庞大且稳定增长,同时随着公司非制冷红外产能的提升,公司积极拓展下游无人机红外市场,并直接投资布局了无人机整机业务,预计未来产品最终用于无人机领域的占比会提升。Q2公司如何看待车载红外市场发展前景?公司认为目前车载领域在红外下游市场中的占比较低,现有乘用车型除了部分越野和高端车型外,大部分没有搭载红外的刚需。但同时我们认为车载红外的市场空间和增长潜力还是非常巨大的,一方面乘用车市场基数庞大,而红外技术进步和成本下降会快速降低车载红外的搭载成本,从而增加红外在车载领域的渗透率;另一方面在车辆智能化和自动驾驶趋势下,预计会有越来越多的车型将红外作为标配。Q3公司制冷红外产品只能用于国防领域吗?不是。制冷红外产品具有高性能但价格昂贵的特点,而一般民用场景对成本比较敏感,非制冷红外的高性价比特点也能满足多数场景需求,因此制冷红外在国防安全领域的应用较多,但例如工业测温、气体检测、半导体缺陷检测等应用场景对红外成像的距离、灵敏度等性能要求较高,是非制冷红外产品难以满足的,需要使用制冷型红外产品。未来随着制冷红外技术进步和成本下降,它的应用领域会更加多元。Q4公司近期对外投资和并购活动较多,能否介绍一下公司的外延式发展思路?公司近期对外投资和并购活动是以红外业务为基本盘,持续完善核心产业环节的布局,同时横向拓展激光器等其他核心光电器件,纵向拓展无人机等下游应用领域。公司看好无人化和智能化装备发展趋势,看好先进技术在工业、民用领域的市场增长潜力,在努力做好主营业务的同时,会通过投资并购活动进一步筑牢技术底盘,发挥产业协同效应。Q5公司经营活动现金流持续为负,预计未来会改善吗?公司预计经营活动现金流能够得到有效改善。一是核心器件的自产自给率提升,减少采购现金流出;二是非制冷红外收入占比快速提升,而该类产品下游客户的款速度较快;三是公司持续优化客户结构,加强应收账款管理,提高款效率,并根据现金流情况动态调整备货策略。综上,公司预计经营活动现金流在未来会逐步改善。Q6可转债预计还有多久发行上市?公司可转债在 2026 年 7月 24 日已获得深圳证券交易所上市审核委员会审核通过,后续还要履行证监会注册等流程,公司将按相关法律法规继续推进后续工作并及时履行信息披露义务,具体发行上市时间以公司后续公告为准。Q7南京晨锐腾晶目前收入主要来自什么领域?晨锐腾晶现阶段收入主要来自民用领域,其自主研发和生产的二氧化碳激光器各项性能指标处于国内先进水平,已被国内多家著名的激光打标机、激光雕刻机、激光医疗美容仪器生产厂商选用。
本文数据来源于国科天成2026年中报,仅供参考不构成投资建议。
精彩评论