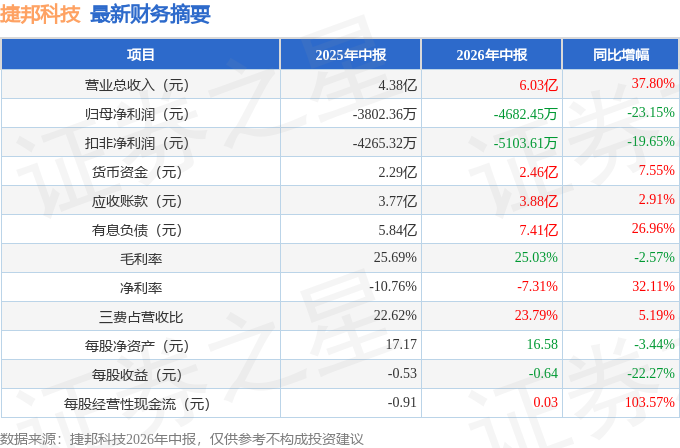
据证券之星公开数据整理,近期捷邦科技(301326)发布2026年中报。根据财报显示,捷邦科技增收不增利。截至本报告期末,公司营业总收入6.03亿元,同比上升37.8%,归母净利润-4682.45万元,同比下降23.15%。按单季度数据看,第二季度营业总收入2.94亿元,同比上升8.24%,第二季度归母净利润-3189.32万元,同比下降19.1%。
本次财报公布的各项数据指标表现一般。其中,毛利率25.03%,同比减2.57%,净利率-7.31%,同比增32.11%,销售费用、管理费用、财务费用总计1.43亿元,三费占营收比23.79%,同比增5.19%,每股净资产16.58元,同比减3.44%,每股经营性现金流0.03元,同比增103.57%,每股收益-0.64元,同比减22.27%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为0.28%,资本回报率不强。去年的净利率为-0.55%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为3.68%,投资回报一般,其中最惨年份2023年的ROIC为-3.98%,投资回报极差。公司历史上的财报非常一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报4份,亏损年份3次,显示生意模式比较脆弱。
- 融资分红:公司上市4年以来,累计融资总额9.36亿元,累计分红总额4331.57万元,分红融资比为0.05。
- 商业模式:公司业绩主要依靠资本开支及股权融资驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-5949.06万/-2202.03万/-716万元,净经营资产分别为6.31亿/7.46亿/15.91亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.24/0.23/0.26,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.65亿/1.8亿/3.4亿元,营收分别为6.78亿/7.93亿/13.03亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为76.8%、近3年经营性现金流均值/流动负债仅为13.86%)
- 建议关注公司债务状况(有息资产负债率已达27.55%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.53亿元,每股收益均值在2.1元。
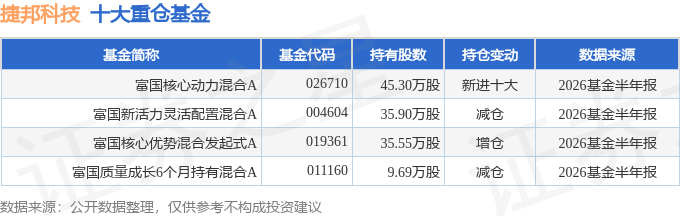
持有捷邦科技最多的基金为富国核心动力混合A,目前规模为4.07亿元,最新净值0.9715(8月28日),较上一交易日下跌3.11%。该基金现任基金经理为吴栋栋。
最近有知名机构关注了公司以下问题:问:介绍公司基本情况答:捷邦科技正围绕智能终端VC均热板部件及算力服务器液冷散热两条主线推进新一轮战略升级,目标并不只是做传统加工制造,而是依托原有北美大客户及台系客户资源、精密制造体系和海内外产能布局,向具备研发驱动属性的热管理平台型公司转型。在液冷散热业务领域,公司拟建立从冷板、Manifold、快接头到CDU的全栈研发制造能力,通过核心部件代工制造、OEM贴牌、ODM联合开发等模式,围绕核心台系客户及海外大客户提供量身定制的服务。具体举措上,公司拟通过收购恒巨电子,补齐液冷板、Manifold、快接头及组装测试等液冷散热产品的量产制造能力,切入VC、泰硕电子等台系液冷供应链。同时公司近日通过设立捷邦数能公司,引入国内知名专业核心人才团队,强化CDU核心技术研发能力。两者将深度协同、分工互补,共同构建液冷散热业务从研发到量产、从产品到方案的完整闭环。问题2请问目前合资公司的团队背景、产品情况以及推进计划?合资公司团队主要来自维谛及维谛体系同事,核心带头人是冉启坤先生,冉启坤先生拥有工业自动化和工商管理双重专业背景,深耕数据中心基础设施解决方案及热管理领域二十余年。曾就职于维谛技术有限公司,历任项目经理、开发经理、总监、高级总监、副总裁等职务,主管大中华区/亚太区热管理及IT解决方案业务,深度参与维谛技术有限公司从风冷到全液冷的战略转型。团队独特性主要体现在具有多年的热管理解决方案及CDU产品经验,团队成员具有从销售到研发到管理到制造的全链条能力。同时具有创新精神及国际化视野。目前合资公司的主营产品拟为机架式CDU、集中式CDU、Manifold、SFN等服务器液冷散热系列产品,合作模式以配套台系大客户及海外大客户进行OEM或ODM为主,预计今年年底前会有样机出来,整个项目从验证到形成批量供应能力,预计需要6到12个月时间。问题3请公司介绍一下关于CDU方面的客户沟通进展情况以及未来的产能布局和发展目标。公司目前的目标客户主要是台系和其他海外液冷散热集成大厂。由于公司对客户信息具有保密义务,具体合作情况暂不方便透露。目前公司计划在东莞建立研发中心并进行初期产能储备,后续将根据客户合作推进进度,确定是否在越南规划配套产能,以更好服务海外大客户。公司对CDU业务的发展将持续保障投入并保持信心,内部目标是希望能在2年内成为国内CDU系统产品及技术实力头部企业。问题4请问CDU产品未来的技术发展路线是趋向于迭代还是趋同?CDU产品具有持续技术迭代潜力,公司会密切关注行业前沿动态,前瞻性布局新技术赛道,聚焦单相液冷提升散热能力及相变液冷技术的研究和开发。问题5能否更新一下目前对恒巨电子的收购进度,以及未来的营收预期?公司目前正在进行相关的审计、评估等工作,相关收购事宜正按既定计划有序推进中。对于未来的营收预期,恒巨电子将积极争取更多的业务订单,深化与客户的合作关系。问题6能否介绍一下赛诺高德的发展情况及核心能力?赛诺高德是公司在智能终端散热业务领域重要的增长极。目前赛诺高德已经是北美大客户智能终端VC均热板精密蚀刻加工部件的核心供应商,随着北美大客户VC均热板产品在各智能终端渗透率的提升,赛诺高德也迎来了重大发展机遇。由于金属蚀刻业务存在进入壁垒,例如需要化工园区资质及污水排放指标等,同时蚀刻药水配方及大批量生产时工艺控制等均有较高技术壁垒,因此赛诺高德多年来已积累了一定的竞争优势与核心能力。我们看好金属蚀刻加工工艺应用范围在未来将越来越广,同时蚀刻工艺在减重减薄、微流道加工等方面应用的需求会越来越多,公司对蚀刻件产品业务的持续拓展充满信心,预计赛诺高德会有不错的业绩表现。
本文数据来源于捷邦科技2026年中报,仅供参考不构成投资建议。
精彩评论