据证券之星公开数据整理,近期金三江(301059)发布2026年中报。截至本报告期末,公司营业总收入2.76亿元,同比上升37.82%,归母净利润4442.71万元,同比上升44.08%。按单季度数据看,第二季度营业总收入1.44亿元,同比上升57.91%,第二季度归母净利润2174.14万元,同比上升41.1%。本报告期金三江应收账款上升,应收账款同比增幅达57.85%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率38.18%,同比增0.19%,净利率16.11%,同比增4.54%,销售费用、管理费用、财务费用总计4043.55万元,三费占营收比14.66%,同比减3.99%,每股净资产2.71元,同比增7.11%,每股经营性现金流0.43元,同比增125.59%,每股收益0.19元,同比增46.15%
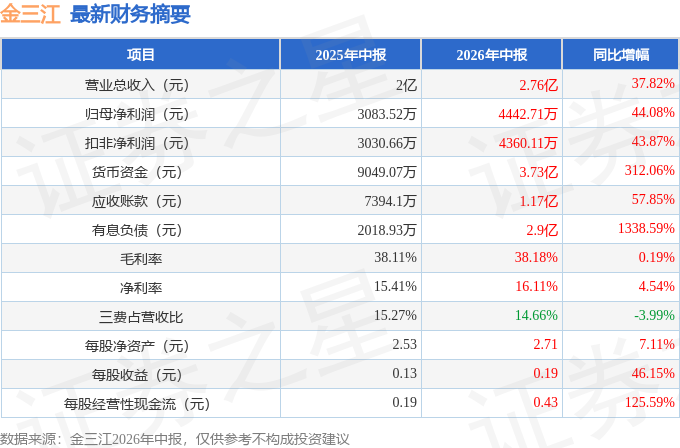
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为11.88%,资本回报率一般。去年的净利率为17.05%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为11.88%,投资回报也较好,其中最惨年份2023年的ROIC为5.82%,投资回报一般。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市5年以来,累计融资总额2.46亿元,累计分红总额1.76亿元,分红融资比为0.71。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为6.9%/10.5%/13.6%,净经营利润分别为3499.26万/5337.9万/7638.89万元,净经营资产分别为5.1亿/5.08亿/5.6亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.18/0.17/0.28,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为5439.54万/6688.93万/1.25亿元,营收分别为2.94亿/3.86亿/4.48亿元。
财报体检工具显示:
- 建议关注公司债务状况(有息资产负债率已达26.66%)
- 建议关注公司应收账款状况(应收账款/利润已达152.79%)
最近有知名机构关注了公司以下问题:问:投资者出的及公司回复情况答:尊敬的投资者,您好。产品在口腔护理应用领域的份额,约占全球市场份额 15%左右,国产化替代空间较大;公司竞争优势主要体现在1.客户认证与壁垒,公司已与牙膏国际巨头深度合作多年,客户粘性较高,形成较高的客户认证壁垒;2.研发与技术优势,公司长期注重产品创新与研发,掌握国际先进的沉淀法核心工艺,具备强劲的技术创新与成果转化能力。感谢您的关注!2、3C 抛光液业务进展,技术壁垒与市场空间?尊敬的投资者,您好。公司于 2025 年正式布局二氧化硅抛光液领域,依托在硅材料领域的长期积累,系统推进抛光液的研发与产业化布局。目前该业务在 3C 及光电领域已形成一定出货量。公司依托多年硅材料技术沉淀和持续攻关,已掌握抛光液及其核心材料硅溶胶的关键制备技术与生产工艺。随着下游需求持续增长及国产替代趋势推进,未来市场空间可期。感谢您的关注!3、自动化产线持续升级,未来生产效率和人均产值还有多大提升空间?尊敬的投资者,您好。公司自动化产线升级带来效率较传统产线提升超 30%;后续通过老线技改、系统深化等,整体效率仍有一定提升空间;同时,随着销售规模持续放大,人均产值亦将持续提升。感谢您的关注!4、这次发行可转债,前十大股东有没有放弃不参与的?尊敬的投资者,您好。根据本次可转债发行方案,公司原股东享有优先配售权。本次可转债的股权登记日为 2026 年6 月 16 日,优先配售日为 2026 年 6 月 17 日。具体配售结果,请关注发行完成后公司披露的《可转债发行结果公告》。感谢您的关注!5、硫酸、纯碱等原材料价格波动,公司传导能力与定价机制如何?尊敬的投资者,您好。公司主要原材料为硅酸钠、硫酸,价格与纯碱等大宗商品联动。原材料备货采用至少 1个月常规安全库存+价格动态调仓策略原料低位适度备货、高位按需采购,同时和多家供应商签订长期供货协议,阶段性锁定采购成本。叠加下游客户季度联动调价机制、马来西亚海外基地本地化采购布局,能够一定程度平滑大宗商品短期价格波动的影响。感谢您的关注!6、本次融资后公司财务结构会发生哪些变化?尊敬的投资者,您好。公司资产负债率一直维持较低水平,本次可转债发行后,短期会一定程度抬升资产负债率,同步亦将显著增厚货币资金。待后续逐步转股完成后,负债将转化为净资产,进一步降低资产负债率、优化长期资本结构,公司整体流动性与资本安全边际将进一步提升。感谢您的关注!7、蓄电池隔板用二氧化硅量产情况,客户与订单规模?尊敬的投资者,您好。该产品已通过全球蓄电池 PE隔板行业领军企业的应用验证,并进入正式量产阶段。该产品作为新业务板块的重要组成部分,为公司贡献了新的业绩增量。随着下游需求释放和市场拓展的持续推进,预计将成为公司未来的增长点之一。感谢您的关注!8、公司对可转债未来转股进度、本息兑付有哪些规划与保障?尊敬的投资者,您好。本次可转债的转股价格为 14.43元每股,转股期限自 2026 年 12 月 24 日开始。募集说明书详细披露了可转债具体的利息,披露了赎和售条款等,详见募集说明书,感谢您的关注!9、未来 1–2年费用率(销售/管理/研发)控制目标?尊敬的投资者,您好。未来 1-2 年公司将持续精细化管控各项经营开支,优化销售效率、杜绝低效支出;同时保持常态化研发投入保障产品竞争力,各项费用比例会随经营规模动态调整,总体上预计将呈现三费率稳中有降的趋势。感谢您的关注!10、当前肇庆产能利用率?未来国内扩产计划与时间表?尊敬的投资者,您好。截至 2025 年年末,公司产能利用率为 58.57%,暂时公司不存在国内扩产计划,感谢您的关注!11、怎么看公司未来的股价发展?尊敬的投资者,您好。公司注重投资者长期报,我对公司未来的业务发展充满信心,感谢您的关注!12、原材料备货策略是怎样的,能否平滑大宗商品价格周期波动?尊敬的投资者,您好。公司主要原材料为硅酸钠、硫酸,价格与纯碱等大宗商品联动。原材料备货采用至少 1个月常规安全库存+价格动态调仓策略原料低位适度备货、高位按需采购,同时和多家供应商签订长期供货协议,阶段性锁定采购成本。叠加下游客户季度联动调价机制、马来西亚海外基地本地化采购布局,能够一定程度平滑大宗商品短期价格波动的影响。感谢您的关注!13、公司中长期市值管理与股东报方面,有哪些配套规划?尊敬的投资者,您好。公司中长期市值管理与股东报以夯实内在经营价值为核心,围绕经营提质、分红馈、长效激励、投资者关系等全面开展。公司已制定三年分红报规划,明确在满足条件下每年以现金方式分配的利润不低于可分配利润的 15%。2025 年业绩稳健增长,公司已通过高比例分红和股份购切实馈股东。未来,我们将持续聚焦主业、提升经营质量,并通过透明沟通积极向市场传递长期价值。感谢您的关注!14、2025 年净利增速显著高于营收,核心驱动因素是什么?尊敬的投资者,您好。2025 年营收提升带来规模效应,毛利率有所提升,同时三费率下降,使得净利润增速显著高于营收。感谢您的关注!15、牙膏主业与新业务(硅橡胶/高性能轮胎/蓄电池)未来2-3 年增速预期?尊敬的投资者,您好。公司管理层对牙膏主业与新业务(硅橡胶/高性能轮胎/蓄电池)未来 2-3 年增速充满信心,请持续关注公司相关信息披露。感谢您的关注!16、核心专利布局与技术壁垒,同行复制难度?尊敬的投资者,您好。公司技术经过多年的积累与沉淀,是多维度的体现,产品转化难度大,具有较高的壁垒。感谢您的关注!17、募投项目建设周期多久,何时能正式投产并产生效益?尊敬的投资者,您好。本次募投项目的建设周期为30 个月,在第三年下半年开始投产,并释放 15%的产能,感谢您的关注!18、轮胎用二氧化硅小批量生产,何时放量?毛利率预期?尊敬的投资者,您好。公司预计一至两年内放量,公司产品定位于高性能绿色轮胎,毛利率依产品结构而定,请关注公司定期报告,感谢您的关注!19、二氧化硅液是不是应用于半导体的?尊敬的投资者,您好。公司于 2025 年正式布局二氧化硅抛光液领域,公司将依托在硅材料领域的长期积累,系统推进抛光液的研发与产业化布局。目前该业务在 3C 及光电领域已形成一定出货量。关于该业务在半导体领域的具体进展,请以公司后续公告为准。感谢您的关注!20、新业务整体何时成为第二增长曲线,占比目标?尊敬的投资者,您好。目前已逐步实现第二曲线增长,占比目标随着业务的增长,公司力争三至五年内占比实现 30%以上,具体数据详见年报。感谢您的关注!21、希望大股东越做越强,越做越大,越做越好,股民跟公司共同成长尊敬的投资者,您好。我们一定全力以赴实现我们公司的战略目标。感谢您的关注!22、请问控股股东与高管是否参与可转债配售尊敬的投资者,您好。控股股东与高管可参与可转债配售,具体配售的结果请关注后续公告。感谢您的关注!
本文数据来源于金三江2026年中报,仅供参考不构成投资建议。
精彩评论