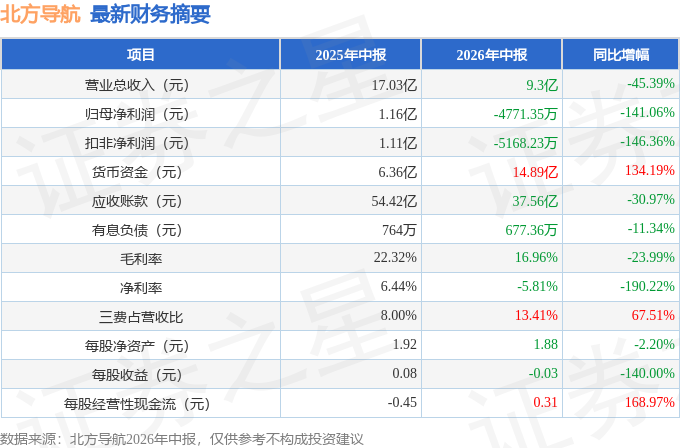
据证券之星公开数据整理,近期北方导航(600435)发布2026年中报。截至本报告期末,公司营业总收入9.3亿元,同比下降45.39%,归母净利润-4771.35万元,同比下降141.06%。按单季度数据看,第二季度营业总收入4.98亿元,同比下降63.12%,第二季度归母净利润-3198.96万元,同比下降124.06%。本报告期北方导航三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达67.51%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率16.96%,同比减23.99%,净利率-5.81%,同比减190.22%,销售费用、管理费用、财务费用总计1.25亿元,三费占营收比13.41%,同比增67.51%,每股净资产1.88元,同比减2.2%,每股经营性现金流0.31元,同比增168.97%,每股收益-0.03元,同比减140.0%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.01%,资本回报率不强。去年的净利率为2.8%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司近10年来中位数ROIC为4.32%,中位投资回报较弱,其中最惨年份2024年的ROIC为2.13%,投资回报一般。公司历史上的财报相对一般。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市23年以来,累计融资总额24.48亿元,累计分红总额6.40亿元,分红融资比为0.26。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为18%/4.3%/5.6%,净经营利润分别为2.5亿/8911.22万/1.17亿元,净经营资产分别为13.94亿/20.79亿/20.81亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.2/0.51/0.26,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为6.98亿/13.94亿/10.9亿元,营收分别为35.65亿/27.48亿/41.92亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为-24.63%)
- 建议关注财务费用状况(近3年经营活动产生的现金流净额均值为负)
- 建议关注公司应收账款状况(应收账款/利润已达3114.56%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.39亿元,每股收益均值在0.1元。
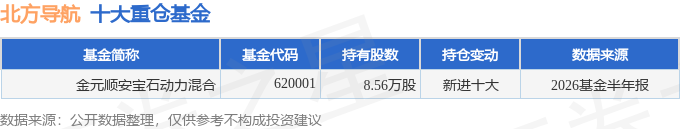
持有北方导航最多的基金为金元顺安宝石动力混合,目前规模为0.43亿元,最新净值1.1365(8月26日),较上一交易日上涨0.21%,近一年上涨6.89%。该基金现任基金经理为孔祥鹏 商昌层。
本文数据来源于北方导航2026年中报,仅供参考不构成投资建议。
精彩评论