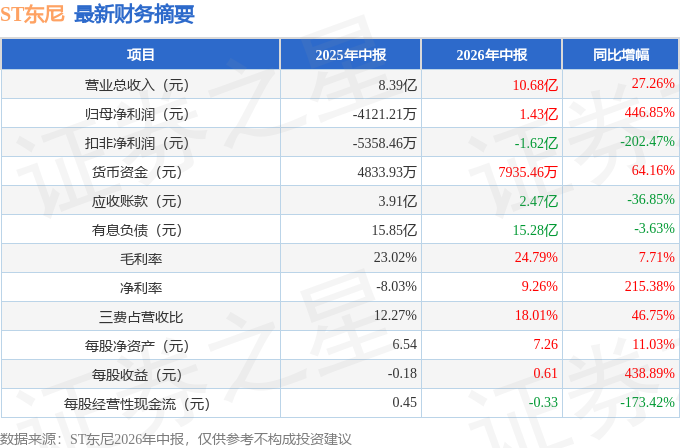
据证券之星公开数据整理,近期ST东尼(603595)发布2026年中报。截至本报告期末,公司营业总收入10.68亿元,同比上升27.26%,归母净利润1.43亿元,同比上升446.85%。按单季度数据看,第二季度营业总收入4.6亿元,同比上升11.92%,第二季度归母净利润1.19亿元,同比上升328.69%。本报告期ST东尼三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达46.75%。
本次财报公布的各项数据指标表现尚佳。其中,毛利率24.79%,同比增7.71%,净利率9.26%,同比增215.38%,销售费用、管理费用、财务费用总计1.92亿元,三费占营收比18.01%,同比增46.75%,每股净资产7.26元,同比增11.03%,每股经营性现金流-0.33元,同比减173.42%,每股收益0.61元,同比增438.89%
证券之星价投圈财报分析工具显示:
- 业务评价:去年的净利率为-4.97%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为4.66%,投资回报一般,其中最惨年份2023年的ROIC为-19.35%,投资回报极差。公司历史上的财报相对一般(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。),公司上市来已有年报9份,亏损年份3次,显示生意模式比较脆弱。
- 融资分红:公司上市9年以来,累计融资总额11.14亿元,累计分红总额5134.45万元,分红融资比为0.05。
- 商业模式:公司业绩主要依靠研发驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为--/--/--,净经营利润分别为-8.32亿/-3813.6万/-1.05亿元,净经营资产分别为33.87亿/31.95亿/25.36亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.26/-0.05/0,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为4.81亿/-9158.91万/98.65万元,营收分别为18.36亿/19.81亿/21.08亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为5.16%、近3年经营性现金流均值/流动负债仅为19.66%)
- 建议关注公司债务状况(有息资产负债率已达35.32%、流动比率仅为0.45)
最近有知名机构关注了公司以下问题:问:关于半导体业务答:公司于2021年4月启动2021年度非公开发行股股票项目,并于11月完成发行,募资净额约4.6亿元,主要用于“年产12万片碳化硅半导体材料项目”(该项目于2023年7月结项)。2022年3月,公司设立子公司湖州东尼半导体科技有限公司(以下简称“东尼半导体”),专注于半导体材料应用研发、生产与销售,主要产品为碳化硅单晶晶锭和碳化硅单晶衬底。目前,公司持有东尼半导体67.52%的股权。2022年9月,东尼半导体与广东天域半导体股份有限公司(以下简称“天域半导体”)签订《采购合同》,约定交付6寸碳化硅衬底2万片;2023年1月,双方再签《采购合同》,约定交付6英寸碳化硅衬底13.50万片,两份合同累计近8亿元。后因技术指标标准调整更换产品检测设备,双方签订《采购合同之补充协议》,明确后续视需要重新签署采购协议。目前,天域半导体仍是公司的核心客户。2024年起,公司受资金流动性和行业周期性调整的影响,战略性收缩衬底生产规模,重点聚焦产品良率提升、高规格品质改进,以及大尺寸衬底的研发送样。2、半导体业务的发展现状和未来规划2025年度,公司仍将资金聚焦于良率品质的提升和新技术研发的突破,受碳化硅业务营收大幅缩减、成本居高不下影响,毛利率表现不佳,审慎起见,公司对其存货计提跌价损失1.24亿元。未来,公司将进一步聚焦技术创新和大尺寸产品布局,减少短期产品价格波动带来的冲击。2026年第一季度,公司半导体业务收入同比有所改善。二、关于公司的其他业务1、医疗线束业务的发展现状2025年,公司医疗线束产品保持良好发展态势,主要配套迈瑞医疗、三星医疗、西门子医疗等下游客户,供应医疗超声线束和医疗导管产品。随着国际客户产品份额提升,医疗导管业务逐步起量,全年营业收入同比略有增长。尽管原材料价格上涨及下游客户年降对经营带来一定压力,但公司通过积极拓展新客户、开发新产品、持续推进降本增效等多项管理措施,毛利额保持稳定。报告期内,公司仍在持续推进新客户和新规格产品的验证及量产进程。2、消费电子、新能源业务的发展现状2025年,公司消费电子业务紧跟客户需求,持续加强运营管理,整体营收保持稳定;公司新能源业务受益于由湖州东尼新能源有限公司(以下简称“东尼新能源”)负责实施的柔性线路板项目快速发展,实现营业收入、毛利的大幅增长。2026年上半年,公司已完成东尼新能源的部分股权转让交易(详见《关于转让控股子公司部分股权的公告》及其进展公告),因此在2026年上半年确认了大额投资收益。三、公司业绩和其他风险警示撤销1、2026年半年度业绩情况如何?2026年半年度,公司预计归属于母公司所有者的净利润实现扭亏为盈,预计13,500.00万元至16,500.00万元,主要系转让东尼新能源部分股权确认大额投资收益所致;归属于母公司所有者的扣除非经常性损益后的净利润仍为负值。详见《浙江东尼电子股份有限公司2026年半年度业绩预盈公告》。2、公司撤销其他风险警示的进展如何?公司已于前期和2026年4月,向浙江证监局提交了各项整改报告,汇报关于信息披露和行政处罚等整改落实情况。公司高度重视并深刻反思处罚事项,对有关责任人加强合规培训,落实止付追索措施,在内部控制、财务核算、信息披露等工作方面积极进行了整改。公司将进一步提升信息披露质量和规范治理水平,并根据《上海证券交易所股票上市规则(2026年4月修订)》第9.8.8条的规定,积极推进其他风险警示的申请撤销工作。
本文数据来源于ST东尼2026年中报,仅供参考不构成投资建议。
精彩评论