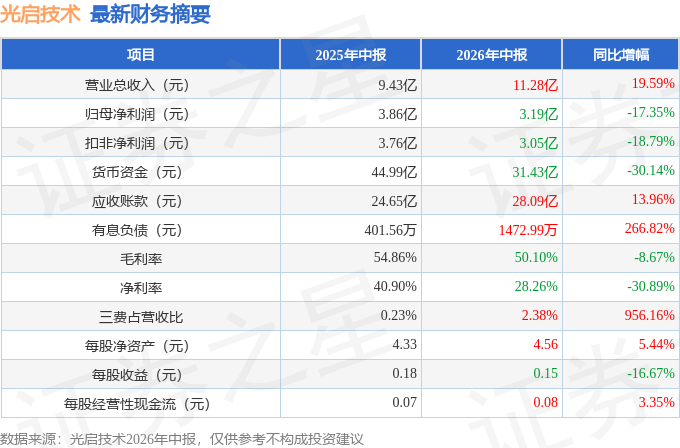
据证券之星公开数据整理,近期光启技术(002625)发布2026年中报。截至本报告期末,公司营业总收入11.28亿元,同比上升19.59%,归母净利润3.19亿元,同比下降17.35%。按单季度数据看,第二季度营业总收入6.06亿元,同比上升6.1%,第二季度归母净利润1.43亿元,同比下降39.35%。本报告期光启技术公司应收账款体量较大,当期应收账款占最新年报归母净利润比达408.87%。
本次财报公布的各项数据指标表现一般。其中,毛利率50.1%,同比减8.67%,净利率28.26%,同比减30.89%,销售费用、管理费用、财务费用总计2680.58万元,三费占营收比2.38%,同比增956.16%,每股净资产4.56元,同比增5.44%,每股经营性现金流0.08元,同比增3.35%,每股收益0.15元,同比减16.67%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为6.21%,资本回报率一般。然而去年的净利率为33.58%,算上全部成本后,公司产品或服务的附加值极高。从历史年报数据统计来看,公司近10年来中位数ROIC为1.81%,中位投资回报较弱,其中最惨年份2017年的ROIC为-0.72%,投资回报极差。公司历史上的财报相对良好。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市15年以来,累计融资总额71.10亿元,累计分红总额9.10亿元,分红融资比为0.13。
- 商业模式:公司业绩主要依靠资本开支驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为18.3%/14.8%/12.5%,净经营利润分别为5.83亿/6.52亿/6.87亿元,净经营资产分别为31.9亿/44.04亿/54.77亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.92/1.31/0.89,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为13.7亿/20.37亿/18.26亿元,营收分别为14.94亿/15.58亿/20.46亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(应收账款/利润已达408.87%)
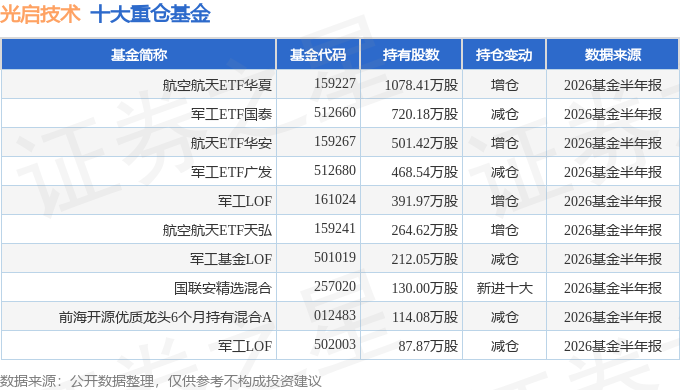
持有光启技术最多的基金为航空航天ETF华夏,目前规模为48.2亿元,最新净值0.9817(8月26日),较上一交易日上涨0.26%,近一年下跌22.38%。该基金现任基金经理为单宽之。
最近有知名机构关注了公司以下问题:问:董事会秘书周建林先生向投资者介绍了公司主营业务、超材料技术的发展情况、基地布局及建设进展、第二增长曲线业务发展情况以及其他通用领域业务布局,并重点介绍了无人机业务的发展情况,以及七大能力平台建设和产业化应用进展。同时,周建林先生还介绍了人工智能在超材料研发设计、智能制造、运营管理等环节的融合应用,公司超材料技术的代际演进及下一代超材料的研究方向,并围绕公司经营情况、行业发展现状以及超材料技术的发展趋势和应用前景等方面,与投资机构进行了全面、客观的交流。答:另外,公司就投资者主要关注的问题进行了复,主要问题如下
本文数据来源于光启技术2026年中报,仅供参考不构成投资建议。
精彩评论