据证券之星公开数据整理,近期久吾高科(300631)发布2026年中报。截至本报告期末,公司营业总收入2.99亿元,同比上升10.51%,归母净利润3739.08万元,同比下降3.37%。按单季度数据看,第二季度营业总收入1.72亿元,同比下降6.3%,第二季度归母净利润2156.19万元,同比上升2.54%。本报告期久吾高科公司应收账款体量较大,当期应收账款占最新年报归母净利润比达635.23%。
本次财报公布的各项数据指标表现一般。其中,毛利率36.13%,同比减25.84%,净利率12.51%,同比减12.54%,销售费用、管理费用、财务费用总计4606.44万元,三费占营收比15.41%,同比减26.21%,每股净资产10.91元,同比增5.31%,每股经营性现金流0.1元,同比增2049.81%,每股收益0.3元,同比减4.31%
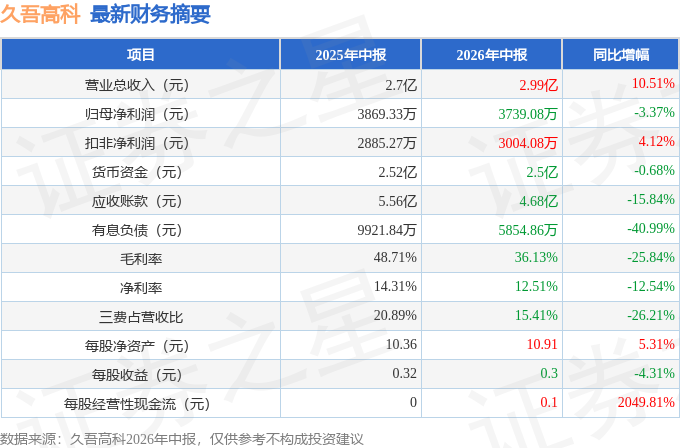
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.51%,资本回报率一般。去年的净利率为11.63%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为8.9%,投资回报也较好,其中最惨年份2023年的ROIC为3.62%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市9年以来,累计融资总额2.96亿元,累计分红总额1.81亿元,分红融资比为0.61。
- 商业模式:公司业绩主要依靠研发及营销驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为6%/7.5%/11.1%,净经营利润分别为4534.63万/5302.99万/7369.3万元,净经营资产分别为7.52亿/7.1亿/6.63亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.49/0.7/0.52,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为3.73亿/3.74亿/3.29亿元,营收分别为7.57亿/5.33亿/6.33亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(应收账款/利润已达635.23%)
最近有知名机构关注了公司以下问题:问:请公司对于未来偿付本息有具体的资金规划?答:尊敬的投资者您好,公司当前经营性现金流情况良好,经营状况稳健,具备一定的偿债基础,公司会根据可转债转股情况,做好本息偿付的资金规划工作。感谢您的关注!2、特种无机膜项目的在手订单和意向客户储备情况怎么样,以及项目投产后对公司的营收贡献大概会是什么节奏?尊敬的投资者您好,特种无机膜项目的核心膜材料为碳化硅陶瓷膜、高装填陶瓷膜,近年来氯碱化工、新能源材料和地表水处理等应用场景对这两种膜材料的需求释放比较快,公司在手订单和意向订单较为充裕,公司将充分利用自身营销网络和销售能力,持续拓展客户需求,项目顺利实施后将进一步提升公司的核心业务竞争实力和盈利水平,符合公司长期发展需求及股东利益。感谢您的关注!3、大家对公司固态电解质和盐湖提锂业务都比较关注,这两块业务预计什么时候能真正贡献可观业绩?尊敬的投资者您好,公司盐湖提锂技术及产品已在多个盐湖提锂项目中实现规模化应用,是公司重要的业务板块之一,具体经营情况请参阅公司公告。固态电解质业务目前处于向国内头部电芯企业小批量供应及产能建设阶段,业绩贡献时点取决于下游产业化进度,感谢您的关注!4、公司会有什么具体措施来提振股价表现促进转股吗?尊敬的投资者您好,股价受宏观环境、行业趋势、市场情绪等多重因素影响。公司将坚持聚焦主业,扎实推进募投项目实施和新业务拓展,持续提升经营质量和盈利能力,以良好的基本面报投资者;同时不断加强与资本市场的沟通,充分传递公司价值。感谢您的关注!
本文数据来源于久吾高科2026年中报,仅供参考不构成投资建议。
精彩评论