据证券之星公开数据整理,近期锡装股份(001332)发布2026年中报。截至本报告期末,公司营业总收入6.62亿元,同比上升6.27%,归母净利润9770.24万元,同比下降20.33%。按单季度数据看,第二季度营业总收入3.08亿元,同比下降28.32%,第二季度归母净利润640.97万元,同比下降91.59%。本报告期锡装股份三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达114.13%。
本次财报公布的各项数据指标表现一般。其中,毛利率33.81%,同比减0.34%,净利率14.76%,同比减25.03%,销售费用、管理费用、财务费用总计7926.1万元,三费占营收比11.98%,同比增114.13%,每股净资产16.91元,同比减24.59%,每股经营性现金流-0.8元,同比减1151.39%,每股收益0.63元,同比减21.25%
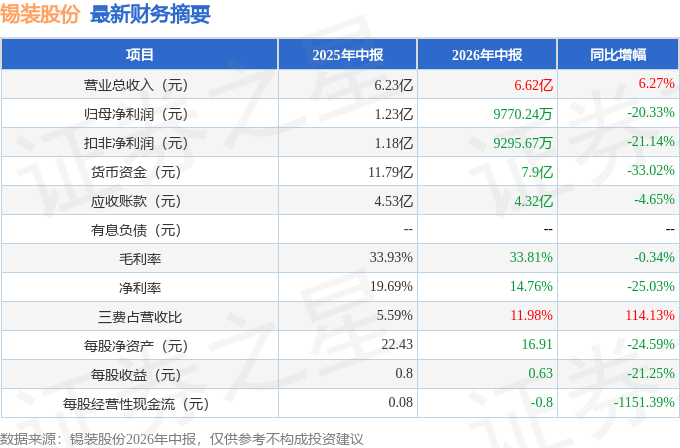
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为7.36%,资本回报率一般。去年的净利率为19.25%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为14.92%,投资回报也较好,其中最惨年份2023年的ROIC为6.66%,投资回报一般。公司历史上的财报较为好看(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市4年以来,累计融资总额11.98亿元,累计分红总额5.32亿元,分红融资比为0.44。
- 商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为27%/32.3%/19.9%,净经营利润分别为1.65亿/2.55亿/2.27亿元,净经营资产分别为6.12亿/7.91亿/11.4亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.13/0.17/0.47,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为1.67亿/2.58亿/5.56亿元,营收分别为12.48亿/15.34亿/11.81亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(应收账款/利润已达189.87%)
分析师工具显示:证券研究员普遍预期2026年业绩在2.82亿元,每股收益均值在2.55元。
本文数据来源于锡装股份2026年中报,仅供参考不构成投资建议。
精彩评论