据证券之星公开数据整理,近期力诺药包(301188)发布2026年中报。截至本报告期末,公司营业总收入6.73亿元,同比上升34.93%,归母净利润3115.74万元,同比下降23.95%。按单季度数据看,第二季度营业总收入3.53亿元,同比上升58.41%,第二季度归母净利润-984.51万元,同比下降2319.13%。本报告期力诺药包存货明显上升,存货同比增幅达46.54%。
本次财报公布的各项数据指标表现一般。其中,毛利率22.66%,同比增5.41%,净利率4.63%,同比减43.63%,销售费用、管理费用、财务费用总计9302.95万元,三费占营收比13.82%,同比增22.7%,每股净资产7.31元,同比增15.9%,每股经营性现金流-0.26元,同比减535.31%,每股收益0.12元,同比减33.33%
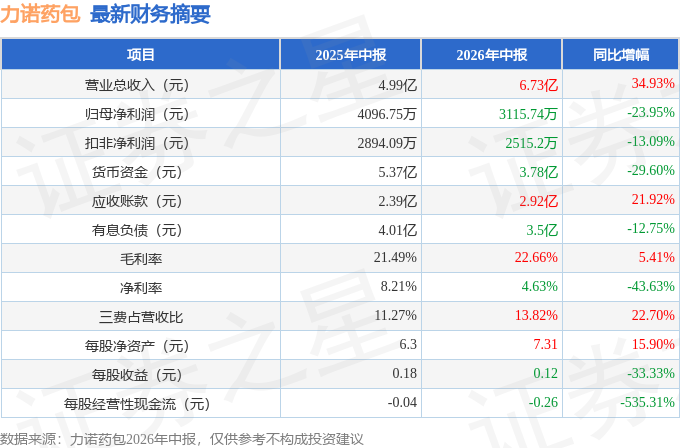
财务报表中对有大幅变动的财务项目的原因说明如下:
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为3.02%,资本回报率不强。去年的净利率为4.04%,算上全部成本后,公司产品或服务的附加值不高。从历史年报数据统计来看,公司上市以来中位数ROIC为10.51%,投资回报也较好,其中最惨年份2025年的ROIC为3.02%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市5年以来,累计融资总额7.55亿元,累计分红总额1.66亿元,分红融资比为0.22。公司去年借的钱比分红的多,需注意观察公司经营状况和分红持续性。
- 商业模式:公司业绩主要依靠研发、资本开支、营销及股权融资驱动,还需重点关注公司资本开支项目是否划算以及资本支出是否刚性面临资金压力。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为7.1%/5.7%/2.4%,净经营利润分别为6591.77万/6606.76万/3966.04万元,净经营资产分别为9.32亿/11.56亿/16.45亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.31/0.27/0.48,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.94亿/2.87亿/4.69亿元,营收分别为9.47亿/10.81亿/9.81亿元。
财报体检工具显示:
- 建议关注公司现金流状况(近3年经营性现金流均值/流动负债仅为16.11%)
- 建议关注公司应收账款状况(应收账款/利润已达735.73%)
分析师工具显示:证券研究员普遍预期2026年业绩在1.17亿元,每股收益均值在0.44元。
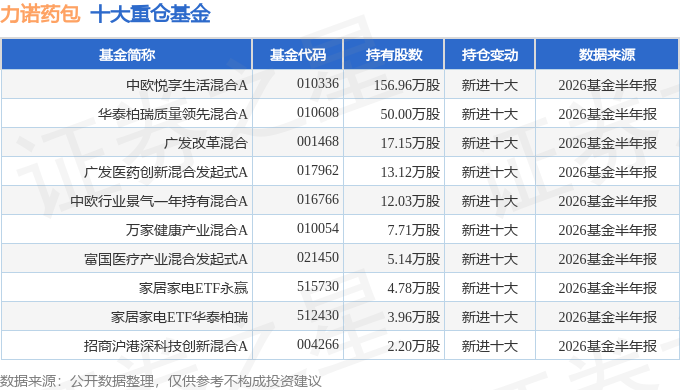
该公司被1位明星基金经理持有,该明星基金经理最近还加仓了,持有该公司的最受关注的基金经理是华泰柏瑞基金的方纬,在2025年的证星公募基金经理顶投榜中排名前五十,其现任基金总规模为20.27亿元,已累计从业11年163天,综合其过往业绩分析,该基金经理基本面选股能力出众,擅长挖掘价值股和成长股。
最近有知名机构关注了公司以下问题:问:投资者出的及公司回复情况答:首先,公司的玻璃基板业务与公司的主营业务是紧密相关的,并不是进行跨界。公司大约 30 年前就开始生产高硼硅 3.3 耐热玻璃,并开始逐步研发拓展硼硅玻璃的应用领域,因此积累了丰富的硼硅玻璃技术经验。目前产业内,对于基板材料的透光性、平整度、介电系数、膨胀系数都提出了更高的要求,公司所生产的耐热玻璃的特性相对更容易满足产业内客户对于基板材质的要求。公司玻璃基板产品线与主营业务存在高协同性一是工艺协同,新材料核心生产工艺与高硼硅耐热玻璃高度同源,成熟技术可直接复用,大幅降低研发试错成本;二是产能协同,部分配套设备和检测设施可共享共用,新建中试产线可复用厂区配套资源,提升资产利用率;三是供应链协同,新材料与主业原材料体系基本一致,依托成熟供应链保障原料稳定供应、控制生产成本;四是发展协同,主业稳定营收持续反哺新材料研发,新材料高端化布局可优化公司产品结构,对冲单一行业经营风险,完善特种玻璃产业布局。6.机构提问公司对 2026年整体经营有何展望?董秘复2026 年公司经营呈现明显的向好趋势。一季度实现营业收入3.20亿元,同比增长 15.97%;归母净利润 4,100.25万元,同比增长 1.18%;扣非归母净利润 3,987.76万元,同比增长 7.56%。展望全年,公司将继续推进“双轮驱动+高端突破”战略一是中硼硅模制瓶和管制瓶继续扩产,充分把握国产替代机遇;二是 RTU 产品加速拓展美国市场;三是耐热玻璃品牌化转型持续深化;四是海外市场本地化布局稳步推进。同时,公司将积极把控市场,对产品进行提价,提升盈利水平。7.机构提问公司的客户结构是怎样的?董秘复公司产品畅销世界多国,客户结构涵盖国内外头部企业。在药用玻璃领域,公司核心客户包括复星医药、齐鲁制药、扬子江药业集团等著名药企。在耐热玻璃领域,公司是格兰仕、美的、美国 OXO、惠而浦、特百惠、LOCK&LOCK、德国双立人等国内外知名企业的核心供应商。公司得益于较高的技术壁垒和关联审评认证要求,与国内头部药企保持了长期稳定的合作关系。8.机构提问耐热玻璃行业的竞争格局正在发生什么变化?董秘复耐热玻璃行业竞争格局正在发生积极变化。俄乌战争后,全球主要竞争对手的原产地能源、人工成本持续上涨,产能及产量处于下降态势。公司已将高硼硅日用玻璃产能全部释放,业务模式从传统 OEM、ODM转向品牌产品输出,推动利润空间增厚。同时公司计划在埃及新建生产基地,补充国内产能不足的短板。公司在耐热玻璃领域拥有重要的行业影响力。9.机构提问2026 年 1 月 1 日起实施的《药品 GMP 药包材附录》对公司有什么影响?董秘《药品生产质量管理规范》药包材附录于 2026 年 1月 1日起正式实施,首次将药包材纳入与药品同等的 GMP 监管体系,要求企业建立覆盖原材料采购、生产、检验、变更、放行、追溯的全生命周期质量管理体系。同时,2026 年 5月 15日生效的《药品管理法实施条例》明确禁止使用国家已淘汰的药包材。这些政策对药包材企业的技术壁垒、认证能力与智能制造能力提出了更高要求,将推动行业从“价格竞争”转向“合规准入”,未来头部企业的龙头效应将更为明显。公司作为行业首个通过CMMM四级认证的企业,已建立了完善的智能制造体系和质量管理体系,具备充分的竞争优势。
本文数据来源于力诺药包2026年中报,仅供参考不构成投资建议。
精彩评论