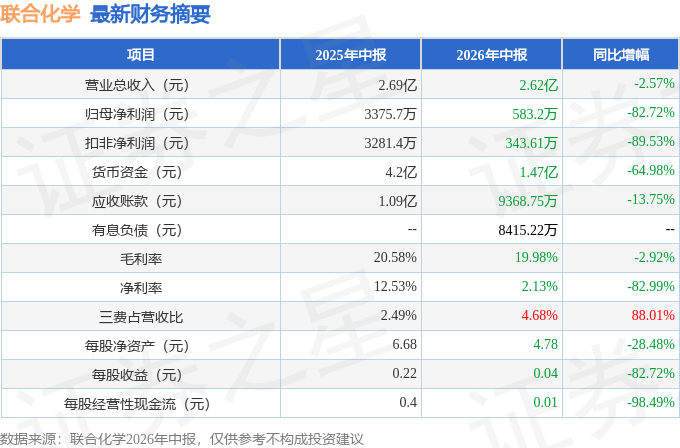
据证券之星公开数据整理,近期联合化学(301209)发布2026年中报。截至本报告期末,公司营业总收入2.62亿元,同比下降2.57%,归母净利润583.2万元,同比下降82.72%。按单季度数据看,第二季度营业总收入1.32亿元,同比下降5.0%,第二季度归母净利润134.73万元,同比下降92.17%。本报告期联合化学公司应收账款体量较大,当期应收账款占最新年报归母净利润比达177.97%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率19.98%,同比减2.92%,净利率2.13%,同比减82.99%,销售费用、管理费用、财务费用总计1227.25万元,三费占营收比4.68%,同比增88.01%,每股净资产4.78元,同比减28.48%,每股经营性现金流0.01元,同比减98.49%,每股收益0.04元,同比减82.72%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为5.96%,资本回报率一般。去年的净利率为10.27%,算上全部成本后,公司产品或服务的附加值一般。从历史年报数据统计来看,公司上市以来中位数ROIC为13.38%,投资回报也较好,其中最惨年份2023年的ROIC为3.88%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 偿债能力:公司现金资产非常健康。
- 融资分红:公司上市4年以来,累计融资总额2.99亿元,累计分红总额6992.00万元,分红融资比为0.23。
- 商业模式:公司业绩主要依靠股权融资驱动。需要仔细研究这类驱动力背后的实际情况。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为12.6%/20.3%/17.7%,净经营利润分别为3382.98万/5643.21万/5258.25万元,净经营资产分别为2.69亿/2.78亿/2.98亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.48/0.45/0.46,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为2.04亿/2.39亿/2.36亿元,营收分别为4.28亿/5.35亿/5.12亿元。
财报体检工具显示:
- 建议关注公司应收账款状况(应收账款/利润已达177.97%)
最近有知名机构关注了公司以下问题:问:米莱芯程的投影式曝光机研发目前进展如何?是否有意向客户或订单?答:米莱芯程目前处于研发攻关的最后阶段,首台设备预计于今年下半年面世。市场开拓方面,公司已与国内部分头部客户达成初步技术合作意向,并协同推进相关适配开发。鉴于目前相关合作尚处早期且涉及保密约定,详细信息将在合适时机(产品发布后)进行公开,敬请期待。2、未来几年公司投影式曝光机相关业务(含零部件及整机)的研发投入规划如何?研发投入规模预期较高,主要受国内供应链成熟度制约。当前供应链可满足I线和KrF投影式曝光机的生产需求,但若向更先进制程推进,需投入较大资金用于供应链培育,重点方向为光学系统和运动台。公司认为目前仍有充足时间推进此工作,未来将显著加大上述领域的资源倾斜。3、光刻胶单体产线建设进度如何?后续产能爬坡及规划节奏如何?一期产能规划为200吨/年,预计本月底开始投料并启动首批试生产。目前已向日本北兴化学、韩国三星等海外客户送样实验室大样,正在等待试生产样品反馈。公司光刻胶单体产品纯度可稳定达到 99.9%,这直接决定下游光刻胶的良率。目前国内外整体市场缺口较大,预计明后两年可能进一步扩大产能。针对未来产能规划,公司在产能稳定、市场供需紧缺的背景下将于明年二季度前考虑二期产能规划,预计产能为200吨。此外,公司基于长期战略发展及远期产能考虑,不排除进一步规划三期产能,初步规划产能范围预计在300吨至500吨之间,但三期产能尚不存在明确的时间表,最终投资规模和启动时点将严格视下游市场需求变化、行业竞争格局及公司资金状况等因素而定。4、当前国内光刻胶国产化加速,公司是否有向国内拓展光刻材料的规划?公司光刻胶单体主要应用于KrF光刻胶、紫外光固化黏合剂及OLED产品等,核心终端为光刻胶,目前已与国内多家公司及其他潜在客户进行对接,部分客户已完成送样。5、目前光刻胶单体的收入占比情况如何?若一期产能满产,预计可占公司总收入的约20%。6、公司是否有更高端rF光刻胶单体的研发规划?rF光刻胶单体已同步开展研发,但公司现阶段仍优先推进KrF胶单体的市场落地,研发工作并行推进。7、目前光刻材料价格是否感受到供需偏紧的情况?据了解,目前产品价格维持在约500元/公斤,整体供需呈偏紧态势。8、未来3—5年半导体业务的规模规划是怎样的?公司主业整体比较稳健,客户结构以及成本优化方面的优势已经形成壁垒。其次公司对参股米莱芯程的投资有比较高的预期,研发团队在国内光刻领域属于头部团队,预计明后两年会出现产能放量情况。公司光刻胶单体材料方面,从目前向日韩客户的供样反馈来看,产品需求较为旺盛,叠加当前半导体材料整体供应偏紧的行业背景,市场前景良好。公司光刻胶单体一期产能为200吨,预计本月底将进入试产阶段。若实现满产,现有产能预计将处于供不应求状态,公司后续会进一步规划扩产安排。
本文数据来源于联合化学2026年中报,仅供参考不构成投资建议。
精彩评论