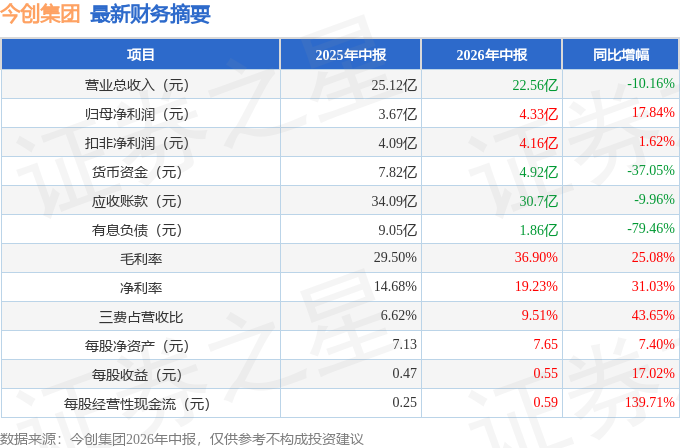
据证券之星公开数据整理,近期今创集团(603680)发布2026年中报。截至本报告期末,公司营业总收入22.56亿元,同比下降10.16%,归母净利润4.33亿元,同比上升17.84%。按单季度数据看,第二季度营业总收入11.18亿元,同比下降21.55%,第二季度归母净利润2.44亿元,同比上升11.97%。本报告期今创集团盈利能力上升,毛利率同比增幅25.08%,净利率同比增幅31.03%。
本次财报公布的各项数据指标表现一般。其中,毛利率36.9%,同比增25.08%,净利率19.23%,同比增31.03%,销售费用、管理费用、财务费用总计2.15亿元,三费占营收比9.51%,同比增43.65%,每股净资产7.65元,同比增7.4%,每股经营性现金流0.59元,同比增139.71%,每股收益0.55元,同比增17.02%
证券之星价投圈财报分析工具显示:
- 业务评价:公司去年的ROIC为8.98%,资本回报率一般。去年的净利率为13.06%,算上全部成本后,公司产品或服务的附加值高。从历史年报数据统计来看,公司上市以来中位数ROIC为9.82%,投资回报也较好,其中最惨年份2022年的ROIC为3.2%,投资回报一般。公司历史上的财报相对良好(注:公司上市时间不满10年,上市时间越长财务均分参考意义越大。)。
- 融资分红:公司上市8年以来,累计融资总额13.73亿元,累计分红总额11.36亿元,分红融资比为0.83。
- 生意拆解:公司过去三年(2023/2024/2025)净经营资产收益率分别为5.6%/9%/12.4%,净经营利润分别为2.53亿/4.11亿/5.67亿元,净经营资产分别为45.05亿/45.59亿/45.69亿元。
公司过去三年(2023/2024/2025)的营运资本/营收(即生产经营过程中公司每产生一块钱的营收企业经营需要垫付的资金)分别为0.84/0.81/0.84,其中营运资本(公司生产经营过程中公司自己掏的钱)分别为31.04亿/36.42亿/36.64亿元,营收分别为36.97亿/44.99亿/43.4亿元。
财报体检工具显示:
- 建议关注公司现金流状况(货币资金/流动负债仅为97.06%)
- 建议关注公司应收账款状况(应收账款/利润已达527.53%)
最近有知名机构关注了公司以下问题:问:请介绍一下企业数字化建设和智能制造领域的情况,以及AI在企业业务中的应用现状。答:公司在过去的“十四五”期间,完成 ERP、MES、PLM 三大核心系统的部署与集成,推动信息技术在研发、生产、采购、物流、服务、移动办公全环节的深度应用,构建起兼具柔韧性、快速响应能力与动态调整能力的智慧管理平台,针对大规模、定制化、个性化、变更频、交期短的“一城一线一风格”特点,通过平台实现全流程数字化管控,输出“一案一策一作品”的定制化解决方案,可同时在线管理300+项目、百万级订单和超30%的变更。当前,公司仍持续开展智能制造场景挖掘,通过设备智能化改造、工艺数字化升级,不断夯实智能制造基础能力。当前,公司对I管理的探索尚处于规划方案的阶段。依托前期数字化建设积累的数据资产与系统能力,今年公司启动了I赋能企业运营的系统性布局计划,基于企业运营全流程数据,开展I适配场景的识别、评估与优先级排序,为兼顾数据安全与效益平衡,目前计划采用“外部专业服务订阅+私有模型训练”的混合模式,设立专职I训练师,在保障公司核心数据安全前提下完成模型数据投喂,逐步探索公司I管理的可行方案,助力公司运营效率提升与经营质量优化。
本文数据来源于今创集团2026年中报,仅供参考不构成投资建议。
精彩评论