欢迎关注本公众号【草叔消费升级研究】
——洞悉新消费,打造品牌&渠道&供应链研究新范式,化妆品,医美,免税,物流,电商,零售,教育,黄金珠宝,小家电,国牌崛起,产业互联网等消费领域深度研究。
投资要点
事件:2026H1公司实现营收4.1亿/同比+13.1%,归母净利润0.8亿/同比+25%,扣非归母净利润0.7亿/同比+20%;其中2026Q2实现营收2.6亿元/同比+17%,实现归母净利润0.7亿元/同比+39%,实现扣非归母净利润0.6亿元/同比+36%。
业绩稳定增长,省际游轮贡献增量。其中:1)2026H1,交通/观光游轮/旅游港口服务/旅行社业务/旅游景区业务分别实现营业收入0.19/1.14/0.38/1.79亿元,同比+3%/+13%/+13%/+37%,我们预计2026Q2省内游轮数目同比稳定,价增带动营收增长;2)报表口径,2026H1省际游轮分部贡献营收0.32亿元,4月18日揽月号首航,至26年7月28日平均载客率95.58%。
盈利能力相对稳定。1)分业务看,旅游交通/旅游港口/旅游景区营业成本几乎稳定,2026H1观光游轮服务营业成本同比+21%;2)Q2毛利率45.2%/同比+4.89pct,期间费用基本维持稳定。2026年8月7日,长江行·极光号正式投入运营,另有2艘省际度假游轮在建。
盈利预测与投资评级: 公司为地方国资委旗下龙头企业,聚焦文旅,并发展“车、船、港、站、社、景”全要素旅游产业服务的现有体系,已初具规模。当前省内业绩稳定增长,省际游轮有望贡献增量。参考公司Q2业绩情况,我们维持预计2026/2027/2028年营业收入分别为9.98/12.11/14.71亿元,上调2026/2027/2028年归母净利润预测至1.73/2.52/3.28亿元(前值分别为1.65/2.42/3.16亿),EPS分别为0.24/0.35/0.45元/股,当前股价对应PE分别为29X/20X/15X ,维持“买入”评级。
风险提示:行业竞争严重加剧;两坝一峡及跨省游轮业务需求严重不及预期;公司产品/营销等方面经营不及预期。
欢迎联系
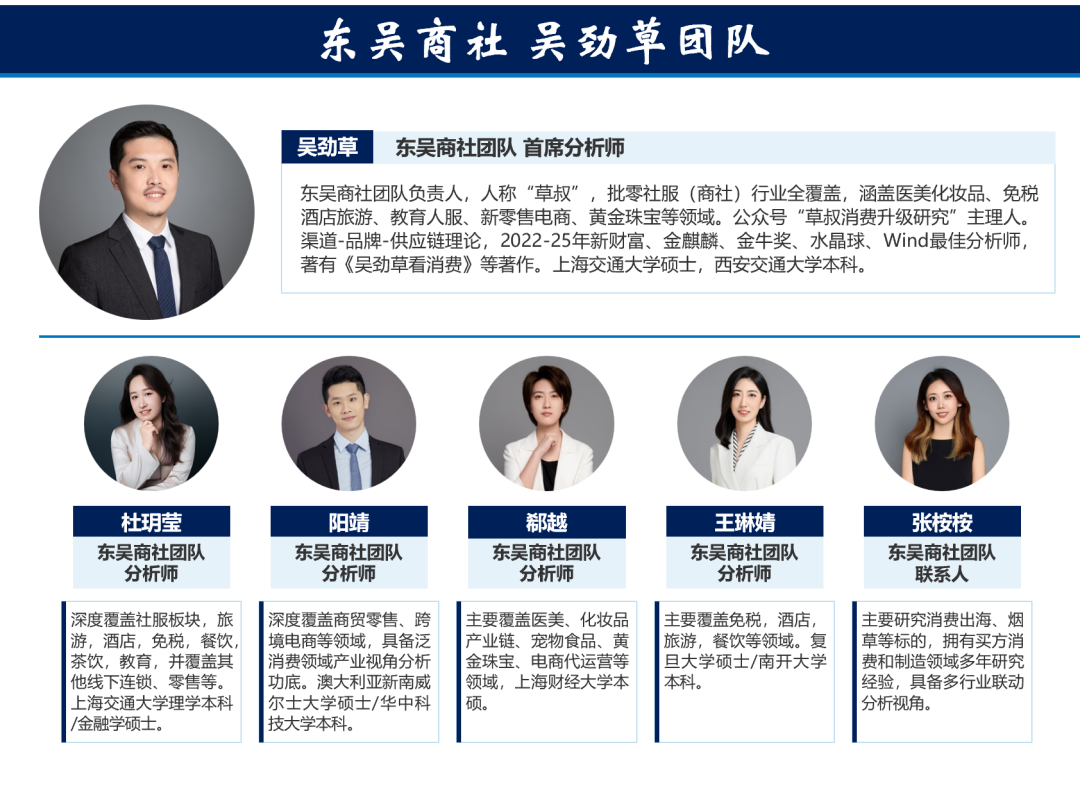
东吴商社 吴劲草团队
吴劲草/ 杜玥莹/ 郗越/ 阳靖/ 王琳婧/ 张桉桉
【东吴商社 吴劲草团队简介】
团队荣誉:
2025年 新财富 批零与社服行业最佳分析师 第6名
2025年 水晶球 商贸零售/社会服务 最佳分析师 第5/5名
2025年 上证报 批零社服行业最佳分析师 第4名
2025年 WIND 商贸零售行业金牌分析师 第1名
2024年 新财富 批零与社服行业最佳分析师 第6名
2024年 水晶球 商贸零售/社会服务 最佳分析师 第3/5名
2024年 上证报 批零社服行业最佳分析师 第5名
2024年 WIND 商贸零售行业最佳分析师 第2名
2021-2023年 新财富/水晶球/上证报/WIND/金牛奖/金麒麟等奖项荣获最佳分析师
精彩评论